Cómo la industria tecnológica china se ha vuelto demasiado grande para ignorarla
La industria tecnológica china lidera el mundo en un número creciente de áreas, con desafíos demográficos y geopolíticos que impulsan su avance en innovación.
En 2026 se está escribiendo la historia de la tecnología. Una ola de salidas a bolsa estadounidenses de gran repercusión ha recorrido los mercados de renta variable en las fronteras de la tecnología. La OPV récord de SpaceX llevó el tema espacial a la corriente principal. La cotización de Quantinuum marcó la primera OPV tradicional para la computación cuántica comercial. Ahora el laboratorio de IA Anthropic, valorado por última vez de forma privada en unos 965.000 millones de dólares, prepara una OPV que algunos inversores esperan que pueda alcanzar los 2 billones de dólares1.
Menos advertido en Occidente, China está viviendo su propio auge de salidas a bolsa, con el fabricante de chips de memoria CXMT lanzando la mayor OPV del país desde 2010, junto con notables cotizaciones del líder en robótica Unitree y la compañía de IA Zhipu. Podrían seguir otras, ya que el desarrollador de IA DeepSeek estaría, según se ha informado, preparando una cotización en Shanghai tan pronto como en 20272.
Para los inversores tecnológicos fuera de China, esta tendencia merece seguimiento. En su intento de superar los desafíos demográficos y geopolíticos, China está construyendo de forma constante una industria tecnológica altamente competitiva en diversos campos, desde la IA y la robótica hasta los chips, los vehículos eléctricos y las energías renovables. Aunque compite con Estados Unidos, su cadena de suministro es cada vez más nacional, lo que podría ofrecer una diversificación útil frente a la tecnología estadounidense. No obstante, se trata todavía de una etapa temprana. Muchas de las compañías que impulsan esta ola son jóvenes y aún no han demostrado una rentabilidad sostenida, y varios de los debuts destacados de 2026 se dispararon al cotizar antes de devolver gran parte de esas ganancias, tal como ha ocurrido en Estados Unidos.
China debe innovar
Se dice que la necesidad es la madre de la invención. Para China, esa necesidad adopta la forma de escapar de la trampa demográfica que llevó a Japón a décadas de estancamiento desde la década de 1990, además de la necesidad de eludir los controles de exportación estadounidenses sobre chips semiconductores avanzados.
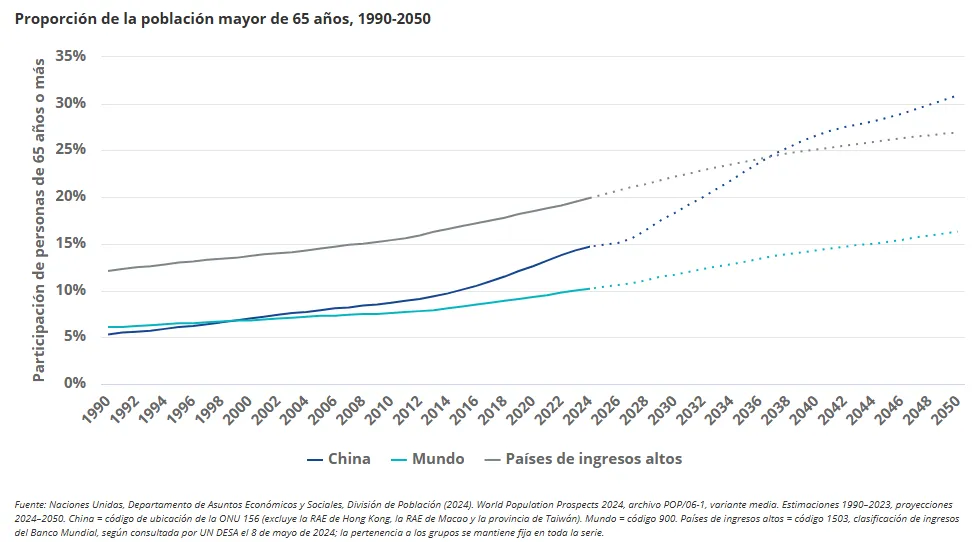
La población en edad de trabajar de China alcanzó su punto máximo en 2015 y se prevé que a partir de ahora disminuya a medida que su población envejece. No solo se espera que la proporción de personas de 65 años o más aumente del 15% en 2026 al 31% en 2050, sino que también se estima que la población total disminuya de 1.400 millones a 1.260 millones para 2050. Esto significa que China debe volverse más productiva mediante la innovación tecnológica si quiere evitar un estancamiento al estilo japonés3.
Respecto al impulso de autosuficiencia de China, a diferencia de la tecnología estadounidense, que recurre a insumos de todo el mundo, China está construyendo una cadena de suministro cada vez más nacional. Los controles de exportación estadounidenses, introducidos para frenar el acceso de China a los semiconductores avanzados, tuvieron la consecuencia involuntaria de acelerar el desarrollo interno de Pekín4.
Reducir la dependencia de la tecnología extranjera y lograr la autosuficiencia y el liderazgo en toda la cadena de valor tecnológica, desde la IA hasta los semiconductores y la robótica, es ahora central en la estrategia nacional de China, tal como se establece en su 15º Plan Quinquenal (2026 a 2030)5.
La evidencia: está funcionando, y de forma amplia
Aunque China todavía va por detrás de Estados Unidos en IA, posiblemente la tecnología fundamental de nuestra época, está recuperando terreno rápidamente y es el líder claro en volumen en una serie de otras áreas. La robótica es un ejemplo llamativo. Los fabricantes chinos representaron más del 97% de los envíos mundiales de robots humanoides en el primer semestre de 2026, aunque desde una base aún pequeña, y Unitree presentó recientemente un robot que, según la compañía, puede correr más rápido que Usain Bolt6.
En energía limpia, China mantiene desde hace tiempo una dominancia consolidada. Por ejemplo, su cuota de mercado mundial en paneles fotovoltaicos es de al menos el 80% en toda la fabricación, desde módulos hasta policilicio7.
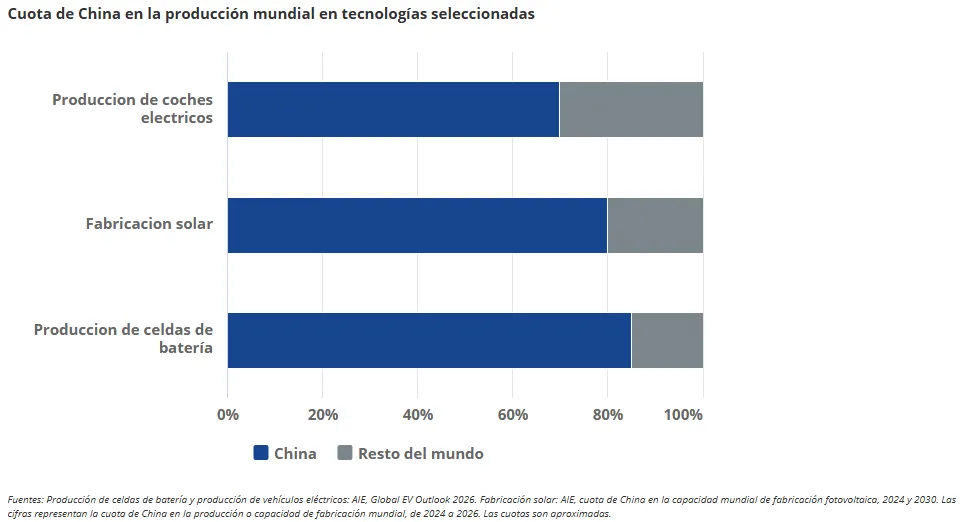
Además, ha establecido un liderazgo mundial en la cadena de suministro de vehículos eléctricos, controlando casi el 85% de la capacidad mundial de producción de celdas de batería, con cuotas sustanciales en materiales para cátodos y ánodos8.
Esto es evidencia de la estrategia industrial china en acción. Cuando China se compromete con una industria, lo hace a gran escala en toda la cadena de suministro. Este enfoque es adecuado para la tecnología, dado que la IA depende tanto de los semiconductores y la robótica depende de ambos. Dicho esto, el liderazgo en escala de fabricación aún no se ha traducido en una ventaja en la frontera tecnológica, particularmente en IA y chips avanzados.
Por qué esto importa para los inversores
Para los inversores occidentales centrados en la tecnología estadounidense, la industria tecnológica china se está volviendo demasiado grande para ignorarla. El país se está desarrollando rápidamente en muchas áreas y ya tiene liderazgo en algunas. Además, la cadena de suministro cada vez más nacional hace que la tecnología china sea distinta del sector de IA estadounidense, lo que podría ofrecer una diversificación útil.
Los mercados de renta variable chinos son, sin embargo, notoriamente volátiles, y este tema conlleva riesgos que no deben subestimarse. El liderazgo de China en algunos campos es real, pero sus ambiciones en otros, especialmente en la vanguardia de la IA y los semiconductores, podrían tardar años en materializarse o podrían no cumplirse. Los inversores también deben sopesar los riesgos específicos de China, incluidos la regulación y la intervención estatal, la exposición geopolítica y a sanciones, las consideraciones cambiarias y de acceso al mercado, y la concentración que conlleva centrarse en un único país. Por estas razones, una perspectiva a largo plazo es importante. En VanEck, seguiremos observando la evolución de este mercado tecnológico de rápido movimiento en los próximos meses.
1 Financial Times, agosto de 2026, «Anthropic Is Reportedly Aiming for a Valuation of $2 Trillion or More»
2 CNBC y presentaciones bursátiles: debut en el mercado de CXMT, julio de 2026; cotización de Unitree en el STAR Market, agosto de 2026; cotización de Zhipu en Hong Kong, enero de 2026. Preparativos reportados de DeepSeek para una cotización en Shanghai: Bloomberg y Financial Times, julio a septiembre de 2026.
3 Naciones Unidas, Departamento de Asuntos Económicos y Sociales, División de Población (2024).
4 Brookings Institution. «The US Is Out of the AI Chip Market in China,» julio de 2026.
5 Congressional Research Service. China’s 15th Five-Year Plan: Science, Technology, and Economic Priorities, abril de 2026.
6 Datos de Smart Analytics Global, reportados por Bloomberg, agosto de 2026.
7 AIE. «China’s share in global PV manufacturing capacity, 2024 and 2030.»
8 AIE. Batteries and Secure Energy Transitions: Status of Battery Demand and Supply, 2024.
INFORMACIÓN IMPORTANTE
Esta es una comunicación publicitaria.
Esta información procede de VanEck (Europe) GmbH, que está autorizada como empresa de inversión del EEE en virtud de la Directiva sobre Mercados de Instrumentos Financieros («MiFiD»). VanEck (Europe) GmbH, con domicilio social en Kreuznacher Str. 30, 60486 Frankfurt, Alemania, ha sido nombrada distribuidora de los productos VanEck en Europa por la Sociedad de gestión, que es una sociedad constituida con arreglo a la legislación neerlandesa y registrada en la Autoridad para los Mercados Financieros (AFM) de los Países Bajos.
Este material solo tiene carácter informativo general y preliminar y no constituye un asesoramiento de inversión, jurídico ni fiscal. VanEck (Europe) GmbH y sus empresas asociadas y controladas (en adelante y de forma colectiva, «VanEck») no asumen ninguna responsabilidad con respecto a cualquier decisión de inversión, desinversión o retención tomada sobre la base de esta información. En primer lugar debe consultarse toda la documentación pertinente.
Los puntos de vista y las opiniones expresados son los de los autores y no representan necesariamente los de VanEck. Las opiniones son actuales en la fecha de publicación y pueden variar según la situación del mercado. La información proporcionada por fuentes de terceros se considera fiable y no ha sido verificada de forma independiente en cuanto a su exactitud o exhaustividad, por lo que no puede garantizarse.
Invertir está sujeto a riesgos, incluida la posible pérdida del capital. Si no conoce algún término técnico, puede consultar el Glosario de ETF | VanEck.
Queda prohibida la reproducción total o parcial de este material, así como cualquier referencia a este en cualquier otra publicación sin antes contar con una autorización expresa y por escrito de VanEck.
© VanEck (Europe) GmbH