El estrecho de Ormuz convierte la energía en rehén de la geografía
Las limitaciones geográficas están llevando a los gobiernos a plantearse cada vez más la seguridad energética a través de una mayor electrificación
En los meses trascurridos desde el estallido del conflicto en Oriente Medio, el 28 de febrero de 2026, se han hecho patentes las limitaciones geográficas del suministro de petróleo y gas. Antes del conflicto, unos 20 millones de barriles diarios de crudo y productos derivados cruzaban el estrecho de Ormuz, cerca de una cuarta parte del comercio marítimo de petróleo1. Pero desde que Irán descubrió el poder que ejerce sobre el estrecho, ha quedado expuesta la vulnerabilidad de este comercio crítico.
Los flujos cayeron hasta una media de 2,7 millones de barriles diarios entre marzo y mayo; un desplome superior al 85 % que la Agencia Internacional de la Energía (AIE) calificó como la mayor disrupción de la historia2. Bajo protección militar estadounidense, el tráfico marítimo se ha recuperado desde entonces en cierta medida, pero sigue siendo irregular.
Sin una solución a la vista, el sistema energético global es prisionero de la geografía, en este caso, del cuello de botella de Ormuz. Los países importadores de combustible responden acelerando la electrificación de muchos usos finales que hoy queman combustibles fósiles directamente, como el transporte por carretera, el calor industrial y la calefacción o el agua caliente. Más allá de la descarbonización, buscan reducir su exposición a las importaciones de petróleo y gas.
Ormuz ha puesto al descubierto la vulnerabilidad de las principales potencias mundiales. Para evitar un shock del petróleo, los gobiernos han liberado cientos de millones de barriles de sus reservas, dejándolas en mínimos. En concreto, la Reserva Estratégica de EE. UU. almacenaba 285 millones de barriles a mediados de septiembre, su nivel más bajo desde noviembre de 1982, mientras que las refinerías estadounidenses operaban a cerca del 98 % de su capacidad3.
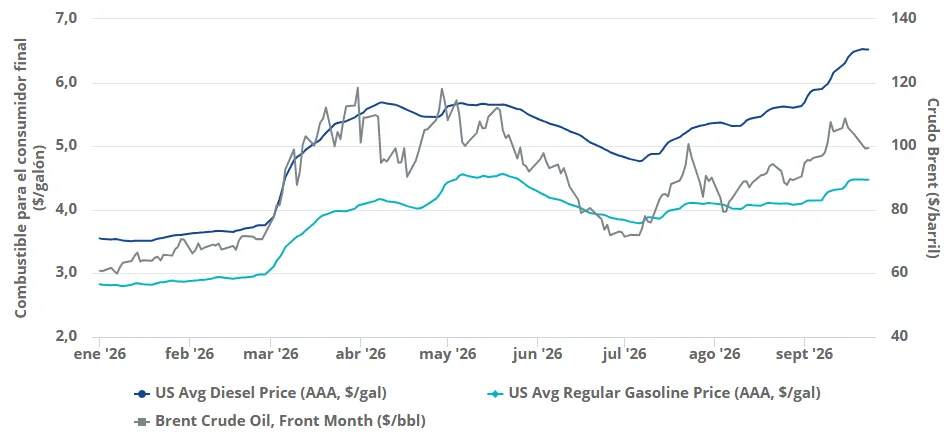
Esto amortiguó el golpe. Aun así, el precio del barril de Brent escaló desde unos 60 dólares a principios de 2026 hasta rozar los 100 dólares a primeros de octubre. Además, el precio medio del diésel en EE. UU. casi se duplicó hasta alcanzar un récord de 6,285 $/galón4, y en la UE los precios medios del diésel tamibén marcaron nuevo máximos5.
El precio del petróleo y los refinados escala desde marzo
Precios de combustibles para el consumidor final en EE. UU. frente al crudo Brent (acumulado de 2026)
Las rentabilidades pasadas se refieren al pasado y no son un indicador fiable de las rentabilidades futuras.
Fuente: Bloomberg L.P., datos diarios del 1/01/2026 al 23/09/2026 (a 23 de septiembre de 2026). Diésel = precio medio del diésel para el consumidor final en EE. UU. según AAA (Índice 3AGSDIES); Gasolina = precio medio de gasolina común en EE. UU. según AAA (Índice 3AGSREG); Brent = futuros de crudo Brent ICE del mes más próximo (CO1 Comdty), último precio.
Transición a la electricidad
Ante la previsión de que las interrupciones persistan, las grandes economías han tomado la iniciativa. El 17 de julio de 2026, la Comisión Europea publicó un Plan de Acción para la Electrificación con el objetivo de duplicar la cuota de la el eléctrico en el consumo final del 23 % al 46 % antes de 2040. En palabras de la propia Comisión, «una Unión independiente desde el punto de vista energético, impulsada de manera eficiente por una energía limpia, abundante y asequible, es una cuestión de soberanía».6
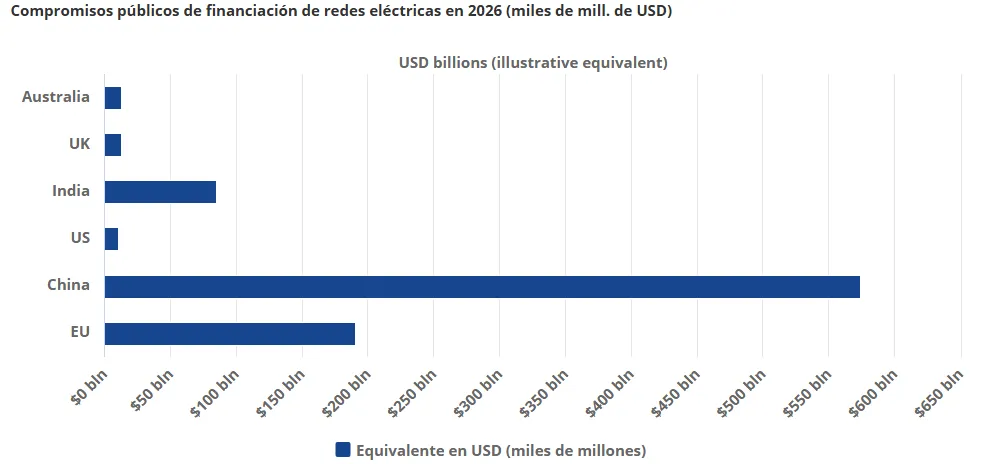
Se espera un repunte de la inversión en Europa. La financiación anunciada incluye un Banco de Descarbonización Industrial dotado con 100.000 millones de euros y más de 75.000 millones de euros en préstamos del Banco Europeo de Inversiones durante tres años, con prioridad para las redes eléctricas, junto con la intención de multiplicar por diez la capacidad de almacenamiento en baterías, desde unos 55 gigavatios (GW) en 2026 a 500 GW antes de 20407.
Incluso en Estados Unidos, centrado en los hidrocarburos, el programa GRIP del Departamento de Energía, dotado con 10.500 millones de dólares,8incluye ahora una ronda SPARK de 1.900 millones de dólares para tecnologías avanzadas de transmisión9. Se prevé que las compañías eléctricas privadas desembolsen 1,4 billones de dólares entre 2026 y 203010. Además, una orden de la Ley de Producción de Defensa priorizó en abril los transformadores, los conductores y las subestaciones como activos estratégicos.
En China se prevé invertir 4 billones de yuanes (574.000 millones de dólares) en la red eléctrica estatal a lo largo de cuatro años, hasta 203011. Paralelamente, Reino Unido, India, Canadá y Australia han anunciado programas de varios años para sus redes eléctricas12.
Compromisos públicos de financiación de redes eléctricas en 2026 (miles de mill. de USD)
Fuente: Agencia Internacional de la Energía. (2025a, 10 de abril). Aumento de la demanda eléctrica por sector, escenario de referencia, 2024-2030. Téngase en cuenta que estas cifras son estimaciones y previsiones fundamentadas en hipótesis actuales y en la información disponible. Las previsiones no constituyen una indicación fiable de rentabilidades futuras. Los resultados reales pueden diferir sensiblemente y no se garantiza el cumplimiento efectivo de estas proyecciones.
Cuellos de botella energéticos
Al igual que en Ormuz, la capacidad para desarrollar la generación y el transporte de electricidad está resultando ser un cuello de botella, aunqeu con consecuencias menos graves. Hay una gran demanda de cables, transformadores, subestaciones, electrónica de potencia, almacenamiento, sistemas de refrigeración y software para redes eléctricas. Todos recurren a la misma cadena de suministro, y ampliar la capacidad de fabricación lleva años, con una mano de obra cualificada que a menudo escasea. Como resultado, la nueva capacidad de generación y transporte de electricidad podría tardar en incorporarse más de lo previsto.
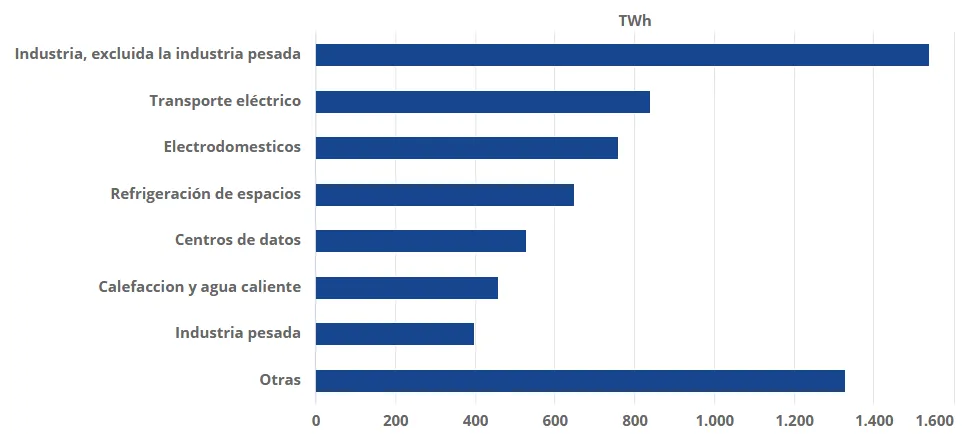
En un análisis de 2025, elaborado mucho antes de la crisis con Irán, la AIE pronosticaba un avance anual medio del 3,6 % en la demanda eléctrica mundial hasta 203013. Se proyectaba que los centros de datos vinculados a la IA duplicasen con creces su consumo: de 415 teravatios hora (TWh) en 2024 a cerca de 945 TWh en 203014. Los vehículos eléctricos, las bombas de calor y la relocalización industrial aumentaban la presión sobre la red.
Como muestra de la magnitud del reto, más de 2.500 GW en renovables, grandes cargas y almacenamiento aguardan conexión globalmente según la AIE, que cifra en 600.000 millones de dólares la inversión anual requerida antes de 2030 frente a los aproximadamente 400.000 millones actuales15.
Aumento de la demanda eléctrica por sector, escenario de referencia, 2024-2030
Tipos de cambio a efectos ilustrativos. El gráfico incluye solo anuncios públicos de inversión de 2026 y emplea tipos de cambio de mediados de 2026 para facilitar la comparativa. Fuente: Documentos oficiales de la Comisión Europea, SASAC, Departamento de Energía de EE. UU., CEA, Ofgem, CEFC y Natural Resources Canada. Téngase en cuenta que estas cifras son estimaciones y previsiones fundamentadas en hipótesis actuales y en la información disponible. Los resultados reales pueden diferir sensiblemente y no se garantiza el cumplimiento efectivo de estas proyecciones
Perspectivas de futuro
La crisis en el estrecho de Ormuz ha puesto de manifiesto hasta qué punto los mercados energéticos son rehenes de la geografía. Como ocurre con los países, las opciones quedan acotadas por montañas, ríos y mares.
Los importadores de energía ya proyectan reforzar sus inversiones en electrificación. La generación baja en carbono (incluida la nuclear), redes modernizadas, almacenamiento y electrónica de potencia mitigan la exposición a los hidrocarburos y sus pasos marítimos críticos. Estas ventajas de sostenibilidad conllevan riesgos: revocación de mandatos de electrificación, giros regulatorios en renovables, incumplimiento de metas de descarbonización o falta de desembolso de fondos públicos.
Sin una bola de cristal, resulta complejo anticipar si la vía diplomática destensará Ormuz y el mar Rojo. Conviene recalcar asimismo que ciertos pronósticos de este artículo podrían no cumplirse con exactitud. Lo indudable es que Ormuz ha recordado a los gobiernos su vulnerabilidad energética y el papel clave de la electrificación para solventarla.
1 Agencia Internacional de la Energía. (2026). «Strait of Hormuz».
2 Agencia Internacional de la Energía. (2026c, 22 de junio). «How global oil supplies have readjusted to help fill the huge gap left by the Strait of Hormuz shock».
3 Administración de Información Energética de EE. UU. (2026a, septiembre). Informe semanal sobre la situación del petróleo.
4 Administración de Información Energética de EE. UU. (2026b, 15 de septiembre). Actualización sobre gasolina y combustible diésel.
5 IRU. (2026, 21 de septiembre). Los precios del diésel superan sus récords previos de 2026.
6 Comisión Europea. (17 de julio de 2026). Plan de acción para la electrificación (COM(2026) 595 final).
7 Comisión Europea. (17 de julio de 2026). Plan de acción para la electrificación (COM(2026) 595 final).
8 Alianzas para la Innovación y Resiliencia de la Red (GRIP)
10 Edison Electric Institute. (1 de junio de 2026). Un nuevo análisis destaca el papel esencial de la red eléctrica para la economía y la seguridad nacional de EE. UU.
11 Comisión de Supervisión y Administración de Activos Estatales del Consejo de Estado. (22 de enero de 2026). State Grid prevé invertir 4 billones de yuanes en activos fijos en los próximos 5 años.
12 Ofgem. (4 de diciembre de 2025). Ofgem moviliza 28 000 millones de libras para mejorar la seguridad y resiliencia de la red eléctrica y ampliar capacidad ante la creciente demanda [Nota de prensa]. Autoridad Central de Electricidad. (Marzo de 2026). Plan de transporte para integrar más de 900 GW no fósiles antes de 2035-2036. Gobierno de India; Primer Ministro de Canadá. (14 de mayo de 2026). El primer ministro Carney anuncia la próxima Estrategia Nacional de Electricidad [Nota de prensa].
13 Agencia Internacional de la Energía. (2025a, 10 de abril). Aumento de la demanda eléctrica por sector, escenario de referencia, 2024-2030 [Gráfico].
14 Agencia Internacional de la Energía. (2025a, 10 de abril). Aumento de la demanda eléctrica por sector, escenario de referencia, 2024-2030 [Gráfico].
15 Agencia Internacional de la Energía. (2026a). Electricidad 2026.
INFORMACIÓN IMPORTANTE
Esta es una comunicación publicitaria.
Esta información procede de VanEck (Europe) GmbH, que está autorizada como empresa de inversión del EEE en virtud de la Directiva sobre Mercados de Instrumentos Financieros («MiFiD»). VanEck (Europe) GmbH, con domicilio social en Kreuznacher Str. 30, 60486 Frankfurt, Alemania, ha sido nombrada distribuidora de los productos VanEck en Europa por la Sociedad de gestión, que es una sociedad constituida con arreglo a la legislación neerlandesa y registrada en la Autoridad para los Mercados Financieros (AFM) de los Países Bajos.
Este material solo tiene carácter informativo general y preliminar y no constituye un asesoramiento de inversión, jurídico ni fiscal. VanEck (Europe) GmbH y sus empresas asociadas y controladas (en adelante y de forma colectiva, «VanEck») no asumen ninguna responsabilidad con respecto a cualquier decisión de inversión, desinversión o retención tomada sobre la base de esta información. En primer lugar debe consultarse toda la documentación pertinente.
Los puntos de vista y las opiniones expresados son los de los autores y no representan necesariamente los de VanEck. Las opiniones son actuales en la fecha de publicación y pueden variar según la situación del mercado. La información proporcionada por fuentes de terceros se considera fiable y no ha sido verificada de forma independiente en cuanto a su exactitud o exhaustividad, por lo que no puede garantizarse.
Invertir está sujeto a riesgos, incluida la posible pérdida del capital. Si no conoce algún término técnico, puede consultar el Glosario de ETF | VanEck.
Queda prohibida la reproducción total o parcial de este material, así como cualquier referencia a este en cualquier otra publicación sin antes contar con una autorización expresa y por escrito de VanEck.
© VanEck (Europe) GmbH