SMHC: Inversión en el ecosistema paralelo de semiconductores de China
China está invirtiendo fuertemente para desarrollar su propia industria de semiconductores, lo que puede crear oportunidades para los inversores más allá de las carteras tradicionales de semiconductores.
Conclusiones clave
- China está construyendo un ecosistema nacional de semiconductores a lo largo de toda la cadena de valor.
- Los controles globales de exportación más estrictos han acelerado la demanda de alternativas nacionales a los chips.
- El capital soberano está ayudando a financiar el impulso de China hacia la autosuficiencia en semiconductores.
- Las estrategias tradicionales de semiconductores y de China en sentido amplio pueden ofrecer una exposición limitada a esta temática.
- SMHC ofrece exposición específica a las empresas que impulsan el desarrollo del sector de semiconductores en China.
- Invertir en el ETF está sujeto a riesgos, incluida la posible pérdida del capital. Los principales riesgos incluyen la concentración sectorial, los mercados emergentes y los riesgos específicos de China, el riesgo geopolítico, el riesgo de acciones A y el riesgo de divisa.
Muchas asignaciones a semiconductores en la actualidad se concentran en empresas estadounidenses y taiwanesas, captando las capas de diseño y fabricación de la cadena de suministro global. Pero en China está tomando forma un ecosistema de semiconductores independiente, y las asignaciones convencionales pueden no estar captándolo.
Impulsada por capital soberano y por fuerzas estructurales que se han fortalecido en los últimos años, China está construyendo una industria nacional de semiconductores que abarca el diseño de chips, la fabricación, los equipos y el encapsulado. Para los inversores, eso puede significar exposición a empresas que en gran medida están ausentes de las asignaciones tradicionales a semiconductores.
El VanEck China Semiconductor UCITS ETF (SMHC) está diseñado para acceder directamente a esa oportunidad. Sigue el índice MarketVector China Semiconductor 10% Capped Screened Index (MVSMCC), que se dirige a 25 de las mayores y más líquidas empresas chinas de toda la cadena de valor de los semiconductores, desde el diseño y la fabricación hasta el encapsulado avanzado. Estas empresas tienen un peso limitado en las estrategias convencionales de semiconductores y de renta variable china en sentido amplio, lo que confiere a esta exposición un perfil diferenciado con respecto a muchas carteras.
La magnitud de esta ambición quizá quede mejor ilustrada por Huawei. A pesar de haber sido añadida a la Entity List de EE. UU. en 20191, Huawei ha seguido desarrollando sus propias capacidades en semiconductores a través de su unidad de diseño de chips HiSilicon. Huawei es una empresa privada y no se puede invertir directamente en ella. Sin embargo, su trayectoria puede reflejar el impulso más amplio del sector chino de semiconductores, y las empresas que abastecen a ese sector cotizan en bolsa.
La tesis de inversión se apoya en tres fuerzas que se refuerzan mutuamente: la magnitud del desarrollo nacional de semiconductores en China, el impulso a la localización que pueden haber creado los controles de exportación de EE. UU. y el respaldo de capital soberano a este esfuerzo. En conjunto, pueden hacer de este un desarrollo de varios años y no un ciclo pasajero. No obstante, la temática también podría resultar efímera, ya que su éxito depende de cómo se materialicen los riesgos de ejecución, valoración y geopolíticos.
China está construyendo la mayor base de fabricación de chips del mundo
Los semiconductores son los bloques de construcción fundamentales de todos los dispositivos electrónicos, desde los smartphones hasta los centros de datos y los coches, y China se sitúa en el centro de esta industria global tanto como consumidor como, cada vez más, como productor.
En 2025, China fue el mayor comprador mundial de equipos de fabricación de semiconductores, con 49.300 millones de dólares, es decir, aproximadamente el 36% del total mundial de 135.100 millones de dólares2. Esto refleja cuánto están gastando las fábricas en las herramientas físicas utilizadas para fabricar chips, incluidos los sistemas de litografía, las herramientas de grabado y los equipos de deposición. Es una medida de dónde se está construyendo la infraestructura de la industria, y la mayor cuota está en China.
China lidera el gasto en 2025 en equipos de fabricación de semiconductores
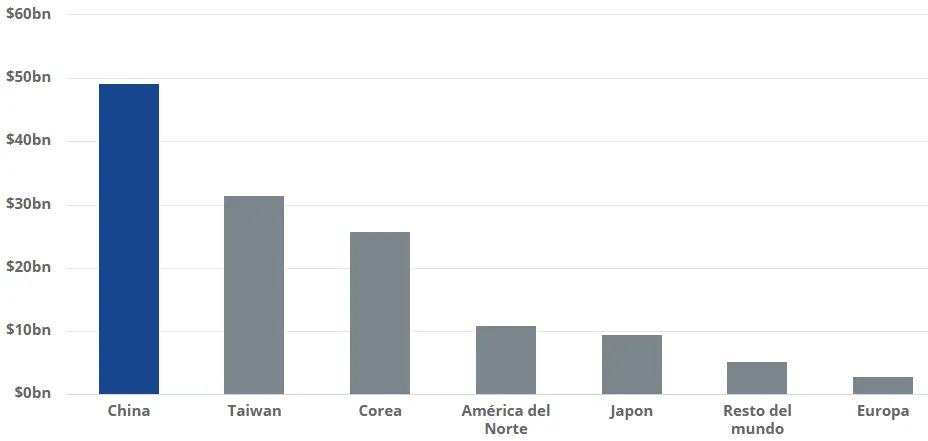
Fuente: SEMI (2026). Estadísticas del mercado mundial de equipos para semiconductores, año completo 2025, a abril de 2026. Gráfico con fines meramente ilustrativos. No pretende ser una previsión ni una predicción de resultados futuros.
Ese nivel de inversión apunta a una prioridad nacional deliberada. China se sitúa en el centro de la industria global como el centro mundial de la electrónica de consumo, con aproximadamente un tercio de todos los dispositivos semiconductores utilizados en sistemas electrónicos ensamblados allí3, pero históricamente su producción nacional ha quedado muy por debajo de esa demanda. Cerrar esa brecha se ha convertido en una prioridad estratégica a medida que los responsables políticos buscan reducir la dependencia de la tecnología extranjera.
El modelo de semiconductores de China se diferencia del de EE. UU.
Comprender en qué se diferencian estructuralmente los ecosistemas de semiconductores de EE. UU. y China ayuda a ilustrar por qué esta oportunidad es distinta de las asignaciones existentes a semiconductores.
El modelo estadounidense se basa en la concentración del diseño y la externalización de la fabricación. Un reducido número de empresas fabless dominantes, entre ellas Nvidia, Qualcomm, Broadcom y AMD, diseña los chips más avanzados del mundo y externaliza su fabricación a fundiciones de Taiwán, principalmente TSMC. Los equipos que utilizan esas fundiciones proceden en gran medida de proveedores estadounidenses y europeos, mientras que el encapsulado y las pruebas se realizan en toda Asia. EE. UU. capta un valor significativo en la capa de diseño, pero depende estructuralmente de la fabricación extranjera para todo lo que viene después4.
China está construyendo algo diferente. En lugar de especializarse en una sola capa de la cadena, China está desarrollando simultáneamente y a escala nacional todas las capas, cubriendo el diseño fabless, la capacidad de fundición, los equipos de fabricación y el encapsulado avanzado4. El objetivo, tal y como se articula en la política estatal, es lograr una mayor autosuficiencia a lo largo de la cadena de suministro de semiconductores5. Ese objetivo sigue estando lejos, y el riesgo de ejecución es significativo.
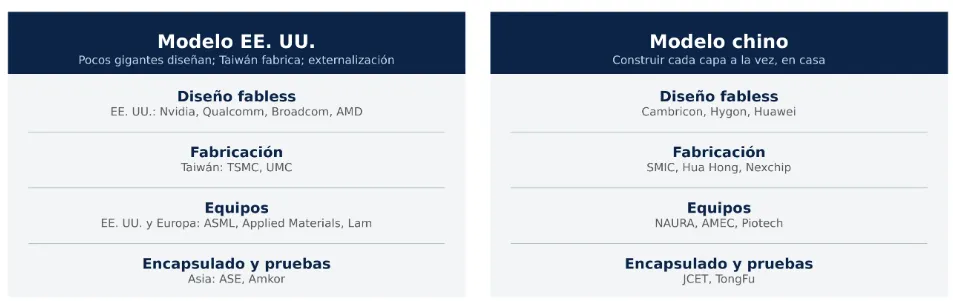
Fuente: TrendForce. (2026); TechInsights. (2026). Análisis de la cadena de valor de los semiconductores en China. Los nombres de las empresas ilustran cada capa de la cadena de valor y no constituyen recomendaciones. Las posiciones pueden variar. Huawei es una empresa privada y no es invertible.
La implicación práctica es que se trata de dos grupos de empresas en gran medida independientes. Un inversor que mantenga una exposición convencional a semiconductores puede tener pocas o ninguna de las empresas chinas que están captando este desarrollo nacional.
Las restricciones pueden haber acelerado el desarrollo nacional de chips en China
La relación entre los controles de exportación de EE. UU. y la inversión de China en semiconductores es una de las dinámicas más contraintuitivas de los mercados actuales. La expectativa convencional sería que las restricciones frenasen el desarrollo de China. Los datos hasta ahora apuntan en una dirección diferente.
Desde 2019, EE. UU. ha endurecido progresivamente los controles sobre la tecnología a la que China puede acceder, incluyendo la incorporación de Huawei y SMIC a la Entity List1. Esto se amplió en octubre de 2022 con amplios controles sobre las exportaciones de chips avanzados y equipos de fabricación de semiconductores. Posteriormente, EE. UU. coordinó con los Países Bajos y Japón la restricción de las ventas de equipos de ASML y Tokyo Electron en 2023, antes de ampliar aún más los controles en 2024 y 2025. Durante ese mismo periodo, el gasto de China en equipos aumentó de aproximadamente 13.000 millones de dólares en 2019 a unos 49.000 millones de dólares en 20252. La trayectoria no fue lineal, ya que el gasto cayó ligeramente en 2022 y se mantuvo plano en 2025. Los datos pueden sugerir que las restricciones aumentaron el incentivo para que las empresas chinas localizasen la cadena de suministro.
El gasto de China en equipos creció a medida que se ampliaban los controles de exportación
Gasto de China en equipos para semiconductores, 2019-2025 (miles de millones de dólares estadounidenses)
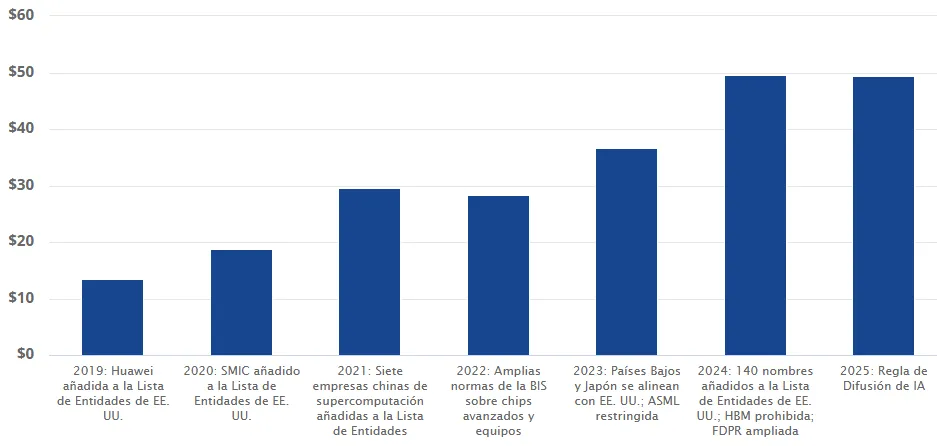
Fuente: Datos de gasto: SEMI (2026). Cronología de los controles de exportación: U.S. Bureau of Industry and Security. (2022-2025). Normas de control de exportación sobre informática avanzada y artículos semiconductores. U.S. Department of Commerce; Center for Strategic and International Studies. (2025); Congressional Research Service. (2025). Con fines meramente ilustrativos.
Términos: BIS (Bureau of Industry and Security) es la autoridad de control de exportaciones de EE. UU. HBM (High Bandwidth Memory) es un tipo de memoria rápida utilizada en chips de IA. FDPR (Foreign Direct Product Rule) es una norma estadounidense que aplica controles de exportación a determinados productos fabricados en el extranjero que utilizan tecnología estadounidense.
El mecanismo es sencillo. Cada restricción puede crear un incentivo de aprovisionamiento que podría beneficiar a un proveedor local. Las fábricas chinas que ya no pueden adquirir herramientas de grabado y deposición de Applied Materials o Lam Research pueden abastecerse de NAURA. Los centros de datos chinos que no pueden comprar GPU de Nvidia pueden recurrir a Huawei o Cambricon. Cada proveedor extranjero excluido del mercado chino puede crear un cliente potencial para una empresa china nacional. Es importante destacar que los posibles cambios en las restricciones generan incertidumbre para los inversores y también pueden influir en la demanda de proveedores chinos nacionales.
Las restricciones a proveedores extranjeros crean beneficiarios nacionales
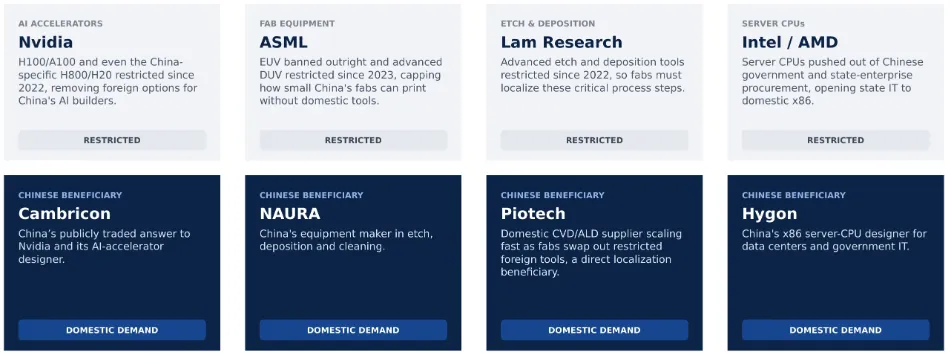
Fuente: Informes anuales de las empresas (FY2024-FY2025); U.S. Bureau of Industry and Security. (2022-2025). Con fines meramente ilustrativos. Las empresas mostradas son solo ejemplos. Los modelos de negocio y los controles de exportación pueden cambiar. No son recomendaciones para comprar o vender ningún valor.
Términos: EUV (Extreme Ultraviolet lithography) es la tecnología más avanzada para imprimir los circuitos más pequeños de los chips. DUV (Deep Ultraviolet lithography) es una tecnología de impresión más antigua que solo puede alcanzar circuitos pequeños con pasos de proceso adicionales. CVD/ALD (Chemical Vapor Deposition y Atomic Layer Deposition) son procesos que aplican capas ultrafinas de material sobre los chips.
China y EE. UU. siguen caminos diferentes para la financiación de semiconductores
La base del desarrollo de China es un nivel de compromiso financiero estatal que destaca por su magnitud en comparación con la política industrial occidental.
El Fondo Nacional de Circuitos Integrados de China ha comprometido aproximadamente 98.000 millones de dólares de capital registrado a lo largo de tres fases desde 2014 (convertidos al tipo de cambio de cada fase), incluidos 47.500 millones de dólares para la Fase III, registrada en mayo de 20245. Ese capital se despliega mediante compras dirigidas, construcción subvencionada de fábricas y financiación preferencial de bancos estatales. La escala es significativa, pero también lo son los riesgos estructurales. La inversión dirigida por el Estado de esta magnitud puede provocar sobrecapacidad y ciclos de auge y caída, y una financiación por debajo del mercado puede sostener capacidad no económica con el tiempo.
El contraste con la política industrial de EE. UU. es importante. La Ley CHIPS asignó 52.700 millones de dólares en 2022, de los cuales 39.000 millones se destinaron a incentivos para la fabricación. Se esperaba que la financiación directa cubriera entre el 5% y el 15% del gasto de capital de un proyecto, y que los incentivos totales, incluidos los préstamos, no superaran el 35%, por lo que los adjudicatarios deben financiar el resto de forma privada6. Los fondos se desembolsan a medida que los proyectos alcanzan los hitos acordados, y el Departamento de Comercio puede exigir su recuperación si un proyecto no se completa en la fecha acordada. A fecha de 15 de julio de 2026, el Departamento de Comercio había adjudicado aproximadamente 31.700 millones de dólares en financiación directa a 49 proyectos, y se habían desembolsado alrededor de 13.100 millones de dólares a abril de 20267.
Los dos enfoques difieren en escala, estructura y perfil de riesgo. El capital de China es mayor y se moviliza con más rapidez, mientras que el modelo estadounidense está más condicionado y tarda más en desplegarse. Ambos conllevan compensaciones reales.
Invierta en el desarrollo de semiconductores de China con SMHC para una exposición específica
SMHC sigue el MarketVector China Semiconductor 10% Capped Screened Index (MVSMCC), un índice basado en reglas diseñado para proporcionar exposición pure-play a la industria china de semiconductores.
La elegibilidad comienza con un filtro de pureza de ingresos. Las empresas deben tener su sede o estar constituidas en China o Hong Kong y obtener al menos el 50% de sus ingresos de semiconductores o equipos para semiconductores (25% para los componentes actuales). Esto pretende garantizar que cada componente sea un participante significativo, en lugar de un conglomerado tecnológico diversificado con una exposición incidental a los chips.
De este universo, se seleccionan 25 empresas en función de una combinación de tamaño y liquidez, para ayudar a mantener la cartera invertible. Los componentes se ponderan utilizando un enfoque modificado de capitalización bursátil ajustada al free float, con un límite del 10% para equilibrar la exposición a los nombres más grandes con la representación del conjunto más amplio de oportunidades. El índice se reconstituye semestralmente, en marzo y septiembre, y se reequilibra trimestralmente.
El índice también aplica filtros de exclusión. Estos cubren empresas sancionadas, investigación basada en normas, armas controvertidas y umbrales de ingresos para sectores como tabaco, juego, equipamiento militar y combustibles fósiles. El Fondo no tiene la inversión sostenible como objetivo de inversión. Aplica filtros tal como se definen en la metodología del índice. Consulte la información relacionada con la sostenibilidad en el Folleto y en el KID.
Para los inversores que buscan acceso al desarrollo nacional de semiconductores de China, el VanEck China Semiconductor UCITS ETF (SMHC) puede ofrecer una forma de acceder a una temática que sigue estando en gran medida ausente de las asignaciones tradicionales a semiconductores.
Riesgos a tener en cuenta
Invertir en el ETF implica riesgos, incluida la posible pérdida del capital. Los principales riesgos se describen a continuación.
- Mercados emergentes e idoneidad: El ETF invierte más del 20% de su valor liquidativo en mercados emergentes. Una inversión en el ETF no debe constituir una proporción sustancial de una cartera de inversión y puede no ser adecuada para todos los inversores.
- Riesgo de concentración: El índice del ETF mantiene un número muy limitado de empresas, todas en una sola industria. La evolución negativa de carácter económico, político u otro que afecte al sector de los semiconductores puede perjudicar al ETF más que a un fondo diversificado entre muchos sectores.
- Riesgo de la industria de semiconductores: Las empresas de semiconductores están expuestas a una rápida obsolescencia de los productos, a una fijación agresiva de precios a medida que crece la capacidad de fabricación, a elevados costes de capital y a beneficios cíclicos. También dependen en gran medida de la propiedad intelectual, se enfrentan a la competencia de nuevos participantes y de competidores extranjeros subvencionados, y están expuestas a disputas comerciales y aranceles. El precio de sus acciones ha sido, y probablemente seguirá siendo, extremadamente volátil en comparación con el mercado en general.
- Riesgo de China: Invertir en empresas chinas implica riesgos que normalmente no se encuentran en los mercados desarrollados. Entre ellos se incluyen suspensiones de cotización, intervención gubernamental en los mercados y las industrias, revalorización o bloqueo de la divisa, posible nacionalización o expropiación de activos, mayor inflación e incertidumbre política, económica y social. El gobierno chino ha influido en los precios, ha fomentado la inversión en determinadas industrias y ha propiciado fusiones, y puede volver a hacerlo. Las normas de auditoría y contabilidad pueden diferir de las de los mercados desarrollados. Los derechos del ETF para buscar reparación pueden ser limitados.
- Riesgo geopolítico y comercial: Los aranceles, las disputas comerciales, los embargos, las sanciones, las restricciones a la inversión, los conflictos regionales o territoriales y otros acontecimientos geopolíticos podrían perturbar los mercados y causar pérdidas repentinas y graves. Determinados valores pueden quedar restringidos, y el ETF puede verse obligado a venderlos con pérdidas.
- Riesgo de divisa: La divisa base del ETF es el dólar estadounidense, mientras que sus posiciones están principalmente denominadas en otras divisas, incluidas el yuan chino y el dólar de Hong Kong. Los cambios de estas divisas frente al dólar pueden reducir la rentabilidad, y la conversión de divisas conlleva costes. Las divisas de mercados emergentes pueden ser muy volátiles, y algunas se gestionan a niveles artificiales. El ETF puede utilizar contratos a plazo sobre divisas para cubrirse, lo que puede no eliminar completamente el riesgo.
Puede encontrar más información sobre estos y otros riesgos en el Folleto y en el Documento de Datos Fundamentales (KID).
Fuentes
1 U.S. Bureau of Industry and Security. (2019-2025). Normas de control de exportación sobre informática avanzada y artículos semiconductores. U.S. Department of Commerce; Center for Strategic and International Studies. (2025); Congressional Research Service. (2025).
2 SEMI. (2026, abril). Worldwide Semiconductor Equipment Market Statistics (WWSEMS), año completo 2025.
3 Yole Group. (2025, noviembre). Semiconductor Industry 2025: Worldwide Dynamics and China’s Strategic Rise Unveiled.
4 TrendForce. (2026); TechInsights. (2026). Análisis de la cadena de valor de los semiconductores en China.
5 State Council of the People’s Republic of China. Guo Fa [2020] No. 8; SASAC. (2022). Document 79; Beijing Municipal Administration for Market Regulation. (2024, 24 de mayo). National IC Fund registry filings.
6 CHIPS and Science Act of 2022 (Public Law 117-167); U.S. Department of Commerce Office of Inspector General. Status Report OIG-25-021-I. NIST, CHIPS for America Notice of Funding Opportunity (28 de febrero de 2023).
7 U.S. Government Accountability Office. (2026, agosto). Semiconductors: Commerce Needs Plan to Meet CHIPS for America R&D Requirements (GAO-26-109121).
INFORMACIÓN IMPORTANTE
Esta es una comunicación publicitaria.
Esta información procede de VanEck (Europe) GmbH, que está autorizada como empresa de inversión del EEE en virtud de la Directiva sobre Mercados de Instrumentos Financieros («MiFiD»). VanEck (Europe) GmbH, con domicilio social en Kreuznacher Str. 30, 60486 Frankfurt, Alemania, ha sido nombrada distribuidora de los productos VanEck en Europa por la Sociedad de gestión, que es una sociedad constituida con arreglo a la legislación neerlandesa y registrada en la Autoridad para los Mercados Financieros (AFM) de los Países Bajos.
Este material solo tiene carácter informativo general y preliminar y no constituye un asesoramiento de inversión, jurídico ni fiscal. VanEck (Europe) GmbH y sus empresas asociadas y controladas (en adelante y de forma colectiva, «VanEck») no asumen ninguna responsabilidad con respecto a cualquier decisión de inversión, desinversión o retención tomada sobre la base de esta información. En primer lugar debe consultarse toda la documentación pertinente.
Los puntos de vista y las opiniones expresados son los de los autores y no representan necesariamente los de VanEck. Las opiniones son actuales en la fecha de publicación y pueden variar según la situación del mercado. La información proporcionada por fuentes de terceros se considera fiable y no ha sido verificada de forma independiente en cuanto a su exactitud o exhaustividad, por lo que no puede garantizarse.
Por favor, consulte el Folleto – en lengua inglesa – y el KID – en lengua local – antes de tomar cualquier decisión final de inversión y para obtener información completa sobre los riesgos. Estos documentos pueden obtenerse gratuitamente en www.vaneck.com, en la sociedad de gestión o en el agente de establecimiento designado.
VanEck China Semiconductor UCITS ETF («ETF») es un subfondo de VanEck UCITS ETFs plc, una sociedad de inversión paraguas UCITS, registrada en el Banco Central de Irlanda, de gestión pasiva y que sigue un índice de renta variable. El producto aquí descrito se ajusta al artículo 8 del Reglamento (UE) 2019/2088 sobre la divulgación de información relacionada con la sostenibilidad en el sector de los servicios financieros. Encontrará información sobre los aspectos relacionados con la sostenibilidad conforme a dicha normativa en www.vaneck.com. Los inversores deben tener en cuenta todas las características u objetivos del fondo, tal y como se detallan en el folleto, en la información relativa a la sostenibilidad o en los documentos relacionados, antes de tomar una decisión de inversión.
El valor del ETF puede fluctuar significativamente como resultado de la estrategia de inversión. Las posiciones del ETF se divulgan cada día de negociación en www.vaneck.com, tanto en la sección de Posiciones del ETF como en la de Documentos –según el archivo de composición de la cartera–, además de publicarse a través de uno o varios proveedores de datos de mercado. El valor liquidativo indicativo (iNAV) del ETF está disponible en Bloomberg. Para más detalles sobre los mercados regulados en los que cotiza el ETF, consulte la sección Información sobre negociación de la página del ETF en www.vaneck.com. Para comprar y vender participaciones del OICVM en el mercado secundario, los inversores deben recurrir a un intermediario (p. ej. un intermediario financiero) y, por lo general, no pueden venderlas de nuevo directamente al OICVM. Esto puede acarrear comisiones de intermediación. El precio de compra puede superar el valor liquidativo actual o el precio de venta puede ser inferior. La inversión en el ETF debe interpretarse como la adquisición de acciones del ETF y no de los activos subyacentes. El tratamiento fiscal depende de las circunstancias personales de cada inversor y puede variar con el tiempo. La ManCo puede poner fin a la comercialización del ETF en una o varias jurisdicciones. El resumen de los derechos de los inversores está disponible en inglés en: summary-of-investor-rights.pdf.
El Índice MarketVector™ China Semiconductor 10% Capped Screened Index es propiedad exclusiva de MarketVector Indexes GmbH (filial al 100% de Van Eck Associates Corporation), que ha encargado a Solactive AG el mantenimiento y el cálculo del Índice. Solactive AG hace todo lo posible para garantizar que el Índice se calcule correctamente. Independientemente de sus obligaciones frente a MarketVector Indexes GmbH («MarketVector»), Solactive AG no tiene ninguna obligación de señalar errores en el Índice a terceros. El VanEck China Semiconductor UCITS ETF no está patrocinado, avalado, vendido ni promocionado por MarketVector y MarketVector no hace ninguna declaración sobre la conveniencia de invertir en el ETF.
No es posible invertir directamente en un índice.
Invertir está sujeto a riesgos, incluida la posible pérdida del capital. Si no conoce algún término técnico, puede consultar el Glosario de ETF | VanEck.
Queda prohibida la reproducción total o parcial de este material, así como cualquier referencia a este en cualquier otra publicación sin antes contar con una autorización expresa y por escrito de VanEck.
© VanEck (Europe) GmbH