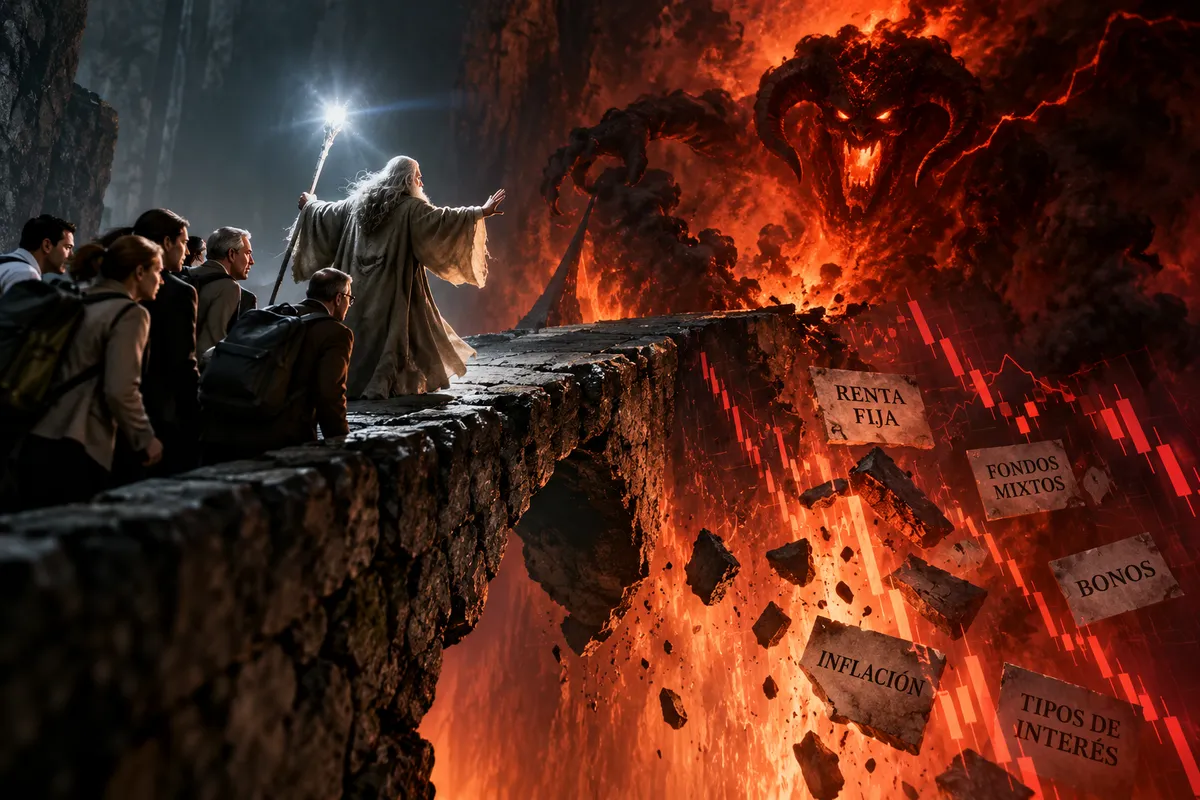
Hay frases cinematográficas que envejecen extraordinariamente bien 🎬.
En El Señor de los Anillos, Gandalf se enfrenta al Balrog en el puente de Khazad-dûm 🌉. Cuando todo parece perdido, deja una última advertencia a sus compañeros:
«¡Huid, insensatos!»
Y salvando las distancias —no espero encontrarme mañana un Balrog entrando en mi oficina 🏢— hay momentos en los mercados financieros 📉 en los que me entran ganas de utilizar exactamente la misma expresión.
Especialmente cuando escucho:
«Yo soy conservador 🛡️.»
«No quiero asumir riesgos 🛑.»
«Prefiero renta fija 📊.»
«Mejor un fondo mixto, que es más seguro ⚖️.»
Y mi favorita:
«En renta fija, como su propio nombre indica, la rentabilidad es fija 💡.»
🤦♂️
¿Seguro?
Porque quizá el mayor riesgo que existe en una inversión no sea saber que estás asumingiendo riesgo.
Quizá sea creer que no lo estás asumiendo ⚠️.
🏛️ El viejo manual del inversor conservador
Durante décadas hemos construido buena parte de la educación financiera sobre una escalera aparentemente sencilla:
a) Depósitos y monetarios -->muy poco riesgo 🏦.
b) Renta fija --> poco riesgo 📜.
c) Fondos mixtos --> riesgo moderado ⚖️.
d) Renta variable --> mucho riesgo 📈.
Sencillo. Cómodo. Fácil de explicar.
Y peligrosamente incompleto 🧩.
Porque una cosa es volatilidad y otra muy diferente es riesgo. Que un activo se mueva menos no significa que carezca de riesgos. La renta fija tiene riesgo de tipos de interés, duración, crédito, inflación, liquidez, divisa, reinversión y, por supuesto, riesgo del propio emisor 📋.
¿El problema? Durante muchos años algunos de esos riesgos estuvieron prácticamente anestesiados 😴:
Tipos de interés cercanos a cero e incluso negativos 📉.
Inflación contenida 🌡️.
Bancos centrales inundando de liquidez el sistema 🌊.
Programas multimillonarios de compra de deuda 🏛️.
La renta fija parecía un enorme colchón donde tumbar el patrimonio del inversor conservador 🛏️. Parecía que el Balrog no existía.
Hasta que apareció 🔥.
🔥 2022: el año en que ardió el viejo manual
2022 debería estudiarse en cualquier curso básico de educación financiera 📚. No porque fuese un accidente irrepetible, sino precisamente por todo lo contrario: porque demostró qué ocurre cuando varios riesgos que parecían dormidos se despiertan simultáneamente ⚡.
La inflación ya había comenzado a aumentar antes de la invasión rusa de Ucrania 🌍. Los cuellos de botella posteriores a la pandemia, la energía y los estímulos fiscales y monetarios habían empezado a mover las piezas. Pero la guerra añadió combustible al incendio 🔥:
Energía ⚡.
Gas ⛽.
Materias primas ⛏️.
Alimentos 🌾.
Cadenas de suministro 🚢.
Inflación 📈.
Y los bancos centrales tuvieron que reaccionar subiendo los tipos de interés 🏦⬆️.
Entonces muchos inversores descubrieron una pequeña gran lección de matemáticas financieras que parecía haberse olvidado:
Cuando suben los tipos de interés, el precio de los bonos existentes puede caer 📉.
Y cuanto mayor sea su duración, mayor puede ser su sensibilidad ⏱️.
No es una opinión. Es matemática financiera 🧮.
Si ayer compraste un bono que paga un 1% y mañana el mercado ofrece bonos comparables al 4%, ¿quién va a querer comprarte el tuyo al mismo precio? Para competir, su precio tiene que bajar 📉.
Bienvenido al maravilloso mundo de la renta «fija». Fija podrá ser la renta contractual de un bono determinado si lo mantenemos hasta vencimiento y el emisor cumple con todas sus obligaciones. Su precio durante el camino puede tener de fijo más bien poco 🎢.
💣 Y entonces cayó el segundo mito: «para eso tengo un mixto»
Aquí llegó la segunda bofetada de realidad ✋💥.
Durante décadas se había popularizado otro constructo financiero: «Cuando cae la bolsa, suben los bonos 📈📉». Por tanto, Renta variable + Renta fija = Diversificación ⚖️. Y sobre esa premisa se construyeron innumerables carteras 60/40 y fondos mixtos 📊.
¿El problema? Que las correlaciones no son leyes de la física, ni contratos firmados ante notario 📝. Pueden cambiar, especialmente cuando acciones y bonos se encuentran con un enemigo común: LA INFLACIÓN 🌋.
Eso fue precisamente lo que ocurrió en 2022: cayó la renta variable, cayó la renta fija y, por tanto, muchos fondos mixtos también cayeron 📉. El supuesto amortiguador dejó de amortiguar precisamente cuando más se necesitaba 🛟.
Miles de inversores descubrieron algo bastante incómodo: su cartera conservadora no era tan conservadora como pensaban 🏚️.
🌡️ El termómetro que muchos inversores conservadores no miran: el MOVE
Llegados a este punto alguien podría pensar: «José Manuel, aquello fue 2022. Ahora la situación es diferente 🌤️».
Por supuesto que es diferente. Pero hagamos algo que me gusta bastante más que hablar de sensaciones: miremos los datos 📊.
Existe un índice llamado ICE BofA MOVE (Merrill Lynch Option Volatility Estimate). Para entendernos, podríamos definirlo como una especie de VIX de la renta fija 🌡️. Mientras el VIX mide la volatilidad implícita de la bolsa estadounidense, el MOVE mide la volatilidad que el mercado está descontando en los tipos de interés estadounidenses a través del mercado de opciones 📋.
¿Y dónde estamos? A cierre del 2 de octubre de 2026: 107,29 puntos 📍.
¿Eso es mucho o poco? Aquí empieza lo interesante 🧐:
Antes de la pandemia (2017-2019), el MOVE se movía de media alrededor de 58 puntos 📉.
En 2021 promedió 61,89 📊.
En 2022 saltó hasta una media de 120,31, alcanzando un máximo de 160,72 🔥.
En 2023 promedió 121,61 y llegó, durante la crisis de la banca regional estadounidense, hasta 198,71 puntos 🚨.
¿Y ahora? 107,29 puntos 📍.
No estamos en los niveles extremos de 2022 o 2023. Pero tampoco estamos ni remotamente en aquel mundo de volatilidad extraordinariamente baja que ayudó a construir la percepción de que los bonos eran ese lugar aburrido, tranquilo y casi inmutable donde aparcar el dinero del inversor conservador 🏝️.
Y hay otro dato que me parece especialmente revelador: el MOVE estaba alrededor de 96 puntos el 25 de septiembre. Cinco sesiones después llegó a 110,45 📈. El propio mercado de renta fija está diciendo: «Aquí hay movimiento ⚠️️».
🧮 ¿Qué significa realmente un MOVE de 107?
Aquí podemos hilar todavía más fino 🔬.
Harley Bassman, creador del MOVE, explica una regla aproximada extraordinariamente útil: divide el MOVE entre 16 ➗. Eso proporciona aproximadamente el movimiento diario en puntos básicos que está descontando el mercado de opciones durante el siguiente mes 📅.
Hagamos la cuenta:
107,29 \16 = 6,7 puntos básicos diarios
Es decir, el mercado está poniendo precio a movimientos diarios relevantes en las rentabilidades de los bonos 📉📈.
¿Y seguimos utilizando «renta fija» como sinónimo de tranquilidad? 🤔
Aquí está precisamente la paradoja. El inversor conservador puede estar tranquilamente sentado en su sofá pensando que ha reducido el riesgo porque ha salido de renta variable y ha comprado renta fija... 🛋️
...mientras los profesionales del mercado están pagando primas para protegerse frente a movimientos importantes de los tipos de interés 🛡️💱.
Uno cree que no hay riesgo 🤷♂️. El otro está pagando por cubrirlo 💰. ¿Quién de los dos está interpretando mejor el mercado?
⚠️ 2022 no fue una anécdota. Fue una advertencia
Y aquí está, para mí, la verdadera enseñanza 💡.
2022 rompió uno de esos constructos financieros que habíamos terminado convirtiendo prácticamente en dogma 🏛️. El MOVE promedió aquel año más de 120 puntos y llegó a superar los 160 🔥. No era ruido. Era el mercado diciendo que algo había cambiado: inflación 📈, guerra 🌍, energía ⚡, subidas de tipos 🏦, retirada de estímulos monetarios 🌊, repricing de los bonos 🏷️ y una realidad que algunos parecían haber olvidado:
⚠️ La renta fija tiene riesgo. Y a veces, MUCHO riesgo 🚨.
Dependerá de la duración ⏱️, del emisor 🏢, del crédito 📋, del vencimiento 📅, de la inflación 🌡️, de los tipos de interés 🏦, de la divisa 💱, de la liquidez 💧 y, por supuesto, del precio al que entremos 🏷️.
Por eso mi reflexión NO es: «La renta fija es mala ❌». Eso sería tan simplista como afirmar que siempre es segura 🛡️. La renta fija puede tener perfectamente cabida dentro de una planificación financiera 📊.
Lo que cuestiono es otra cosa: la falsa sensación de seguridad 🎭.
🧯 «Pero yo soy conservador…»
Esta es una de las frases que más escucho 🗣️: «Soy conservador, así que quiero renta fija 📜».
Y aquí es donde debemos cambiar completamente la conversación 🔄. No. Primero dime: ¿Qué riesgo NO puedes permitirte asumir 🛑?
Porque ser conservador no debería significar automáticamente tener mucha renta fija 📊. Ser conservador debería significar: controlar aquellos riesgos que pueden impedirte alcanzar tus objetivos financieros 🎯. Y eso es muy diferente.
Porque también existe riesgo en tener el dinero parado mientras la inflación erosiona silenciosamente su poder adquisitivo 📉. Existe riesgo en concentrar todo nuestro patrimonio en activos financieros 🏦. Existe riesgo de tipos 📈, de duración ⏱️, de crédito 📋, de liquidez 💧, de divisa 💱, fiscal 🏛️ y geopolítico 🌍.
Y existe otro que considero todavía más peligroso ⚠️:
El riesgo de invertir en algo que creemos seguro simplemente porque alguien lo etiquetó como «conservador» 🏷️.
Una etiqueta comercial no elimina el riesgo 🚫.
🧩 Diversificar NO es coleccionar productos
Y aquí llegamos a otra de mis obsesiones 🎯.
Tener cinco fondos tampoco significa necesariamente estar diversificado 📊. Puedes tener cinco fondos diferentes y que los cinco dependan prácticamente de los mismos factores de riesgo 🔗. Eso no es diversificación ❌. Eso es tener cinco envoltorios diferentes para problemas muy parecidos 📦.
La verdadera diversificación empieza más allá de contar fondos 🔍. Hay que diversificar:
a) motores de rentabilidad 🚀,
b) horizontes temporales ⏳,
c) fuentes de riesgo 🛡️,
d) liquidez 💧,
e) geografías 🌍,
f) clases de activos 🧱.
Renta variable 📈. Activos reales 🏢. Metales preciosos físicos 🪙. Estrategias alternativas 🔮. Liquidez 💵. Crédito privado cuando tenga sentido 📋. Y diferentes motores que no dependan exactamente del mismo interruptor 🔌.
Porque cuando llega una tormenta no quiero descubrir que llevaba cinco paraguas... y todos tenían el mismo agujero ☔❌.
🧙♂️ «¡Huid, insensatos!»
No. No estoy diciendo que haya que salir corriendo mañana de toda la renta fija 🏃♂️💨. Ni muchísimo menos.
Estoy diciendo algo bastante más importante 💡. Hay que salir corriendo de los viejos dogmas financieros 📜❌:
De pensar que Conservador = Renta fija 🛡️🟰📜.
De pensar que Moderado = Mixto ⚖️🟰📊.
De pensar que Arriesgado = Bolsa 🚀🟰📈.
El mundo financiero es bastante más complejo que tres casillas de un test de idoneidad 📋.
2022 nos dejó una advertencia escrita con letras enormes 📝. Y el MOVE nos recuerda que el riesgo no ha desaparecido simplemente porque ya no aparezca todos los titulares 📰.
NO EXISTEN INVERSIONES SIN RIESGO 🚫🛡️. EXISTEN RIESGOS QUE ENTENDEMOS Y RIESGOS QUE TODAVÍA NO HEMOS VISTO 👁️.
Por eso, antes de preguntarme cuánto puede ganar una inversión, prefiero hacer otra pregunta ❓:
¿Qué tiene que ocurrir para que pierda dinero 💸?
Si conoces la respuesta, puedes decidir racionalmente si quieres asumir ese riesgo 🧠.
Si no la conoces... quizá sea el momento de escuchar al viejo Gandalf 🧙♂️:
«¡Huid, insensatos!»
Porque en inversión el problema no suele ser el golpe que ves venir 🥊. Es aquel que estabas convencido de que nunca podía llegar 🌪️.
Un saludo desde Sherwood. 🏹📊💰🌲
TOTALFINANCE: Para todo... para todos.
Las finanzas no son solo para ricos.
Cuida tu dinero de Hacienda y los bancos.
Invierte fácil con Indexa Capital
El gestor de carteras independiente líder en España, con más de
4.860 M€ gestionados, asesorados o administrados, de más de 149 mil clientes. Además, carteras de fondos indexados y de planes de pensiones con diversificación global y comisiones 80 % más bajas que los bancos.