La gran trampa de un S&P 500 en máximos: solo un puñado de valores sostienen el rally
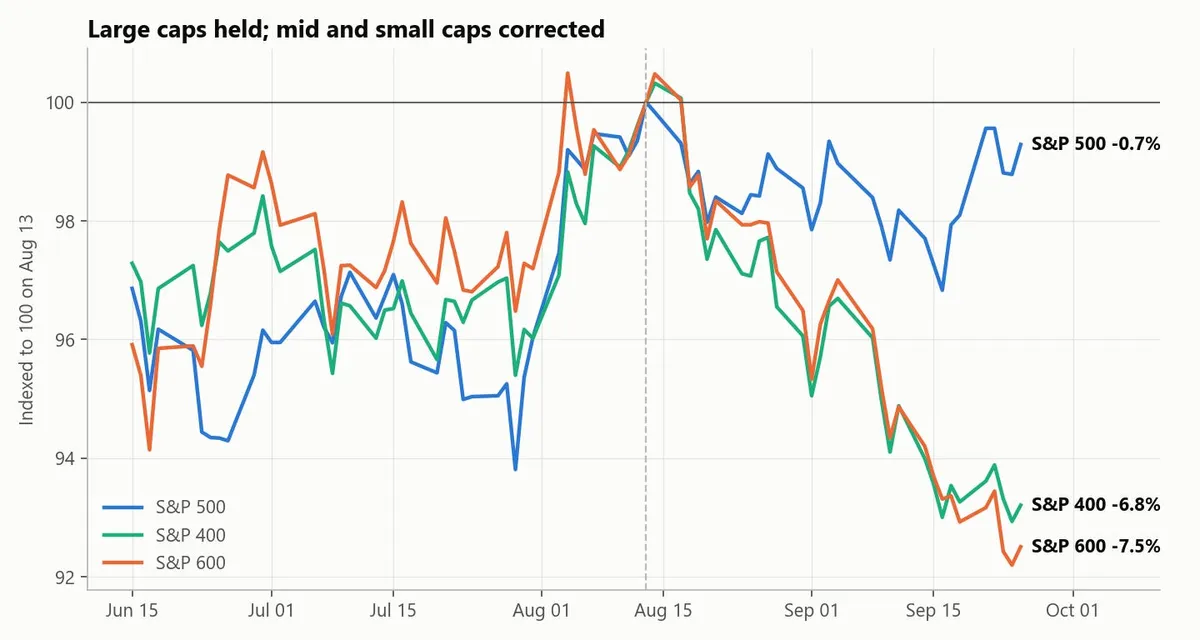
El S&P 500 cerró la semana en 7.743 puntos, apenas un 0,7% por debajo de su máximo histórico del 13 de agosto. Todo parece en orden. Pero si se mira con lupa qué está pasando debajo del índice, la imagen es muy distinta: el S&P 500 equal weight (donde las 500 empresas pesan lo mismo) acumula una caída de más del 5% desde ese mismo pico. Las small caps pierden un 6,9%. Las mid caps, un 6,8%. En apenas 30 sesiones bursátiles se ha abierto un hueco del 7% entre los grandes valores y el resto del mercado.
"Mientras el S&P ponderado por capitalización apenas ha corregido, su versión equiponderada ha caído más de un 5% desde los máximos de agosto y la amplitud de mercado se ha deteriorado con fuerza. Muchas acciones ya han sufrido una corrección, aunque el índice apenas lo refleje", comenta Javier Molina, analista de eToro.
La divergencia no es nueva (en los últimos años, la concentración en mega caps ha sido una constante), pero la velocidad a la que se ha deteriorado la amplitud de mercado en septiembre sí lo es. Y varios indicadores técnicos están lanzando señales que no se veían desde la burbuja puntocom.
Solo un puñado de valores sostiene el índice
Los datos de amplitud son elocuentes. Solo el 47,6% de las acciones del S&P 500 cotiza por encima de su media de 200 sesiones, frente al 71,4% que lo hacía cuando el S&P 500 estuvo en máximos en agosto. En apenas seis semanas, casi una cuarta parte de los valores del índice ha perdido esa referencia técnica
La lectura actual del 27,4% por encima de la media de 50 sesiones confirma que la debilidad no se limita al largo plazo: el deterioro es también reciente. Mientras que en julio entre un 10% y un 12% de los miembros del S&P 500 marcaban nuevos máximos de 52 semanas, ahora esa cifra ha caído al 2-3%.
"No hemos visto una amplitud tan mala en casi 100 años"
La frase es de Jason Goepfert, analista técnico y fundador de SentimenTrader, en Twitter. Goepfert señaló que el S&P 500 subió un 1,5% en una sola sesión reciente, acercándose a un nuevo máximo histórico, pero el número de valores que marcaron mínimos de 52 semanas superó ampliamente al de los que tocaron máximos.
Según su análisis, esta confluencia solo se ha dado en dos ocasiones anteriores: diciembre de 1999 (justo antes del pinchazo de las puntocom) y julio de 1929.
La divergencia actual entre el índice y su amplitud se sitúa en el 7% más bajo de todas las sesiones cercanas a récord desde 1995. El último episodio comparable fue, de nuevo, abril de 2000.
La conexión con los tipos de interés
La subida de los rendimientos de los bonos está agravando la situación. El Treasury a 10 años cerró la semana en el 5,21%, con una subida de unos 100 puntos básicos en lo que va de año y de 40 pb solo en septiembre. El bono a 30 años se sitúa ya en el 5,5%.
Según un reciente análisis de la firma Mott Capital Management, la correlación a dos meses entre el S&P 500 ponderado por capitalización (SPY) y su versión equal weight (RSP) ha caído a 0,47, el nivel más bajo en casi dos décadas.
Históricamente, entre 2007 y 2020, ambos índices se movían de forma casi idéntica (correlación cercana a 1,0). La ruptura de esa relación sugiere que el mercado está funcionando a dos velocidades: un puñado de mega caps que resiste y un universo amplio de valores que sufre el impacto de los tipos altos.
Molina de eToro apunta a la misma disyuntiva en su comentario semanal: "Si los tipos suben porque la economía crece, la bolsa puede absorberlo. Pero si suben por una combinación de inflación persistente, petróleo caro y una Fed que no tiene margen para relajar, el equilibrio se rompe".
Te puede interesar
- 5 ETFs para invertir en el S&P 500 (2026)
- Fondos indexados al S&P 500 en 2026, comparativa y rentabilidad: ¿Cuál es mejor?
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Invierte fácil con Indexa Capital
El gestor de carteras independiente líder en España, con más de
4.860 M€ gestionados, asesorados o administrados, de más de 149 mil clientes. Además, carteras de fondos indexados y de planes de pensiones con diversificación global y comisiones 80 % más bajas que los bancos.