¿Merece la pena cubrir la divisa en las inversiones? Lo que enseñó el dólar en 2025
En resumen: cubrir la divisa protege de los movimientos del dólar, pero tiene un coste y no siempre compensa. En 2025, con un dólar que cayó cerca de un 12% frente al euro, la clase cubierta del Fidelity MSCI World ganaba más de un 10% y la sin cubrir, un 0,7%. En los últimos doce meses ha pasado lo contrario: la cubierta gana un 12,2% y un indexado sin cubrir, un 17,6%. A cinco años ha ganado la versión sin cubrir.
El mercado de divisas se convirtió en 2025 en un factor decisivo para elegir un fondo de inversión desde Europa. La debilidad del dólar frente al euro condicionó los resultados de muchas carteras, incluso en un año positivo para los principales índices bursátiles estadounidenses. Y la pregunta sigue vigente: ¿merece la pena cubrir la divisa o es preferible asumir el riesgo?
El impacto para los inversores europeos
La caída del dólar afectó especialmente a los inversores con exposición a activos en EEUU. "Para los inversores europeos con exposición a activos financieros denominados en dólares, el debilitamiento del dólar deprime los retornos cuando se convierten las ganancias en euros", advertía en septiembre de 2025 Diego Barnuevo, analista de Ebury, en declaraciones a Finect.
De hecho, aunque el S&P 500 y el Nasdaq habían subido entonces un 9% y un 10% respectivamente, la depreciación del dólar frente al euro, en torno al 12%, provocó que "muchos fondos obtengan resultados negativos". Una realidad que subraya la importancia de considerar el tipo de cambio al diseñar las carteras.
"Al final del día, el tipo de cambio es una variable más a tener en cuenta cuando los inversores construyen sus carteras y la gran volatilidad en el mercado de divisas lo ha
puesto en evidencia este año. De no hacerlo, corremos el riesgo de que el tipo de cambio
eche por tierra la rentabilidad de una inversión", insiste el analista de Ebury.
Un ejemplo práctico
El impacto de cubrir o no el riesgo divisa se observa en muchos de los fondos de inversión con cierto peso en EEUU, o bien en índices globales también muy sesgados hacia renta variable estadounidense.
Y para muestra, un botón: el Fidelity MSCI World Index Fund, uno de los fondos más vistos en Finect. Entre enero y principios de septiembre de 2025, la clase sin cubrir del fondo —que asume la exposición al dólar y otras divisas extranjeras— apenas ganaba un 0,7%. En cambio, su versión hedged (cubierta frente a la divisa) superaba el 10% de rentabilidad en el mismo periodo.
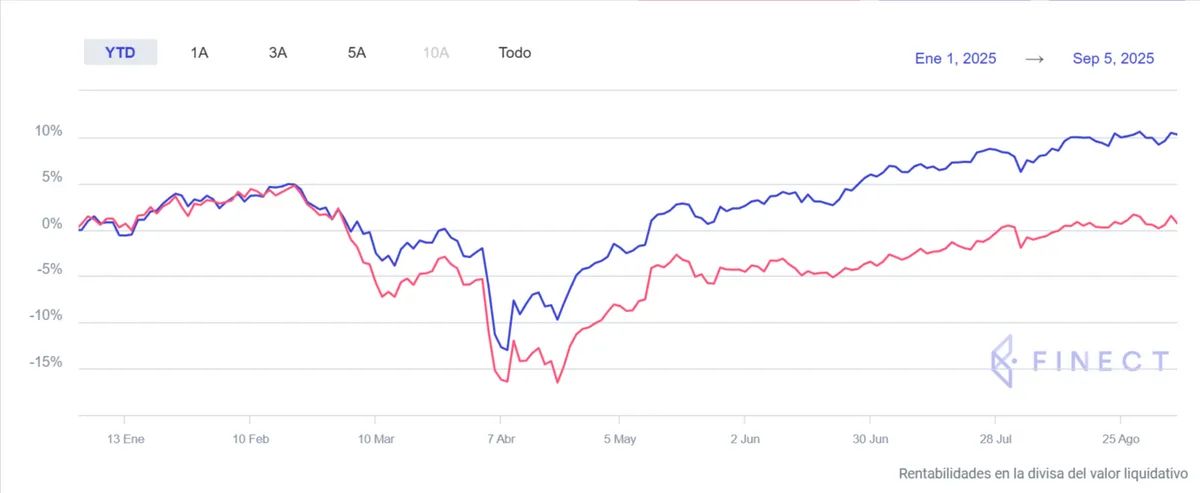
La diferencia ilustra cómo, en un entorno de fuerte depreciación del dólar, la cobertura puede marcar la diferencia.
Un año después, el efecto contrario
El tipo de cambio se mueve en las dos direcciones. En los últimos doce meses (hasta el 23 de octubre de 2026), la clase cubierta del Fidelity MSCI World Index gana un 12,2%, mientras que un fondo indexado al mismo índice sin cubrir, como el Vanguard Global Stock Index, sube un 17,6%. A cinco años, la diferencia también favorece a la clase sin cubrir: un 72,2% frente a un 57,2%.
Es decir, quien cubrió la divisa en 2025 se ahorró el golpe de aquel año, pero ha ganado menos en el siguiente y en el largo plazo.
¿Cubrir la divisa o asumir el riesgo?
El dilema para los inversores europeos es claro: ¿conviene protegerse de la divisa o aprovechar posibles movimientos futuros? Según Barnuevo, "la decisión de cubrirse frente al riesgo divisa o asumirlo depende en última instancia del apetito al riesgo del inversor".
Si se espera un fortalecimiento del dólar, puede ser más rentable asumirlo. Sin embargo, para quienes operan con márgenes ajustados, "a menudo resulta aconsejable la contratación de un seguro que salvaguarde dichos ingresos".
Un error común, añade, es no contar con un plan definido. "Uno de los principales errores que cometen los inversores y las empresas es no diseñar una estrategia clara para gestionar el riesgo divisa", apunta. La gestión disciplinada, frente a las "corazonadas", marca la diferencia.
El papel de los costes de cobertura
Pero claro, la cobertura de divisa no solo depende de expectativas de mercado, también de su coste. Ian Horn, portfolio manager de Muzinich & Co., subraya que "los costes de cobertura de divisas desempeñarán un papel especialmente importante en los próximos 12 meses a medida que la política monetaria diverja".
El coste de la cobertura depende sobre todo de la diferencia entre los tipos de interés de la zona euro y de Estados Unidos: cuanto más altos son los tipos en dólares respecto a los del euro, más cuesta cubrir. En septiembre de 2025, Muzinich estimaba ese coste en torno al 2,25% anual y esperaba que bajara hacia el 1,5%. Desde entonces el BCE ha vuelto a subir tipos este año, hasta el 2,50%, y el coste depende también de lo que haga la Reserva Federal, así que conviene revisarlo antes de elegir una clase cubierta.
Preguntas frecuentes
¿Qué es cubrir la divisa en un fondo?
Usar instrumentos financieros para neutralizar el efecto del tipo de cambio. Un fondo de acciones de EEUU cubierto a euros evoluciona casi como el índice en dólares, sin ganar ni perder por los movimientos del euro frente al dólar.
¿Cuánto cuesta la cobertura de divisa?
Depende de la diferencia de tipos de interés entre las dos monedas. Con el dólar, en los últimos años ha estado aproximadamente entre el 1,5% y el 2,5% anual.
¿Conviene cubrir la divisa a largo plazo?
En renta variable, muchos inversores prefieren no cubrir a largo plazo porque el coste se acumula y los movimientos de divisa tienden a compensarse. En renta fija es más habitual cubrirla, porque la volatilidad de la divisa puede ser mayor que la del propio bono.
Te puede interesar
- Mejores fondos indexados MSCI World
- Por qué tu fondo o ETF del S&P 500 gana menos que el índice
- Mejores plataformas para invertir en fondos
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Mejores cuentas remuneradas de 2026
Explora las cuentas remuneradas más rentables.