Previsiones del euríbor para 2026 y 2027
El índice cierra octubre con una media del 3,239%, casi igual que en septiembre, tras la pausa del BCE; el mercado da un 77% de opciones a una subida en diciembre y ve el euríbor cerca del 3,6% en 2027
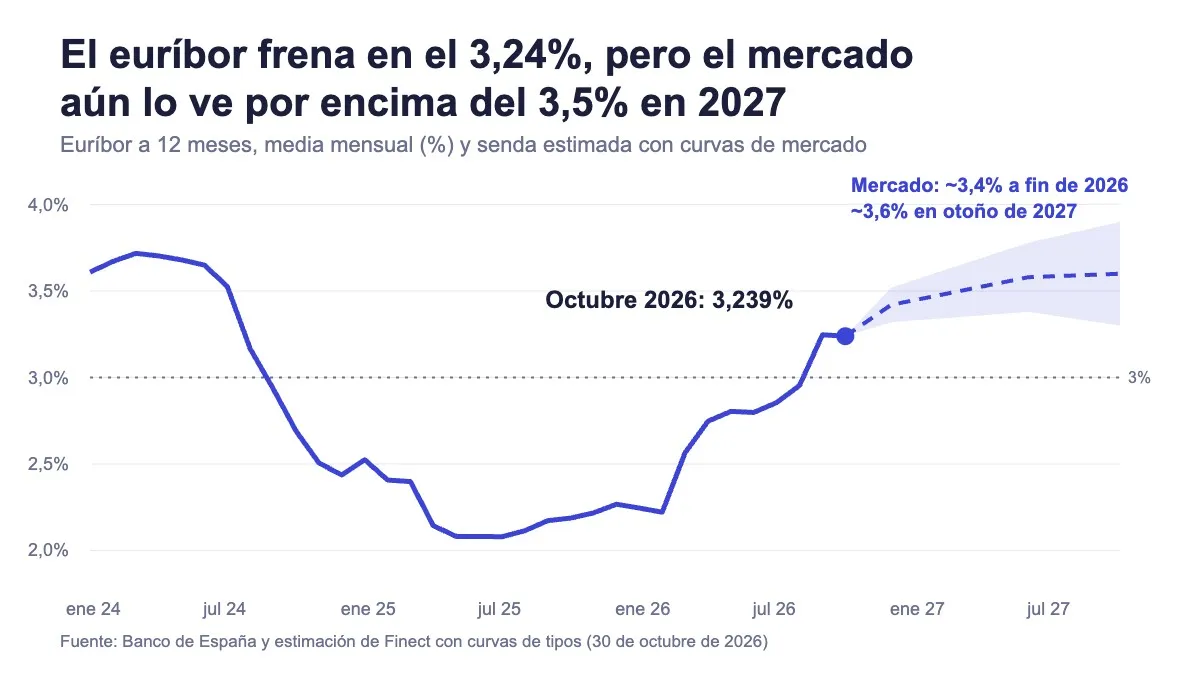
¿Cuál es la previsión del euríbor para 2026 y 2027? El euríbor a 12 meses ha cerrado octubre con una media del 3,239%, prácticamente lo mismo que en septiembre (3,247%). Es la primera bajada mensual desde junio, pero por la mínima: apenas ocho milésimas. Y sigue más de un punto por encima de octubre del año pasado (2,187%). En el día a día se ha movido entre el 3,177% y el 3,323%, y terminó el mes en el 3,306%, por encima de su propia media.
Dicho de otra forma: el euríbor ha hecho una pausa, no un cambio de rumbo. Para los hipotecados a tipo variable que revisan ahora, la factura sigue subiendo. En una hipoteca de 150.000 euros a 25 años (euríbor + 1%) que se revise con el dato de octubre, la cuota pasa de unos 726 a unos 812 euros: casi 86 euros más al mes que en la revisión de hace un año. Son unos 1.030 euros más al año.
La cara buena la ve el ahorrador: productos como las cuentas remuneradas vuelven a pagar algo más.
¿Qué ha hecho el BCE? El 29 de octubre mantuvo los tipos sin cambios: el de depósito sigue en el 2,50%, tras las subidas de junio y septiembre. Pero el mensaje no fue precisamente tranquilizador. Christine Lagarde reconoció que la situación "podría haber justificado una subida" y que, salvo sorpresa, la dirección es "bastante clara". El motivo sigue siendo la inflación: en septiembre llegó al 3,8% en la eurozona, la más alta en tres años, con la energía casi un 19% más cara que hace un año. Y una novedad que también cuenta: Lagarde dejará la presidencia del BCE el 7 de febrero de 2027.
Para que lo veas claro, esta tabla es una estimación orientativa de cómo quedaría la cuota de una hipoteca que firmaras ahora, según por dónde se mueva el euríbor. El escenario "Sube" (3,40%) es, más o menos, donde el mercado espera el euríbor a final de año. Tu caso real dependerá del capital pendiente y de los años que te queden: cuanto más al principio estés de tu hipoteca, más notarás cualquier movimiento; en la recta final, la cuota apenas cambia.
Previsión del euríbor 2026 y 2027: ¿hasta dónde puede subir?
Las casas de análisis siguen yendo por detrás del mercado, aunque algunas ya se acercan. Para cierre de 2026, Bankinter situaba el euríbor entre el 2,65% y el 2,75%, un nivel ya superado. CaixaBank Research, que revisó al alza sus previsiones, lo sitúa en el 3,39%, muy cerca de lo que descuenta hoy el mercado. El panel de Funcas de septiembre, elaborado ya tras la subida del BCE de ese mes, ha elevado dos décimas su previsión para finales de 2027, hasta el entorno del 2,7%, con el tipo de depósito quieto en el 2,50% hasta mediados de ese año. Para finales de 2027, el resto también apunta a una bajada: Bankinter lo ve entre el 2,55% y el 2,65% y CaixaBank Research, en el 2,65%. Ojo: la previsión de Bankinter es anterior a las subidas de junio y septiembre, y ninguna recoge todavía el mensaje del BCE de octubre.
Mientras tanto, lo más útil es mirar lo que descuenta el mercado, que se mueve en tiempo real. Hay dos termómetros. El primero son los futuros del euríbor a 3 meses que cotizan en ICE: encadenando los contratos trimestrales se construye la curva implícita del euríbor a un año vista. El segundo es la curva forward del €STR, el tipo a un día de la eurozona que publica el BCE, sumándole el diferencial habitual con el euríbor.
Según nuestra estimación con datos del 30 de octubre, el mercado da alrededor de un 77% de probabilidad a una subida de un cuarto de punto en la reunión del 17 de diciembre, que llevaría el tipo de depósito al 2,75%. En total, descuenta unos 0,67 puntos de subidas (casi tres de 25 puntos básicos) en las próximas nueve reuniones, que situarían el tipo de depósito cerca del 2,9% en marzo de 2027 y del 3,15% en otoño de 2027. Es menos de lo que esperaba hace un mes, cuando descontaba casi un punto de subidas.
Trasladado al euríbor a 12 meses, las curvas lo sitúan en torno al 3,4% a finales de 2026 (en una horquilla del 3,3% al 3,5%) y cerca del 3,6% a mediados de 2027 (del 3,4% al 3,8%). Para otoño de 2027 la estimación también ronda el 3,6%, aunque a tanta distancia la horquilla se abre mucho, del 3,3% al 3,9%. Es decir, el mercado ha rebajado algo sus expectativas respecto a hace un mes, cuando veía el 3,8% para 2027, pero sigue sin esperar que el euríbor baje el año que viene: lo que descuenta es que suba poco a poco y se quede alto durante más tiempo.
Ojo, porque no todo el mundo compra ese escenario. Gestoras como PIMCO, JPMorgan AM o Carmignac creen que el BCE podría subir menos de lo que se descuenta, porque el encarecimiento de la deuda y la tensión en los bonos franceses ya están frenando la economía. Otras, como Allianz GI, Aberdeen o Vanguard, esperan una subida en diciembre y otra en 2027, hasta el 3%. Lo tienes en nuestro análisis de la reunión del BCE. Y conviene recordar que estas expectativas se mueven a diario con cada dato de inflación: son una foto, no una promesa.
El calendario está claro: el 4 de noviembre se publica el dato adelantado de inflación de octubre en la eurozona y el 17 de diciembre el BCE celebra su última reunión del año, ya con nuevas proyecciones. Ahí se decidirá si llega la tercera subida. Otro dato a vigilar: la media de noviembre, que se conocerá a principios de diciembre y arranca por encima de la de octubre, porque el último dato diario fue del 3,306%.
Qué factores marcarán los próximos meses
El mercado sigue pendiente de un dato: la inflación. Y ahora mismo, sobre todo, del petróleo, que con el conflicto en Oriente Medio ronda los 115 dólares por barril. Cualquier repunte de la energía encarece toda la cadena y acaba llegando a los precios.
Por ejemplo, si al transportista le sube el combustible, encarece sus servicios; la tienda lo repercute en sus productos; y el ciudadano, al ver subir la cesta de la compra, pide subidas de sueldo para no perder poder adquisitivo.
Todo eso se convierte en más inflación, que aleja al BCE de su objetivo y puede llevarle a seguir subiendo tipos. Pero el BCE también tiene que vigilar el otro lado de la balanza: la economía de la eurozona crece poco, la financiación se ha encarecido y la deuda de países como Francia está bajo presión. Subir demasiado podría frenarla más de la cuenta. Por eso mira con lupa si la subida de la energía se contagia a los salarios y a los servicios, los llamados "efectos de segunda ronda". De momento, según Lagarde, las presiones salariales siguen siendo moderadas.
A eso se suma el relevo en el BCE: la salida de Lagarde abre la carrera por su sucesión, y el perfil del elegido, más o menos partidario de subir tipos, puede mover las expectativas. Así que la clave para saber si el euríbor se estabiliza en la zona del 3,2%-3,3%, sube hacia el 3,4%-3,6% como descuenta el mercado o empieza a relajarse está en los datos de inflación de octubre y noviembre, en el precio de la energía y en lo que decida el BCE el 17 de diciembre.
Te puede interesar:
- Mejores hipotecas de septiembre 2026: fijas, mixtas y variables
- Consulta a cuánto está el euríbor hoy
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Este artículo contiene enlaces publicitarios. Si contratas a través de ellos, Finect puede percibir ingresos sin coste adicional para ti.
Invierte fácil con Indexa Capital
El gestor de carteras independiente líder en España, con más de
6.200 M€ gestionados, asesorados o administrados, de más de 149 mil clientes. Además, carteras de fondos indexados y de planes de pensiones con diversificación global y comisiones 80 % más bajas que los bancos.