El gestor del monetario más rentable del año: "Los fondos monetarios representan una alternativa atractiva"
Los fondos monetarios han vuelto al radar de los ahorradores. El Banco Central Europeo (BCE) subió en septiembre los tipos de interés en 25 puntos básicos, hasta el 2,50%, y los mantuvo en ese nivel en su reunión de octubre, en un contexto de inflación presionada por el encarecimiento de la energía. La subida se traslada a la rentabilidad de los activos a corto plazo, que en la década pasada llegaron a cotizar en terreno negativo.
Ofi Invest Asset Management, la gestora del grupo francés Ofi Invest, perteneciente a Aéma Groupe, gestiona cerca de 200.000 millones de euros, según los datos de la entidad a cierre de junio. Su equipo de gestión monetaria administra 19.300 millones de euros y está detrás de Ofi Invest ESG Monétaire (FR0011381227), un fondo con un patrimonio de 5.566 millones de euros. El fondo acumula una rentabilidad del 1,99% en lo que va de 2026 y del 2,30% en los últimos doce meses, según el valor liquidativo a 9 de noviembre, con datos de Morningstar. Gracias a ello, se ha convertido en el fondo monetario en euros más rentable en ambos periodos.
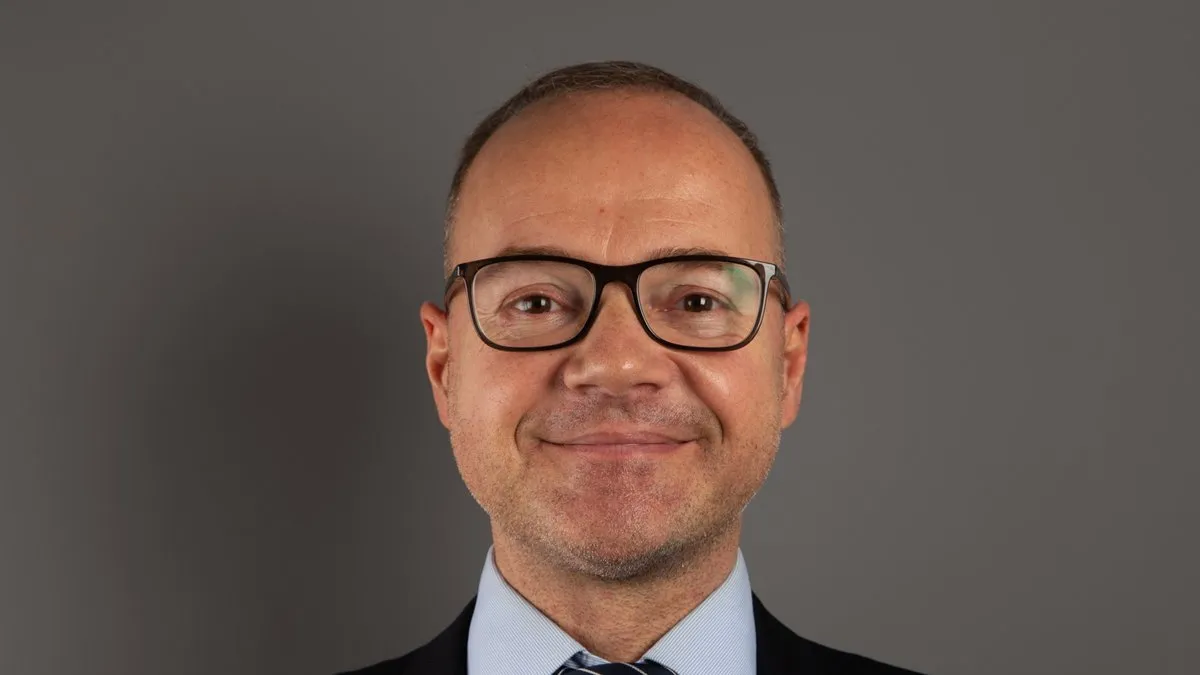
Hemos entrevistado a Daniel Bernardo, gestor del fondo Ofi Invest ESG Monétaire, para conocer cómo se traslada la subida de tipos a un fondo monetario, qué aporta frente a los productos de ahorro tradicionales y cómo gestiona la gestora los riesgos de la cartera.
Bernardo ha defendido que el contexto ha cambiado drásticamente desde la época de los tipos negativos y ha advertido de que perseguir la rentabilidad a toda costa puede acabar perjudicando a un fondo monetario. Por eso, el fondo mantiene unos vencimientos relativamente cortos para aprovechar unos tipos de reinversión potencialmente más altos.
Ofi Invest ESG Monétaire es el fondo monetario en euros más rentable en lo que va de año y a doce meses, según datos de Morningstar. En una categoría donde los fondos suelen moverse muy cerca de su índice, ¿a qué atribuyen esa diferencia?
La experiencia del equipo desempeña un papel central en la rentabilidad. Entender la estructura y la dinámica del mercado es crucial para saber cuándo alargar (o acortar) los vencimientos e incorporar más (o menos) riesgo a la cartera. La gestión activa del WAM y del WAL, en entornos tanto de subidas como de bajadas de tipos, sigue siendo un motor clave de la rentabilidad del fondo y da a los gestores una gran flexibilidad para aplicar su estrategia dentro del marco del Reglamento de Fondos del Mercado Monetario. La asignación a bonos también es una fuente significativa de rentabilidad, gracias a la gestión activa en el mercado secundario y a las oportunidades de valor relativo más allá del universo tradicional del papel comercial. Por último, la liquidación en T+1 [el partícipe recibe el dinero un día hábil después de la orden] contribuye a dar estabilidad al pasivo del fondo, porque ofrece a los inversores un acceso rápido a la liquidez y favorece una base de partícipes más estable.
Invertir en esta estrategia conlleva riesgos específicos (de tipos de interés, de crédito, de contraparte, etc.), que se detallan en el folleto del fondo, disponible en https://www.ofi-invest-am.com/en/funds.
El BCE subió en septiembre los tipos hasta el 2,50%. ¿Cómo y con qué rapidez se traslada ese movimiento a la rentabilidad de un fondo monetario?
En un entorno de subidas de tipos, las decisiones del BCE suelen estar ya descontadas antes del anuncio oficial, salvo que se produzca una sorpresa. Eso significa que los títulos en cartera ya han incorporado ese cambio en su valoración. Al mantener un vencimiento medio ponderado (WAM) [plazo medio hasta que los títulos vencen o revisan su tipo de interés] y una vida media ponderada (WAL) [plazo medio hasta la devolución efectiva del principal] reducidos, los cupones y el principal se reinvierten más rápido a tipos más altos. Cuanto mayor es la rotación de la cartera, más rápido se integra en su rentabilidad el cambio de tipos del BCE.
Muchos ahorradores dejaron de mirar los monetarios durante los años de tipos negativos. ¿Por qué deberían volver a hacerlo ahora? ¿Qué papel pueden jugar en una cartera si el BCE deja de subir o vuelve a bajar los tipos?
El contexto ha cambiado drásticamente desde la época de los tipos negativos. Entonces, el BCE llevó la facilidad de depósito a terreno negativo para evitar la deflación en la eurozona. Hoy, el quebradero de cabeza del BCE es contener la inflación. Como el mercado monetario se beneficia directamente de las subidas de tipos y de unos tipos más altos, un fondo monetario resulta hoy más atractivo frente a otras clases de activos.
Si el BCE deja de subir tipos o empieza a recortarlos, los fondos monetarios pueden seguir beneficiándose durante un tiempo de las inversiones realizadas en un entorno de tipos más altos. Sin embargo, las rentabilidades futuras no están garantizadas y pueden disminuir con el tiempo, a medida que las posiciones de la cartera se reinvierten a los tipos vigentes, más bajos.
"El contexto ha cambiado drásticamente desde la época de los tipos negativos"
Los ahorradores españoles suelen tener su dinero en depósitos, cuentas remuneradas o Letras del Tesoro. ¿Qué les aporta un fondo monetario?
Los ahorradores españoles obtienen actualmente en torno a un 2% en el depósito bancario medio de nueva contratación, mientras que los depósitos a plazo y las cuentas remuneradas más competitivos ofrecen aproximadamente entre un 3% y un 3,5% bruto. Las Letras del Tesoro a doce meses rinden en torno al 3%. Con el €STR [tipo de interés a un día del mercado interbancario del euro] acercándose al 2,5%, los fondos monetarios representan una alternativa atractiva. Ofrecen liquidez diaria, una rentabilidad que se devenga a diario y una amplia diversificación entre instrumentos a corto plazo, sin obligar al inversor a inmovilizar su capital hasta el vencimiento. Además, los fondos que cumplan los requisitos pueden acogerse al régimen de traspasos, que permite a los inversores particulares cambiar de fondo sin tributar por las plusvalías en el momento del traspaso.
Una de las fuentes de rentabilidad del fondo es alargar vencimientos. ¿Cómo gestionan esa estrategia en un entorno de subidas de tipos?
Gestionar un fondo monetario exige encontrar un equilibrio sutil entre riesgo y rentabilidad. Perseguir la rentabilidad a toda costa puede acabar perjudicando el comportamiento del fondo. Creemos que los riesgos para las rentabilidades del mercado monetario están actualmente sesgados al alza. Por eso, mantenemos la prudencia en la construcción del calendario de vencimientos y conservamos un WAM y un WAL relativamente cortos, para preservar la flexibilidad y aprovechar unos tipos de reinversión potencialmente más altos.
"Perseguir la rentabilidad a toda costa puede acabar perjudicando el comportamiento del fondo"
El fondo tiene una gran exposición a la deuda bancaria y a emisores franceses. ¿Qué les lleva a apostar por ellos y cómo gestionan esa concentración?
Francia es uno de los grandes emisores del mercado monetario europeo, al igual que las compañías financieras. Dado el tamaño del fondo, la asignación de Ofi Invest ESG Monétaire tiene que estar, hasta cierto punto, próxima a la estructura del mercado. Dicho esto, hemos reducido recientemente nuestra exposición a emisores franceses para mitigar el riesgo idiosincrático. Los diferenciales a doce meses de los emisores financieros frente al €STR se han ampliado ligeramente, pero el mercado no apunta a ningún riesgo específico a corto plazo. Además, hemos desarrollado nuestra propia matriz para evaluar el riesgo de crédito de la cartera y reducir la concentración, sobre todo en los emisores con peor calificación. Pese a las medidas de diversificación y de gestión del riesgo aplicadas por el equipo de inversión, el fondo sigue expuesto a riesgos de mercado, de crédito, de liquidez y de concentración.
El fondo registró rentabilidades negativas entre 2017 y 2021, cuando los tipos estaban por debajo de cero. ¿Qué ha cambiado desde entonces? ¿Qué riesgos debe tener en cuenta el inversor en un fondo monetario?
El contexto macroeconómico ha cambiado drásticamente desde entonces. Hemos pasado de un periodo casi deflacionista a un entorno de inflación en máximos de varias décadas, que ha obligado a los bancos centrales a mantener los tipos altos durante más tiempo. Aunque el fondo registró rentabilidades negativas entre 2017 y 2021, logró batir al EONIA (o al €STR), una vez descontadas todas las comisiones, todos los años de ese periodo. Las rentabilidades pasadas no son un indicador fiable de las rentabilidades futuras.
Los inversores deben tener en cuenta que el fondo está expuesto al riesgo de tipos de interés, que puede afectar a los instrumentos de renta fija. Esta exposición es limitada y solo afecta de forma marginal a la parte de la cartera a tipo fijo. El fondo también está expuesto al riesgo de sostenibilidad: un incidente o una situación de carácter medioambiental, social o de gobernanza podría tener un impacto negativo significativo. Por último, el fondo está expuesto al riesgo de crédito. Un deterioro de la calidad crediticia de un emisor, como una rebaja de su calificación, puede reducir el valor de sus bonos y provocar una caída del valor liquidativo del fondo.
"Hemos reducido recientemente nuestra exposición a emisores franceses para mitigar el riesgo idiosincrático"
El fondo excluye al 30% de los emisores con peor calificación ESG. ¿Cómo encaja este filtro con el objetivo de rentabilidad del fondo? ¿Qué aporta a la gestión del riesgo?
La exclusión del 30% de los emisores con peor calificación ESG está plenamente integrada en el proceso de inversión del fondo y en su objetivo de rentabilidad. Aunque reduce el universo de inversión elegible, creemos que refuerza la gestión del riesgo, porque evita emisores que pueden estar más expuestos a riesgos de gobernanza, regulatorios, reputacionales o relacionados con la sostenibilidad. Este filtro ESG se aplica junto con nuestro análisis de crédito tradicional y es coherente con nuestro enfoque, mantenido desde hace años, de excluir determinados sectores. Así, el fondo busca ofrecer rentabilidades competitivas con un universo de inversión de mayor calidad y más resiliente, en línea con los requisitos del sello francés ISR en su versión V3. Aunque la integración de criterios ESG y la exclusión de emisores buscan reforzar el perfil de riesgo de la cartera, no eliminan el riesgo de pérdida de capital ni pueden garantizar rentabilidades futuras.
Te puede interesar:
- Fondos monetarios: la subida del BCE "debería incrementar directamente la rentabilidad"
- Los fondos monetarios más populares en Finect en el primer semestre de 2026
Este contenido puede ser catalogado como material de marketing. No constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos y rentabilidades pasadas no son garantía de rentabilidades futuras.
Esta comunicación publicitaria está dirigida exclusivamente a clientes profesionales o contrapartes elegibles, según se definen en la Directiva MiFID II 2014/65/UE y 2016/1034 relativa a los mercados de instrumentos financieros. Su contenido no está aprobado para clientes minoristas ni partícipes de planes de pensiones. Esta comunicación está reservada exclusivamente a Finect.
Esta comunicación publicitaria ha sido elaborada por Ofi Invest Asset Management, sociedad gestora de carteras (APE 6630Z) de derecho francés autorizada por la Autorité des Marchés Financiers (AMF) con el número GP92012, número de IVA intracomunitario FR51384940342, sociedad anónima con consejo de administración y un capital de 71.957.490 euros, con domicilio social en 127-129, quai du Président Roosevelt, 92130 Issy-les-Moulineaux, inscrita en el Registro Mercantil de Nanterre con el número 384 940 342.
Esta comunicación publicitaria no garantiza la idoneidad de los productos o servicios presentados para la situación u objetivos del inversor y no constituye una recomendación, un asesoramiento ni una oferta de compra de los productos financieros mencionados. Ofi Invest Asset Management declina toda responsabilidad por los daños o pérdidas derivados del uso, total o parcial, de los elementos que contiene. Ofi Invest Asset Management considera que la información y las cifras contenidas en esta comunicación publicitaria eran válidas y exactas en la fecha de su elaboración. No puede garantizarse la exactitud de la información procedente de fuentes públicas.
Los análisis y las recomendaciones de asignación se basan en hipótesis y previsiones internas de Ofi Invest Asset Management en el momento de la elaboración de esta comunicación, que podrían no cumplirse total o parcialmente. No deben interpretarse como garantía de rentabilidad de una inversión y pueden modificarse en cualquier momento.
El valor de una inversión en los mercados financieros puede subir o bajar y fluctuar en función de los tipos de cambio. Dados los riesgos económicos y de mercado, no puede garantizarse que los productos y servicios mencionados en esta comunicación publicitaria alcancen sus objetivos de inversión. Las rentabilidades pasadas no son un indicador de las rentabilidades futuras.
Los fondos presentados en esta comunicación pueden no estar registrados en todas las jurisdicciones y pueden estar sujetos a restricciones para determinadas personas o en determinados países, conforme a la normativa nacional aplicable. Antes de invertir, los inversores deben comprobar las posibles limitaciones o restricciones legales relativas a la suscripción, compra, tenencia o venta de participaciones de los fondos.
La sociedad gestora puede decidir poner fin a las disposiciones relativas a la comercialización del fondo de conformidad con la Directiva 2014/91/UE.
Puede consultarse más información sobre los derechos de los inversores y las reclamaciones en la página "Investor Rights", disponible en inglés y francés en https://www.ofi-invest-am.com/pdf/ofi-invest-AM_investors-rights.pdf. La información regulatoria está disponible en https://www.ofi-invest-am.com/en/informations-reglementaires. Estos documentos están disponibles en inglés.
El documento de datos fundamentales (KID), en español e inglés, y el folleto, en francés e inglés, se facilitan a los suscriptores antes de la suscripción y en el momento de esta. También están disponibles en www.ofi-invest-am.com. Estos documentos, así como los últimos informes financieros disponibles, pueden solicitarse a Ofi Invest Asset Management. LU26/00942/300427.
Descubre los mejores brókers y exchanges de 2026
Te contamos los mejores exchanges de criptomonedas y los mejor brókers para empezar a invertir online.