Fed el miércoles, BCE el jueves y el IPC el viernes: la semana que marca el precio del dinero hasta 2027
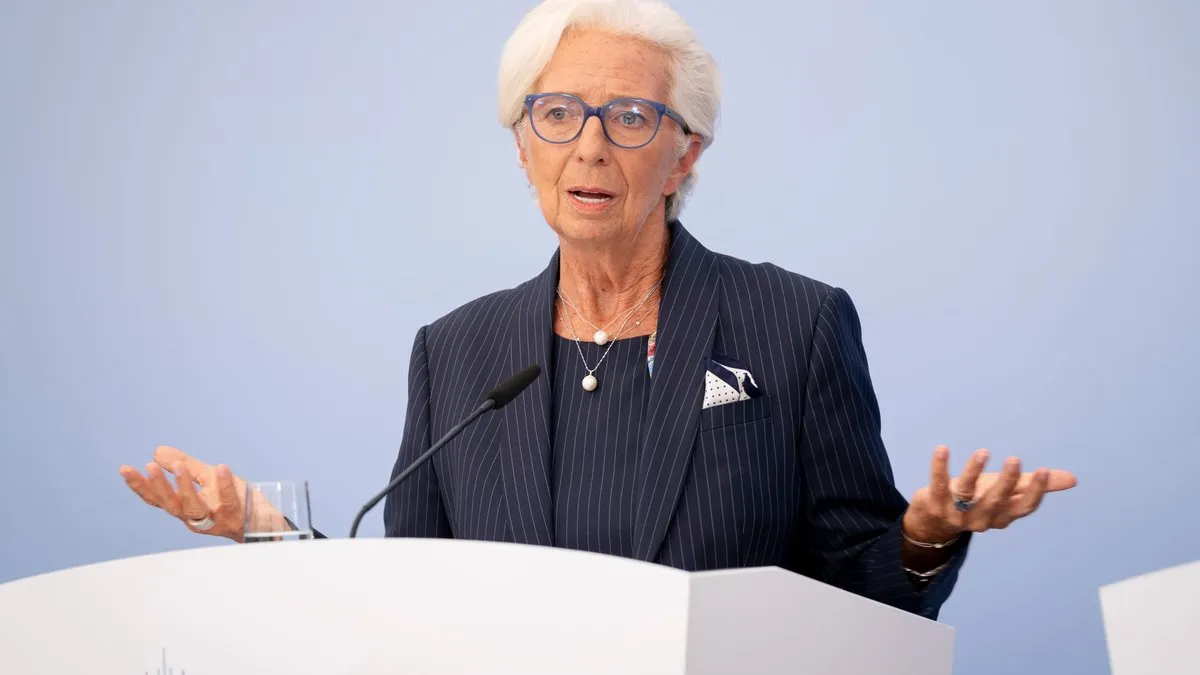
Semana de bancos centrales. Los inversores afrontan tres decisiones de política monetaria en apenas 72 horas: la Reserva Federal de Estados Unidos (Fed) el miércoles 28, el Banco Central Europeo (BCE) el jueves 29 y el Banco de Japón el viernes 30. El consenso da por hecho que ninguna de las tres instituciones tocará los tipos tras las subidas de septiembre, con la Fed en el rango del 3,75%-4,00% y la facilidad de depósito del BCE en el 2,50%.
Los inversores se fijarán en el lenguaje: si Kevin Warsh y Christine Lagarde dejan abierta la puerta a diciembre y qué dicen de las dos subidas adicionales que el mercado descuenta para 2027, con el Brent en máximos de seis meses y la inflación de la Eurozona en el 3,8%. "Llega la hora de la verdad para los mercados. Esta semana presentan resultados compañías que representan alrededor del 36% de la capitalización del S&P 500, mientras los bancos centrales decidirán el rumbo del precio del dinero", ha resumido Manuel Pinto, responsable de análisis de XTB, en su comentario semanal.
Los usuarios de Finect pueden encontrar información sobre diferentes productoss para rentabilizar el ahorro en los siguientes artículos: mejores depósitos a plazo fijo y mejores cuentas remuneradas.
Miércoles 28 de octubre: la Fed, entre la inflación y el riesgo de "pasarse de frenada"
La Reserva Federal anuncia su decisión a las 19:00 horas, con rueda de prensa de Warsh a las 19:30 horas. Los tipos están en el 3,75%-4,00% tras la subida de 25 puntos básicos del 16 de septiembre, aprobada por unanimidad, y el mercado asigna apenas un 10% de probabilidad a un nuevo incremento, según el Departamento de Análisis de Renta 4 Banco, matriz de Renta 4 Gestora.
"Desde R4 consideramos que la Fed hará una pausa en octubre, aunque podría subir 25 p.b. en la reunión del 9 de diciembre (c. 75% de probabilidad), en línea con el dot plot presentado en septiembre, que sitúa los tipos en el 4,0%-4,25% a finales de 2026", ha señalado la entidad. "El mercado descuenta además dos subidas adicionales en 2027 hasta el 4,5%, si bien dichos movimientos serán totalmente dependientes de la evolución de la inflación y el empleo", ha añadido.
XTB también espera una pausa, pero advierte del riesgo de ir demasiado lejos. "Consideramos razonable esperar para comprobar cómo se transmite la subida de septiembre. Los tipos no producen todos sus efectos inmediatamente y responder a cada dato de inflación con un nuevo incremento elevaría el riesgo de pasarse de frenada", ha sostenido Pinto. La rentabilidad del bono estadounidense a diez años llegó a superar el 5,3% en octubre y las hipotecas siguen por encima del 7%, según XTB. "Para los inversores, lo decisivo será qué pesa más en el discurso de Warsh: la persistencia de la inflación o el deterioro del crédito y la actividad", ha apuntado.
Jueves 29 de octubre: el BCE, con Francia y el petróleo sobre la mesa
El BCE publica su decisión a las 14:15 horas y Lagarde comparece a las 14:45 horas. La facilidad de depósito está en el 2,50% tras la subida del 10 de septiembre, la segunda del año, y el mercado "asigna una probabilidad casi nula de subida en la reunión de la próxima semana por el empeoramiento de la situación en Francia", según Renta 4.
"Desde R4 consideramos que el BCE hará una pausa en octubre, aunque no descartamos +25 p.b. en la reunión del 17 de diciembre (c. 75% de probabilidad), totalmente dependiente de la evolución de los costes energéticos y los efectos de segunda ronda en la inflación", ha explicado la entidad. Sobre lo que viene después, su posición es clara: "Las dos subidas adicionales que el mercado descuenta para 2027, hasta el 3%, nos parecen excesivas en vista de los riesgos sobre el crecimiento y sobre Francia."
El contexto no ayuda a relajarse. El Brent marcó el viernes máximos de seis meses por encima de los 117 dólares por barril y este lunes cede un 2%, hasta los 115 dólares, mientras el gas europeo supera los 95 euros por megavatio hora, su nivel más alto desde 2022, según Renta 4. La inflación de la Eurozona alcanzó el 3,8% en septiembre y las expectativas de los consumidores a un año subieron al 3,1%, según la encuesta del BCE recogida por Link Securities.
"En principio, entendemos que el fuerte repunte de los rendimientos de los bonos soberanos ofrece a estos bancos centrales una justificación adicional para mantener sus tasas de referencia sin cambios, a la espera de comprobar cómo evoluciona la inflación durante los próximos meses", ha apuntado Juan J. Fernández-Figares, director de Gestión IICs de Link Securities. "De este modo, podrían dejar la puerta abierta a nuevas subidas de tipos en sus reuniones de diciembre, en función de los datos que se vayan publicando", ha añadido.
El viernes 30 cierra la ronda el Banco de Japón, con el tipo de referencia en el 1,25% tras la subida de septiembre. Renta 4 espera también una pausa, con una subida de 25 puntos básicos en diciembre como escenario más probable.
Datos macro: el PCE y el PIB de EEUU el jueves, los IPC de octubre el viernes
El jueves 29 a las 13:30 horas Estados Unidos publica a la vez la primera estimación del PIB del tercer trimestre y el índice de precios PCE de septiembre, la medida de inflación preferida de la Fed. El consenso espera un crecimiento del 3,2% anualizado, desde el 2,2% anterior, y un PCE subyacente del 3,1%, una décima más que en agosto, según Renta 4.
El viernes 30 llegan los IPC preliminares de octubre de España (9:00 horas), Francia, Italia y Alemania (14:00 horas), tras un septiembre en el que la inflación repuntó hasta el 4,9%, el 3,1%, el 4,2% y el 3,3% respectivamente, según la agenda de Self Bank. Ese mismo día se conocerán las primeras estimaciones del PIB del tercer trimestre de la Eurozona (11:00 horas), para el que se espera un avance trimestral del 0,2%, y de Alemania, Francia, España e Italia. El martes 27 se publicará la tasa de paro española del tercer trimestre y la confianza del consumidor de EEUU.
Resultados: la semana de Alphabet, Microsoft y Amazon
Alrededor de un tercio de las compañías del S&P 500 rinde cuentas esta semana, según Link Securities. Estas son las principales citas en Wall Street:
- Lunes 26: Verizon.
- Martes 27: Boeing, Coca-Cola y Visa.
- Miércoles 28: Alphabet, Microsoft, Ford, GE Vernova y T-Mobile.
- Jueves 29: Amazon, Caterpillar, Eli Lilly, Intel, Mastercard y Merck.
- Viernes 30: Chevron y ExxonMobil.
En Europa publican a lo largo de la semana Santander, BBVA, Sabadell, CaixaBank, Repsol, Naturgy, Endesa, Redeia, Indra, BNP Paribas, Deutsche Bank, UBS, Volkswagen, Mercedes-Benz, Shell, BP y TotalEnergies, entre otras, según el calendario de Self Bank, que advierte de que las fechas no están confirmadas en todos los casos.
"Como venimos señalando, tan importante o incluso más que las propias cifras trimestrales será conocer las perspectivas que ofrecen estas compañías sobre la evolución de sus negocios, especialmente en un escenario geopolítico tan complejo e incierto como el actual", ha señalado Figares. El foco está en cuánto invierten en inteligencia artificial Alphabet, Amazon y Microsoft y cómo lo financian.
¿Por qué hay que estar atento esta semana?
Porque batir previsiones ya no basta. "La cita llega cuando los buenos resultados empiezan a saber a poco", ha advertido Pinto. El 83% de las compañías que han publicado supera las previsiones de beneficio, pero la sorpresa positiva conjunta es del 2,1%, frente al 7,5% de media de los últimos cinco años, según XTB. "La temporada todavía está empezando, pero el mercado exige algo más que aprobar: necesita razones para seguir pagando por el crecimiento futuro", ha añadido.
Y porque la pausa de los bancos centrales no significa que la financiación se abarate. "El mercado puede enfriar la actividad sin que la Fed tenga que anunciar una nueva subida", ha sostenido Pinto. A ello se suma la sorpresa de Brasil, donde Lula ha ganado la segunda vuelta con el 51,8% de los votos. "En España, Santander, Telefónica y Mapfre están entre los nombres que vigilar por su exposición al país", ha apuntado el responsable de análisis de XTB.
¿Cómo puede afectar al bolsillo de los ciudadanos?
- Hipotecas: una pausa del BCE no baja el euríbor si Lagarde mantiene diciembre abierto. Las cuotas de las hipotecas variables seguirán revisándose con el euríbor a 12 meses en el entorno del 3,26%.
- Ahorro: con los tipos en el 2,50% y la puerta abierta a más subidas, los depósitos y las cuentas remuneradas mantienen rentabilidades por encima del 2%.
- Inversiones: la reacción de la bolsa dependerá más del mensaje de Warsh y Lagarde que de la decisión en sí, y de que Alphabet, Microsoft y Amazon convenzan con sus planes de inversión en IA. "Mantenemos nuestra preferencia por la deuda estadounidense de vencimientos cortos y por incorporar duración gradualmente", ha señalado Pinto.
- Energía: el Brent en máximos de seis meses y el gas en máximos desde 2022 son el argumento que Lagarde y Warsh tendrán sobre la mesa para no cerrar la puerta a diciembre.
Te puede interesar:
- A&G: el BCE y la Fed subirán los tipos menos de lo que espera el mercado
- Mejores brókers para invertir
- Mejores hipotecas
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Mejores cuentas remuneradas de 2026
Explora las cuentas remuneradas más rentables.