FED | De las palabras a los hechos: llega la hora de actuar
Jenny Zeng, CIO de Renta Fija de Allianz Global Investors
Esperamos que el Comité Federal de Mercado Abierto (FOMC en inglés) realice una subida de 25 puntos básicos de los tipos de interés. El dato de inflación de agosto, que se situó por encima de lo esperado, probablemente ha suprimido cualquier argumento para postponer esta decisión, dado que el contexto macroeconómico sigue apuntando a unos tipos muy elevados.
Sin embargo, en nuestra opinión, la política monetaria sigue siendo acomodaticia. Los tipos reales no son especialmente restrictivos y las condiciones financieras generales continúan siendo laxas. Además, dentro del Comité crece el respaldo a nuevas subidas de tipos, algo que quedó patente en julio, cuando tres miembros emitieron votos discrepantes apostando por una postura más agresiva.
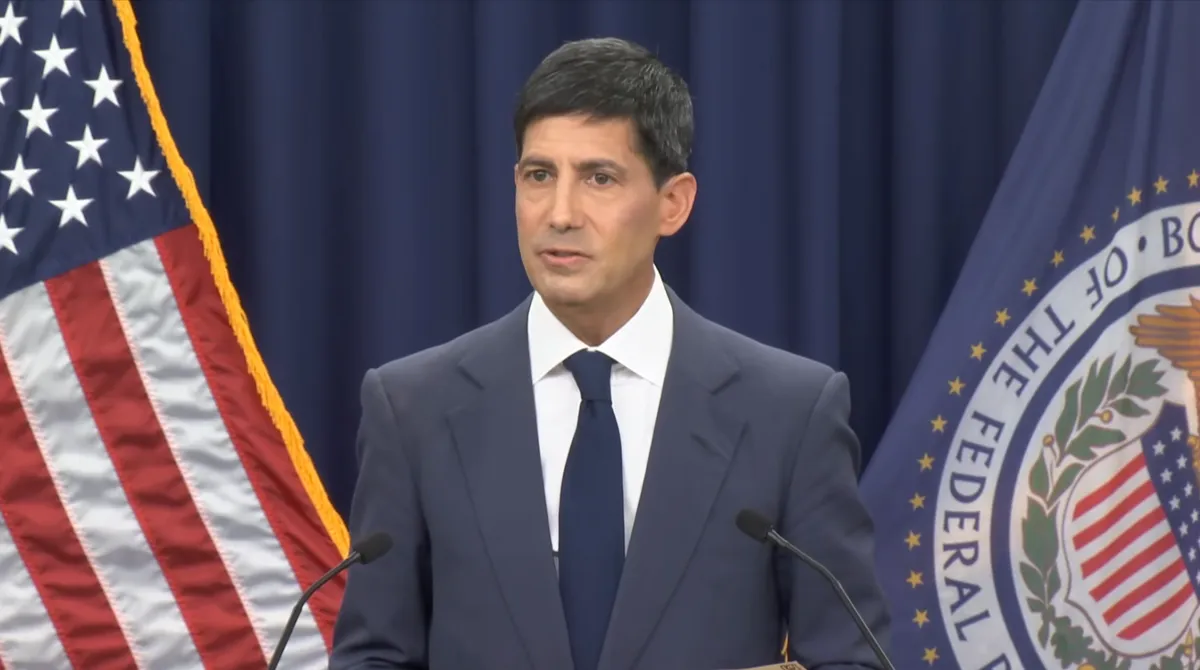
El presidente de la Fed, Kevin Warsh, trasladó un mensaje similar en Jackson Hole, al señalar que “queda trabajo por hacer” mientras la inflación no avance de forma convincente hacia el objetivo. Desde entonces, la confianza empresarial ha mejorado, el crecimiento parece estar recuperando dinamismo y la inflación continúa en niveles elevados, con el repunte de los precios de la energía añadiendo nuevos riesgos al alza.
Esperamos que estas dinámicas queden reflejadas en la actualización del SEP y el dot plot (el gráfico que refleja las previsiones de tipos de los responsables de la Fed), que deberían seguir apuntando a un crecimiento sólido, con una inflación por encima del objetivo y una predisposición a mantener los tipos en niveles elevados.
La Fed también está actuando en un entorno político cada vez más complejo. La Casa Blanca continúa reclamando tipos de interés más bajos, mientras que las nuevas iniciativas en torno al mercado de deuda del Tesoro añaden otra capa de complejidad a la interacción entre la política fiscal y monetaria. Después de años en los que la inflación se ha situado por encima del objetivo, la credibilidad de la Fed está siendo cuestionada. Por ello, los mercados estarán pendientes de que el presidente Warsh respalde con hechos el tono de sus últimos discursos.
Aunque su promesa de un cambio más amplio en el régimen de política monetaria ha generado incertidumbre sobre la función de reacción de la Fed, sus recientes declaraciones dejan pocas dudas de que recuperar la estabilidad de precios sigue siendo una prioridad. La reunión de septiembre será, por tanto, el momento en el que ese compromiso se pondrá a prueba.
Desde el punto de vista de la inversión, los bonos del Tesoro de EE.UU ligados a la inflación (TIPS) deberían ofrecer un mejor comportamiento, dado que persisten las presiones alcistas sobre los precios de la energía. En el tramo corto de la curva de tipos, los bonos soberanos alemanes podrían ofrecer un mejor valor relativo que los bonos del Tesoro estadounidense. En divisas, preferimos monedas menos correlacionadas con el dólar estadounidense. Por otro lado, favorecemos las divisas procíclicas o que ofrecen tipos de interés más elevados, financiando estas posiciones con divisas cuyos tipos de interés son más bajos.
En definitiva, la cuestión más relevante para los inversores ya no es dónde estarán los rendimientos de los bonos del Tesoro el próximo mes, sino cómo deben adaptarse las carteras a un mundo en el que el capital ya no es gratuito.