¿Por qué la inflación se resiste a bajar?
La inflación se ha mantenido de forma persistente muy por encima de los objetivos fijados por la mayoría de los principales bancos centrales durante más de cinco años. Recientemente, una serie de nuevas tensiones por el lado de la oferta, junto con una economía sólida, han frenado la tendencia inicial de desinflación que comenzó tras el ciclo global de endurecimiento monetario aplicado por los bancos centrales en 2022 y 2023 tras la pandemia. Dado que apenas hay señales de que estas presiones inflacionistas se estén suavizando, los bancos centrales han vuelto a adoptar un tono más restrictivo y han comenzado a dar los primeros pasos de lo que podría convertirse en un nuevo ciclo de subidas de tipos, aunque de menor magnitud. Por tanto, creemos que actualmente existen cuatro grandes fuentes de presión inflacionista, especialmente en Estados Unidos:
En primer lugar, el repunte de los conflictos entre EE.UU. e Irán y entre Rusia y Ucrania está ejerciendo presión sobre los precios de la energía y los alimentos. Los futuros del crudo Brent han vuelto a situarse de forma sostenida por encima de los 100 dólares por barril por primera vez desde la primavera, mientras que el precio medio de la gasolina en EE. UU. se acerca a los 4,30 dólares por galón, también en máximos desde ese periodo. A su vez, los problemas de producción, las restricciones en las cadenas de suministro y el aumento de los costes de transporte están presionando al alza los precios de los alimentos. Además, la aparición de un fenómeno como El Niño añade riesgos al alza para los precios alimentarios en los próximos trimestres.
En segundo lugar, aunque los efectos adversos de los aranceles se han moderado, siguen influyendo en los precios de los bienes subyacentes y podrían intensificarse de nuevo. El arancel medio aplicado a las importaciones estadounidenses se ha mantenido en torno al 11% desde que el Gobierno de Trump sustituyó este verano gran parte de los aranceles temporales previstos en la Sección 122 por otros de carácter más permanente al amparo de las Secciones 301 y 232. Los recientes desacuerdos comerciales entre EE. UU. y Canadá ponen de manifiesto la continua disposición del Gobierno estadounidense a utilizar los aranceles como una herramienta clave de política exterior, lo que mantiene un riesgo alcista sobre los niveles arancelarios. Y aunque muchos modelos sugieren que gran parte de su repercusión sobre los precios al consumo ya se ha producido, es probable que todavía quede cierto recorrido.
En tercer lugar, el crecimiento económico subyacente ha demostrado una notable fortaleza. El gasto de los consumidores estadounidenses se ha mantenido, especialmente entre los que tienen rentas más altas. Durante el verano, el crecimiento del gasto discrecional se concentró en los servicios, particularmente en actividades relacionadas con el ocio y los viajes. De hecho, los mercados laborales han mostrado una mayor estabilidad este año tras la debilidad observada anteriormente. La creación de empleo del sector privado ha repuntado y la tasa de desempleo continúa en niveles históricamente bajos, aunque la evolución de los salarios es desigual. Con una mayor confianza en la estabilidad de sus ingresos y unas valoraciones bursátiles cercanas a máximos históricos, los consumidores están recurriendo cada vez más a sus ahorros.
En cuarto lugar, el ciclo de inversión en inteligencia artificial (IA) está generando presiones al alza sobre los precios de la tecnología y los componentes electrónicos. La competencia por la energía, las materias primas clave y la capacidad de computación probablemente están contribuyendo al encarecimiento de distintos bienes y servicios, desde software y hardware hasta actividades de ocio y componentes energéticos. La BEA (Bureau of Economic Analysis) actualizará este mes la metodología utilizada para calcular el deflactor del PCE (Personal Consumption Expenditures) con el objetivo de reflejar mejor determinados ajustes de calidad y comparabilidad de productos en la categoría de software, lo que reducirá ligeramente la tasa oficial de inflación. Sin embargo, la continua expansión de los centros de datos y la creciente adopción de la IA en todos los sectores seguirán ejerciendo presión al alza sobre la inflación.
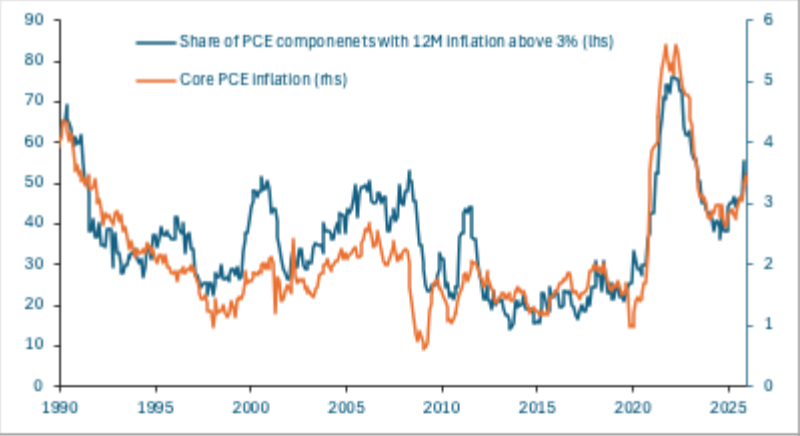
Teniendo en cuenta estos riesgos, no sorprende que la inflación siga situándose por encima del objetivo del 2% de la Reserva Federal, ni que las presiones inflacionistas se estén extendiendo a un número cada vez mayor de componentes.
Esta situación coloca a la Reserva Federal en una posición complicada: las perturbaciones de oferta son impredecibles y pueden intensificarse o desaparecer con relativa rapidez, mientras que la política monetaria tiene una capacidad limitada para influir directamente sobre ellas. Al mismo tiempo, una inflación elevada y unos mercados laborales que vuelven a fortalecerse pueden generar tensiones entre los distintos objetivos del mandato de la Fed.
No obstante, la persistencia de las disrupciones en las cadenas de suministro y el riesgo de sobrecalentamiento de la economía aumentan la probabilidad de que las presiones inflacionistas (inicialmente temporales) terminen incorporándose a los salarios, a las políticas de fijación de precios de las empresas y a las expectativas de inflación. Con una inflación que previsiblemente seguirá siendo persistente y situada por encima del objetivo durante los próximos trimestres, es razonable esperar nuevas medidas de endurecimiento monetario por parte de la Fed en los próximos meses.
Claves de la próxima semana
La próxima semana nos ayudará a evaluar la confianza en la evolución de la economía de Europa. El martes, la publicación preliminar de la confianza del consumidor de la zona euro correspondiente a septiembre ofrecerá un indicador adelantado del sentimiento de los hogares, que en la última publicación se situó en -15,5. Después, la atención estará en Alemania, donde el jueves se conocerán los resultados de la encuesta ifo de septiembre. El índice de clima empresarial se situó anteriormente en 88,8 puntos, mientras que la valoración de la situación actual fue de 88,5 puntos y las expectativas para los próximos meses alcanzaron los 89,1 puntos. En conjunto, estos indicadores ayudarán a los inversores a evaluar si la confianza está comenzando a estabilizarse o si la incertidumbre económica continúa pesando sobre las perspectivas.
En Estados Unidos, la agenda macroeconómica será relativamente reducida, con la publicación de los PMI preliminares de S&P Global correspondientes a septiembre, los pedidos preliminares de bienes duraderos de agosto y los índices de confianza del consumidor y expectativas de inflación de la Universidad de Michigan. Estos indicadores ofrecerán una referencia a corto plazo sobre la evolución del consumo y el sentimiento de los hogares durante el último mes.
El calendario también será reducido en Reino Unido y en Japón, donde la publicación de los PMI de S&P Global el miércoles constituirá la principal referencia económica de la semana.
Esperemos que pronto se produzca una rápida vuelta a la desinflación,
Liam Wash
La inflación en EE. UU. continúa en niveles elevados y sus presiones se están generalizando
Inflación subyacente del PCE (eje derecho) y porcentaje de componentes con una inflación interanual superior al 3 % (eje izquierdo); datos en porcentajes