La inflación está redefiniendo las reglas
La inflación ha vuelto a ocupar un lugar destacado en el punto de mira de los inversores tras varias décadas de ausencia. La fuerte subida de los precios registrada en 2022, impulsada por las enormes medidas de estímulo fiscal tras la pandemia y el estallido de la guerra en Ucrania, se consideró inicialmente un fenómeno temporal. Sin embargo, cada vez son más los indicios que apuntan a que una inflación estructuralmente más elevada podría convertirse en el nuevo escenario de referencia.
Más allá del impacto de la inflación de 2022, varias tendencias estructurales a largo plazo apuntan en la misma dirección. El envejecimiento de la población, la disminución de la población activa china, la transición energética, la reindustrialización de las economías occidentales, las políticas fiscales cada vez más expansivas y la creciente fragmentación geopolítica están erosionando gradualmente las fuerzas desinflacionistas que han marcado la economía mundial durante las últimas tres décadas. Estas tendencias estructurales se ven ahora reforzadas por una serie de factores cíclicos que siguen alimentando las presiones sobre los precios.
La guerra entre Rusia y Ucrania sigue prolongándose a las puertas de Europa. Más allá de su repercusión en los precios de la energía y las materias primas, ha puesto de manifiesto la urgente necesidad de que los países occidentales refuercen sus capacidades de defensa. La ambición de Alemania de aumentar el gasto en defensa hasta el 3,5 %1 del PIB para 2029 pone de manifiesto una tendencia más amplia que probablemente impulsará la demanda pública e industrial en los próximos años.
Más recientemente, el recrudecimiento de las tensiones en torno a Irán ha puesto de manifiesto lo frágil que sigue siendo el equilibrio energético mundial. A esto se ha sumado la salida de los Emiratos Árabes Unidos de la OPEP+ a finales de abril de 2026, lo que pone de manifiesto una creciente divergencia entre los principales países productores de petróleo y apunta a un mercado petrolero potencialmente más volátil.
En EE. UU., las presiones inflacionistas siguen siendo igual de persistentes. Los datos de inflación de mayo aumentaron hasta alcanzar sus niveles más elevados desde mayo de 2023, lo que podría marcar el inicio de una nueva tendencia alcista. El aumento de los precios del combustible, los aranceles, las políticas de inmigración más restrictivas y las medidas fiscales expansionistas refuerzan la idea de que una inflación estructuralmente más alta en EE. UU. dista mucho de ser un escenario remoto.
La inteligencia artificial también está contribuyendo a este nuevo panorama inflacionista. Aunque la tecnología promete un aumento significativo de la productividad a largo plazo, la potencia de cálculo necesaria para hacer funcionar estos modelos exige una inversión ingente en centros de datos, redes eléctricas, infraestructuras hidráulicas y componentes estratégicos, como los semiconductores. Por lo tanto, los efectos inflacionistas de este ciclo de inversión podrían preceder en varios años a los beneficios en materia de productividad.
En conjunto, estos acontecimientos apuntan al retorno de un entorno económico más cíclico, caracterizado por rotaciones más frecuentes entre sectores, estilos de inversión, regiones e incluso clases de activos. En un mundo así, es probable que las estrategias pasivas, que a menudo se centran en los ganadores del ciclo anterior, se vuelvan cada vez más vulnerables a los cambios de régimen. Por el contrario, una gestión activa y flexible proporciona las herramientas necesarias para adaptarse a estas condiciones cambiantes del mercado y aprovechar las oportunidades que estas generan. Esta convicción constituye el eje central de la gestión que Frédéric Leroux lleva a cabo en con Pierre-Edouard Bonenfant en la gestión de Carmignac Portfolio Inflation Solution.
Carmignac Portfolio Inflation Solution: Una estrategia multiactivos para un entorno de inflación estructuralmente más alta
La perspectiva de una inflación estructuralmente más elevada pone en tela de juicio muchos de los principios de asignación de activos que han prevalecido en las últimas décadas. Las carteras tradicionales 60/402, que se han beneficiado de unos tipos de interés persistentemente bajos y de una correlación negativa entre la renta variable y la renta fija, podrían perder gradualmente su eficacia. La década de los setenta ya demostró cómo las crisis del petróleo, la inflación persistente y el aumento de los tipos de interés podían afectar negativamente a ambas clases de activos al mismo tiempo. Más recientemente, el año 2022 nos ha servido de claro recordatorio, con pérdidas significativas tanto en los mercados de renta variable como en los de renta fija.
Los periodos de inflación elevada también alteran de manera fundamental la relación entre las distintas clases de activos. Una cartera tradicional «equilibrada» pierde gran parte de su ventaja en materia de diversificación cuando las acciones estadounidenses y los bonos soberanos pasan a estar correlacionados positivamente, y la correlación aumenta de alrededor de cero a casi 0,7. Lo mismo puede decirse del oro, que, aunque sigue siendo considerado por muchos como un activo refugio, cada vez está más correlacionado con los mercados financieros. En este contexto, los inversores necesitan invertir en activos cuyos factores de rentabilidad sigan siendo verdaderamente independientes de los mercados tradicionales. Las materias primas cumplen esta función especialmente bien. Su baja correlación con otras clases de activos (inferior a 0,2) las convierte no solo en una fuente eficaz de descorrelación, sino también en una fuente de diversificación y en un posible motor de rentabilidad durante los periodos inflacionistas.3
Carmignac Portfolio Inflation Solution se diseñó específicamente para hacer frente a este reto. Su objetivo es generar rentabilidad a lo largo de las diferentes fases del ciclo de inflación mediante una asignación flexible y gestionada de forma activa entre múltiples clases de activos.
En períodos de aceleración de la inflación, la estrategia busca la exposición a los activos con mayores probabilidades de beneficiarse del aumento de los precios. La cartera invierte directamente en materias primas (a través de ETC y empresas mineras), al tiempo que refleja sus previsiones sobre la inflación principalmente mediante swaps de inflación. A diferencia de los bonos indexados a la inflación, estos instrumentos ofrecen una exposición directa a las expectativas de inflación sin verse afectados por el impacto negativo del aumento de los tipos nominales.
Por el contrario, cuando las presiones inflacionistas comienzan a remitir y los tipos de interés se estabilizan, surgen nuevas oportunidades de inversión. Los activos tradicionales vuelven a ganar atractivo, lo que permite que la cartera se reoriente progresivamente hacia estos segmentos del mercado.
A medida que la inflación vuelve a cobrar impulso, las acciones tecnológicas siguen alcanzando nuevos máximos, respaldadas por el fuerte crecimiento de los beneficios que se espera de las empresas líderes en inteligencia artificial. Por lo tanto, Frédéric Leroux y Pierre-Edouard Bonenfant mantienen una visión constructiva respecto a la renta variable a corto plazo, aunque reconocen que una sorpresa en materia de inflación podría alterar rápidamente el entorno actual del mercado. Por consiguiente, la cartera se ha construido con una distribución equilibrada, combinando la exposición a la renta variable con posiciones significativas en materias primas (energía, metales preciosos y metales industriales) y estrategias específicas contra la inflación. En cuanto a la renta fija, dados los elevados niveles de deuda en las economías desarrolladas, la continua expansión fiscal y las perspectivas de inflación, los gestores mantienen una duración global neutra. De cara al futuro, también consideran que es probable que el retorno de la ciclicidad económica amplíe el liderazgo del mercado más allá de la renta variable estadounidense. Esta convicción se refleja en una asignación superior a la media a los mercados emergentes, que podrían beneficiarse de una reasignación gradual de los flujos de capital mundiales, junto con un dólar estadounidense más débil.
En un entorno en el que la inflación podría volver a convertirse en una fuerza determinante del mercado, el objetivo ya no es simplemente proteger las carteras frente a sus efectos, sino también aprovechar las oportunidades que genera a lo largo del ciclo. Esta es precisamente la filosofía en la que se basa el fondo Carmignac Portfolio Inflation Solution. Mediante el ajuste dinámico de sus posiciones en materias primas, estrategias de inflación, renta fija y renta variable, la estrategia pretende convertir los cambios en el ciclo de inflación en posibles fuentes de rentabilidad a largo plazo.
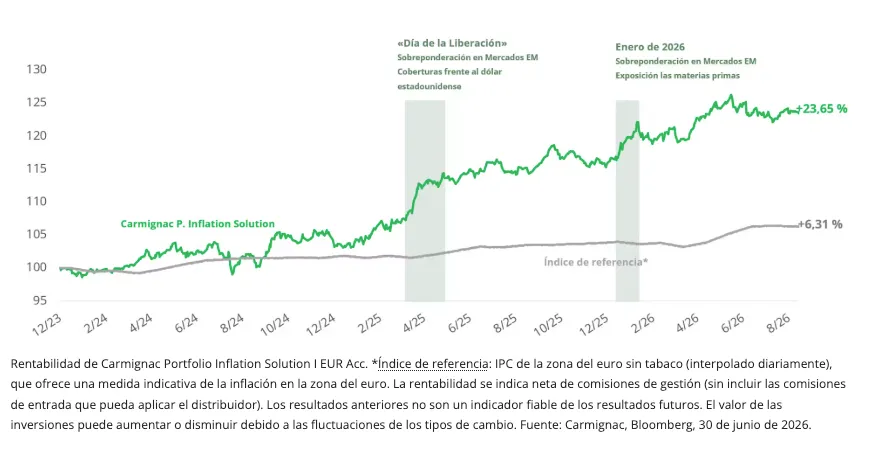
1Fuentes: FT.com.
2Cartera tradicional: 60 % en acciones / 40 % en bonos.
3Fuente: Bloomberg. Bonos: Índice ECAS; Acciones estadounidenses: S&P 500; Materias primas: Índice de materias primas de Bloomberg (BCOM). Correlaciones mensuales. Períodos considerados: 2010-2021 y 2022-junio de 2026.
Fuente: Carmignac a 31 de ago. de 2026.
Fecha del primer VL : 15/12/2023.
Las rentabilidades históricas no garantizan rentabilidades futuras. La rentabilidad es neta de comisiones (excluyendo las eventuales comisiones de entrada aplicadas por el distribuidor) El fondo no garantiza la preservación del capital.
La rentabilidad puede aumentar o disminuir como consecuencia de las fluctuaciones de las divisas, en el caso de las acciones que no estén cubiertas por divisas.
Indicador de referencia: Eurostat Euro HICP ex tobacco index (interpolado en una cotización diaria)