Bolsa en máximos: ¿cómo seguir invertido si se acaba la fiesta? | Finect Alpha con Raúl Fernández, Álvaro Braceras y Victoria Torre
¿Cómo seguir invertido en bolsa si se acaba la fiesta? ¿Basta con indexarse o con fondos que se pegan al índice para no sufrir de más? ¿Y qué pinta el oro dentro de un fondo de renta variable global?
Hace nada vimos un ensayo de cómo sería ese escenario. En una sola semana, la tecnología se dejó casi un 5% en el S&P 500 mientras el consumo defensivo y la salud subían cerca de un 4%, y el Kospi coreano llegó a perder un 7,5% en un solo día. Después la cosa se calmó, pero la duda sigue ahí: salirse del todo del mercado ha sido un error para muchos inversores (lo contamos en Invertir con la bolsa en máximos: ¿nos vamos o nos quedamos?), y quedarse bailando a lo loco puede acabar en revolcón, más aún con el bono americano a 10 años pagando más de un 5%. Y, sin embargo, hay gestores que llevan años haciendo justo lo contrario que el mercado: ignorar el índice, centrarse en las valoraciones y quedarse por detrás mientras dura la subida, a la espera de encajar mejor el golpe cuando llegue.
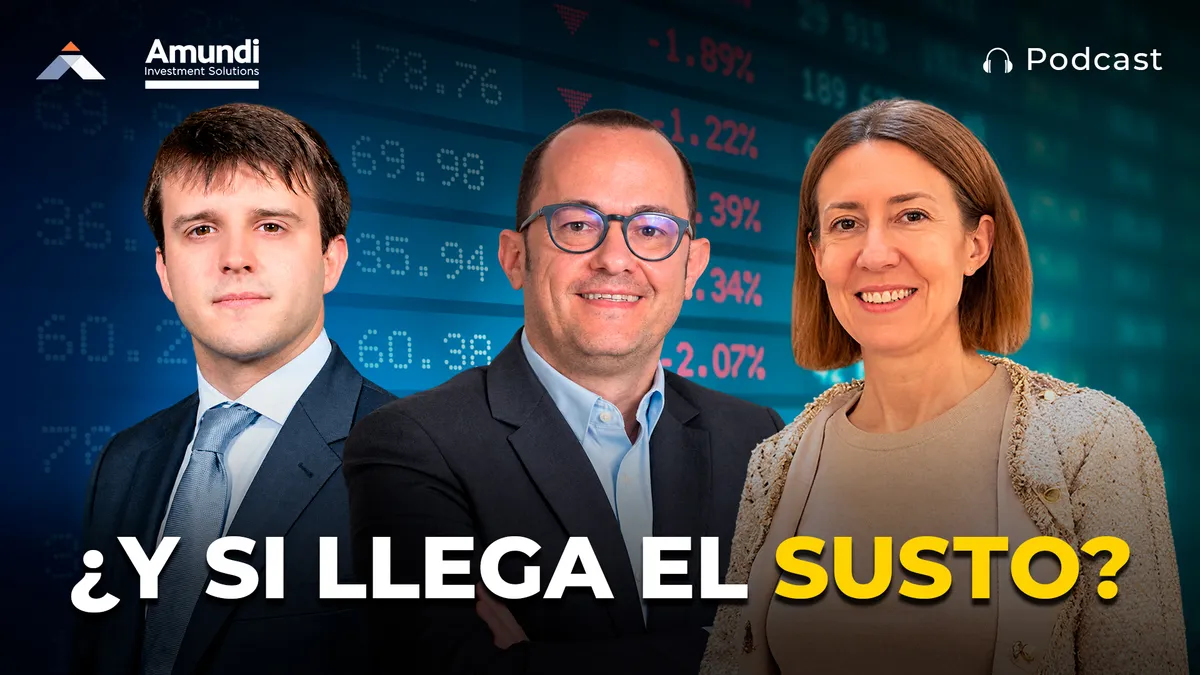
Lo analizamos en un nuevo episodio del podcast Finect Alpha con Raúl Fernández, director de Distribución en Amundi Iberia, Álvaro Braceras, Análisis de Fondos en Andbank Wealth Management, y Victoria Torre, responsable de Oferta Digital en Self Bank by Singular Bank. Todo ello gracias a nuestros partners de este episodio: Amundi y Swisscanto.
Puedes escuchar el podcast completo en:
🎧 Ivoox
🎧 Spotify
🎧 Apple Podcast
🎧 Amazon Music
🎧 Podimo
Bolsa en máximos pero sin avanzar desde agosto: ¿digestión o techo?
El S&P 500 sigue cerca de máximos, aunque desde principios de agosto apenas se ha movido. Para Braceras, los fundamentales siguen acompañando: la economía estadounidense crece más de un 5% en términos nominales, el empleo aguanta y los resultados empresariales también. "Mientras sigan los resultados, mientras sigan las ventas, sigan creciendo las compañías, pues de momento lo vemos. Es un entorno bastante sano", resume, aunque sin perder de vista riesgos como la concentración del mercado.
Torre coincide en el diagnóstico. "Las cotizaciones están subiendo, pero es que los beneficios están subiendo más", explica, y mientras eso se mantenga no ve mayor problema. El riesgo estaría en las decepciones en resultados, que dejarían sin soporte a las valoraciones, y en la competencia de una renta fija que ofrece rentabilidades interesantes sin asumir riesgos excesivos. "Pensamos que es digestión para después seguir comiendo si no hay un cambio en las circunstancias".
Fernández recuerda que el mercado está digiriendo a la vez muchas cosas que tradicionalmente le han provocado cosquillas: subidas de tipos en Estados Unidos, Europa y Japón, una inflación cada vez más alta empujada en parte por la energía y muchos interrogantes en torno a la IA. "Nosotros no vemos un techo, pero sí que es verdad que lo que nos está acercando es a ser más cuidadosos, ser más selectivos y a diversificar mejor una cartera".
El S&P 500 equiponderado se queda atrás: ¿fatiga de la concentración?
Por debajo de los índices sí se ha movido algo. El S&P 500 equiponderado (el que da el mismo peso a todas las compañías) se dejó cerca de un 4% entre principios de septiembre y principios de octubre mientras el índice tradicional seguía pegado a máximos. Braceras apunta que en el último mes se ha visto cierta rotación de sectores, y lo interpreta como "una señal también de mercado, un poco de fatiga, sobre todo del nivel de concentración".
Fernández pide medir bien la magnitud de esa divergencia, pero cree que el mensaje es claro: ya no vale sentarse indiscriminadamente en un índice muy concentrado. "Este superciclo de CAPEX en IA no puede ser indefinido", advierte. Por eso, señales como que los resultados de otros sectores empiecen a acercarse a los de las siete magníficas le sirven para mirar con cariño otros sectores, porque "hay vida más allá de la IA o de la tecnología".
Torre pone el foco en la conciencia del inversor sobre lo que tiene en cartera. Muchos compran el S&P 500 pensando que están muy diversificados "y luego te das cuenta de que no lo estás". Esa concentración no es ni buena ni mala, pero hay que saber que existe. Y recuerda que se puede invertir en IA de una forma menos obvia: a través de la electrificación o las infraestructuras, con activos "mucho más tangibles y menos volátiles".
Indexarse o fondos de bajo tracking error: ¿una falsa sensación de seguridad?
Una de las salidas más habituales ha sido pegarse al índice, ya sea con fondos indexados o con fondos activos de bajo tracking error (los que apenas se desvían de su referencia). Braceras avisa de que muchos fondos etiquetados como de gestión activa también están muy expuestos a las mismas compañías, y que ni siquiera los banqueros tienen siempre herramientas para ver la exposición real de la cartera de sus clientes. El resultado es "una falsa sensación de seguridad": "tienes el riesgo de mercado que sigue estando ahí y además es un riesgo imperceptible porque lo comparas contra los índices".
Fernández lo resume así: "Bajo riesgo no es simplemente estar indexado". Si mañana llega una noticia mala o muy mala en cualquiera de los sospechosos habituales de la tecnología, "te vas a caer con todo el equipo". Su propuesta pasa por repartir el riesgo de verdad, por ejemplo por geografías: Europa, con mejor momento de beneficios y mejores valoraciones; Japón, con crecimiento a valoraciones atractivas; o Latinoamérica, con catalizadores totalmente distintos.
Irse a un índice global tampoco resuelve el problema del todo, según Torre: en el MSCI World Estados Unidos pesa en torno a un 70% y la tecnología vuelve a tener un peso muy elevado. Ahí entra la gestión activa como complemento. "Puede ser que me encuentre con un fondo que no lo está haciendo igual de bien que el mercado, pero que tiene todo el sentido dentro de mi cartera".
Fondos que se separan del índice: calidad, margen de seguridad y paciencia
Amundi distribuye en España una estrategia que hace justo lo contrario que el índice: el First Eagle Amundi International Fund, con una cartera construida de forma agnóstica respecto a su referencia. Fernández lo define como un fondo de calidad con sesgo value: negocios sostenibles, poco endeudamiento e ingresos recurrentes y predecibles, a los que además se exige un margen de seguridad. "Lo que persigue es preservar capital", explica. "No persigo sistemáticamente ser el más alto, el más guapo de la clase". En la práctica, el gestor pide un descuento de un 30 o 40% sobre el valor de la compañía para tener colchón si se equivoca o si la revalorización tarda en llegar.
Esa forma de invertir se nota en los pesos. Frente a un MSCI World con cerca de un 70% en Estados Unidos, el fondo tiene alrededor de un 40%, y su exposición a tecnología ronda el 11% frente al 31,8% del índice. Fernández insiste en que no es una apuesta contra la tecnología ni contra Estados Unidos: es consecuencia de la selección compañía a compañía, y en otros momentos el fondo ha estado muy expuesto a ambos.
Braceras recuerda que ese margen de seguridad no se limita al precio: también incluye la calidad del balance, la gestión y las ventajas competitivas. "Cuando venga mal dadas, pues sabes que estás invertido en una buena compañía". Analizar un fondo así exige entender bien el proceso de inversión, cómo se ha comportado en distintos ciclos y cuál es "el umbral del dolor del fondo". Torre añade que diferenciarse no basta por sí solo: "Lo primero que hay que hacer es entender por qué ese fondo es diferente" y si esa diferencia ha servido para aguantar mejor las caídas, aunque no haya capturado todas las subidas.
Oro en un fondo de bolsa global: ¿por qué y cuánto?
Una rareza del fondo es su posición estructural en oro: según su ficha a 30 de septiembre, un 13,26% de la cartera entre ETC y mineras, junto al grueso de la cartera en renta variable global. Fernández explica que los gestores no lo compran por una apuesta táctica sobre el precio, sino como protección ante shocks impredecibles. "Tú no te das de baja de un seguro simplemente porque no hayas tenido un siniestro en el último año y medio", resume, y reconoce que mantener esa disciplina cuando el oro resta es más difícil de lo que parece.
Torre confiesa que este fue "el primer fondo que le compré a mi madre" y que es una de las preguntas que más reciben: fondos que inviertan en oro, no en compañías mineras. En las carteras de Singular Bank mantienen un 5% de oro de forma estructural, y ahora ven que el metal ha vuelto a mirar a los fundamentales tras una corrección sana, con algunos bancos centrales comprando de nuevo.
Para Braceras, en torno a un 10% de oro encaja bien dentro de un fondo de bolsa. Lo ve como "una cobertura de riesgo macro y de mercado" que tiene un coste de oportunidad, porque es un activo sin carry. Y valora que el gestor mantenga el rango que considera óptimo: "No buscamos especular con el oro, sino que tiene un papel fundamental en la cartera".
¿Y cuánto aguantar a un fondo que se queda atrás? Torre propone mirar no solo la diferencia con el índice, sino cuánto tarda en recuperarse tras una caída; si lo hace sistemáticamente peor, toca replantearse la inversión. Braceras pone el límite en el momento en que el proceso de inversión falla, y defiende aceptar la volatilidad cuando hay convicción, incluso aprovechar las caídas para comprar: "Ese aprovechar para comprar es lo que te da el nivel de convicción".
Recomendaciones de este episodio:
✅ Raúl comparte la reflexión que le dejó un médico especializado en longevidad: si la esperanza de vida se acerca a los 100 años, quizá no tenga sentido reducir todo el riesgo a los 65 y pasarse a un monetario.
✅ Álvaro trae la entrevista de Bloomberg a Ken Griffin, fundador de Citadel, en su conferencia anual (del minuto 7 al 12), donde compara las GPUs con los asientos de avión para hablar de la posible sobrecapacidad en IA.
✅ Victoria trae el vuelco electoral en Brasil, que ha castigado al mercado brasileño, como recordatorio de que el mayor riesgo de los mercados es lo que no se puede prever.
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.