¿Nos vamos o nos quedamos? El gran dilema de invertir con las bolsas en máximos
En resumen: invertir con las bolsas en máximos históricos da vértigo, pero los datos dicen que no es un mal momento para entrar. Según Schroders, el mercado estadounidense ha estado en máximos el 31% del tiempo desde 1926, y la rentabilidad media en los 12 meses siguientes ha sido incluso mayor que en otros momentos. Intentar salirse y volver a entrar suele salir caro. Si te da miedo entrar de golpe, la opción más sensata es invertir poco a poco.
¿Nos vamos o nos quedamos? ¡Pero de verdad! Así empezaba "Sarandonga", la archiconocida canción de Lolita. Una pregunta que hoy resuena en las cabezas de muchos inversores, viendo el comportamiento reciente de las bolsas: tras el tropiezo de abril de 2025, los mercados siguieron con una complacencia alcista que los ha llevado a batir máximos históricos semana tras semana.
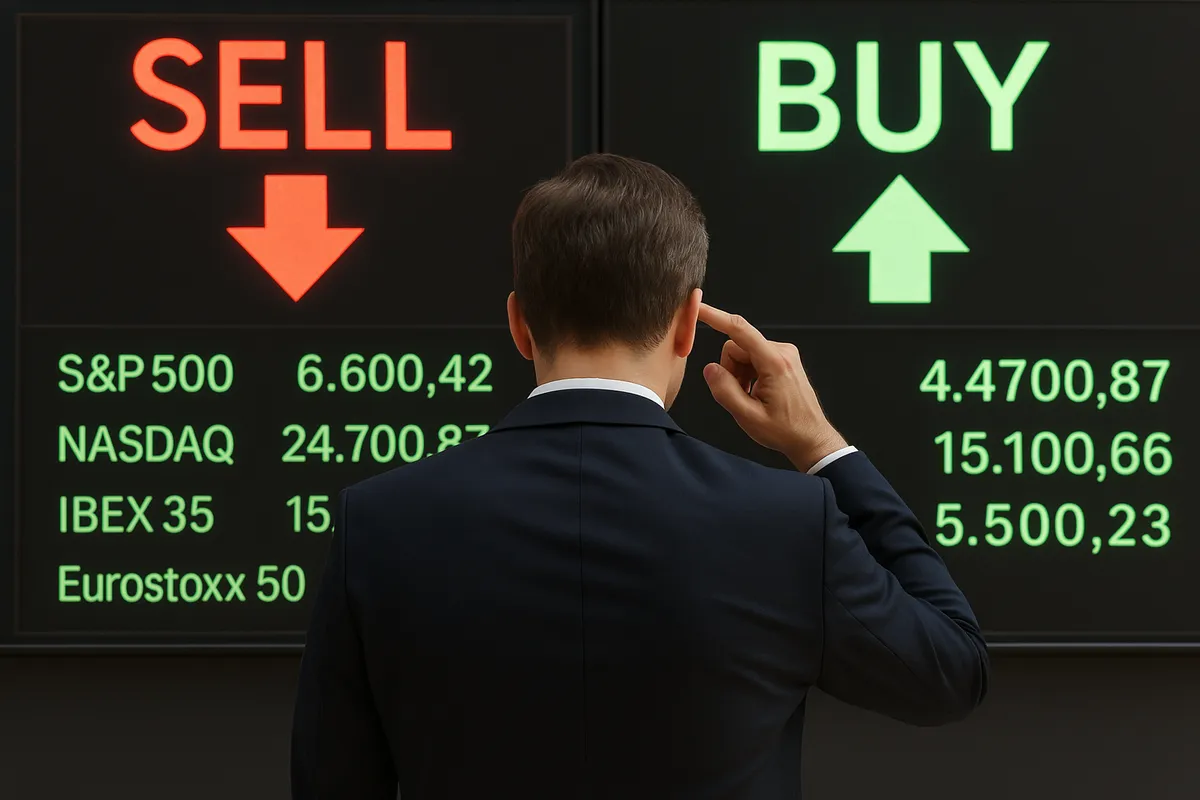
Cuando publicamos este artículo, en septiembre de 2025, el S&P 500 se situaba por encima de los 6.600 puntos, el Nasdaq superaba los 24.700, el Ibex 35 estaba por encima de los 15.100 puntos y el Eurostoxx 50 rondaba los 5.500, todos en zona de récord. Un año después, la música no ha parado: a principios de octubre de 2026 el S&P 500 cerró por primera vez por encima de los 7.800 puntos, con el Nasdaq también en máximos históricos.
La fiesta parece no tener fin… pero muchos inversores, en lugar de acompañar el son, se preguntan si no sería mejor retirarse a tiempo, dejar la pista de baile y esperar a que la música baje de volumen (aunque nunca baja poco a poco: siempre es de golpe). ¿Toca seguir invertido o mejor esperar en liquidez por si llega la corrección?
¿Son peligrosos los máximos históricos?
El temor a entrar en bolsa cuando los índices están en máximos es recurrente. Muchos piensan que, si ya se ha subido tanto, lo más probable es que llegue una caída. Sin embargo, los datos históricos dicen lo contrario: los máximos no son necesariamente el final de la fiesta, sino parte natural de la coreografía.
Un análisis de Schroders, liderado por Duncan Lamont, muestra que el mercado estadounidense ha estado en máximos históricos más tiempo del que pensamos. De los 1.187 meses analizados desde 1926, el mercado ha estado arriba del todo en 363, es decir, el 31% del tiempo. Y lejos de ser un mal punto de entrada, las rentabilidades medias a 12 meses tras un máximo han sido del 10,4% por encima de la inflación, frente al 8,8% en otros momentos.
Dicho de otro modo: quienes se bajaron del baile por miedo a que la canción terminara, se perdieron algunos de los mejores pasos. "Las rentabilidades han sido más altas si se invirtió cuando el mercado de valores estaba en su máximo histórico que cuando no lo estaba", apunta Lamont.
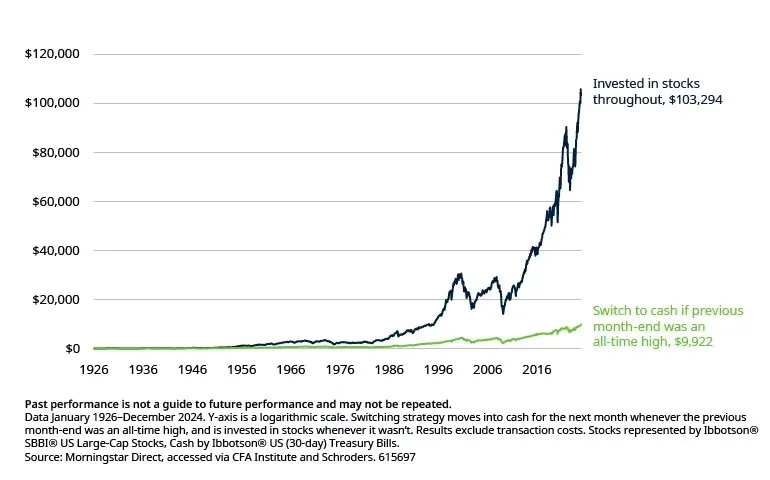
Crecimiento de 100 dólares, ajustado a la inflación.
Crecimiento de 100 dólares invertidos hace x años | Invertido en acciones a lo largo del tiempo
| El inversor cambia a efectivo un mes después de que se produzca un máximo histórico | Riqueza destruida por el cambio
|
10 años | 255 | 185 | -27% |
20 años | 433 | 268 | -38% |
30 años | 1,064 | 449 | -58% |
50 años | 5,627 | 2,035 | -64% |
Desde 1926 | 103,294 | 9,922 | -90% |
Fuente: Schroders
El problema es que las caídas y subidas se concentran muy cerca en el tiempo. Como se suele decir, la bolsa sube en escalera, pero baja en ascensor. Salirse puede suponer perderse los mejores días de bolsa, que históricamente marcan gran parte de la rentabilidad a largo plazo.
Para Pablo Bernal, Country Head de Vanguard en España, lo esencial es mantener el rumbo. “Es natural que las bolsas experimenten altibajos, y la historia demuestra que mantenerse invertido suele recompensar a los inversores a largo plazo”.
Bernal recuerda que salirse en el momento equivocado puede suponer perder parte sustancial de la rentabilidad: “Los mejores y peores días suelen ocurrir muy cerca unos de otros, y pasar a efectivo durante las caídas ha demostrado generar una rentabilidad inferior históricamente”.
El coste de intentar adivinar el mercado
Uno de los grandes riesgos para los inversores es intentar acertar el momento exacto para entrar y salir. La tentación de vender en máximos y esperar la corrección es habitual, pero rara vez funciona.
Kevin Koh Maier, director de Inversiones de Finizens, lo resume de forma tajante en un podcast Finect Talks de septiembre de 2025: “Esa estrategia está condenada al fracaso. El mercado remunera al paciente, sé que tengo que estar en el mercado suficientemente en el tiempo para poder aprovecharme de las rentabilidades que da”, comenta.
Su consejo para quienes aún no han invertido y temen entrar en máximos históricos es claro: hacerlo de forma gradual. “Los máximos siempre se rompen… Lo que no hay que hacer es intentar predecir cuál es el mejor momento de entrar. Si uno está preocupado, que aporte poco a poco, en 24 o 36 meses”.
Para Koh Maier, la clave está en diferenciar entre apostar y realmente invertir. A su juicio, los inversores a largo plazo deberían centrarse en objetivos a 20 o 30 años, donde incluso rentabilidades medias del 5% permiten triplicar el patrimonio. Además, subraya la importancia de la diversificación: “No todos los mercados son igual de caros. Desde luego Europa no está igual de caro que Estados Unidos, y emergentes no están igual de caros que Europa”.
Fundamentos que sostienen las subidas
La complacencia de entonces no se explicaba solo por la euforia. También había fundamentos que respaldaban el optimismo. En Estados Unidos, la inflación se mantenía contenida en torno al 3%, los beneficios empresariales seguían creciendo con fuerza y la política monetaria de la Reserva Federal se percibía más neutral.
En Europa, el sector bancario se veía favorecido por el entorno actual y apoyaba la fortaleza del Ibex 35, que podía incluso superar sus máximos históricos de 2007 si se mantiene el apetito por el riesgo.
Ese trasfondo hacía que muchos analistas vieran margen para que la tendencia alcista continúe. En el equipo de Mapfre AM, Ismael García Puente, jefe de Inversiones y Selección de Fondos, apuntaba en su grupo en Finect a que los fundamentos actuales sostenían las subidas.
Eso sí, García Puente añade un matiz de cautela: “Recomendamos prudencia para no dañar la rentabilidad de los últimos tiempos, aunque creemos que la renta variable mantendrá su tendencia al alza”.
También algo más cauto se mantiene Juan Carlos Ureta, Presidente Ejecutivo de Renta 4, que recuerda que la música actual recuerda a viejos bailes de Wall Street, con la tecnología como protagonista y el dinero abundante marcando el paso. Pero ahora los instrumentos son nuevos y habla de la “era de la superinteligencia artificial y la superliquidez”.
En su visión, la dirección de las bolsas sigue siendo a largo plazo hacia arriba, pero la velocidad del rally quizás sea excesiva: “Sería bueno que descansen un poco o incluso corrijan, porque si no, puede haber tormentas bruscas. Lo que pasa es que estas inercias alcistas, como las bajistas, pueden ir bastante más allá de cualquier límite racional", apunta.
Invertir en máximos: claves para decidir
Al final, la respuesta a la gran pregunta —¿nos vamos o nos quedamos?— depende de cómo se plantee la inversión. Los expertos coinciden en varias ideas:
- Los máximos históricos no son señales de alarma, sino momentos habituales en mercados que tienden a subir a largo plazo
- Intentar anticipar el mercado es una estrategia perdedora, porque los mejores días suelen ir pegados a los peores
- La diversificación geográfica y sectorial es clave para reducir riesgos
- La paciencia y la disciplina pesan más que la intuición en la construcción de patrimonio.
- Invertir de forma gradual —con aportaciones periódicas— puede ser una estrategia prudente para quienes temen entrar en máximos
Como recordaba Kevin Koh Maier, “los máximos siempre se rompen”. La historia lo confirma, y la experiencia de muchos inversores que intentaron cronometrar el mercado también.
El rally actual puede continuar, puede frenarse o incluso corregir bruscamente. Nadie lo sabe. Lo que sí sabemos es que los mercados, a largo plazo, suelen recompensar a quienes se mantienen invertidos y no dejan que las emociones dominen sus decisiones.
Así que, retomando ese "¿nos vamos o nos quedamos?" de la canción de Lolita, la mayoría de expertos lo tiene claro: mejor quedarse, con matices, pero quedarse. Por si acaso.
Preguntas frecuentes
¿Es mal momento para invertir si la bolsa está en máximos?
No necesariamente. Según un análisis de Schroders sobre la bolsa estadounidense desde 1926, la rentabilidad media en los 12 meses posteriores a un máximo histórico ha sido del 10,4% por encima de la inflación, frente al 8,8% del resto de momentos.
¿Debo vender y esperar a que la bolsa caiga?
Los datos históricos dicen que es una estrategia que rara vez funciona: los mejores y los peores días suelen estar muy cerca, y quien sale del mercado suele perderse parte de la recuperación. Según Schroders, vender cada vez que el mercado marcaba un máximo habría destruido el 90% del patrimonio a muy largo plazo.
¿Cómo invertir si me da miedo entrar en máximos?
Haciéndolo de forma gradual, con aportaciones periódicas durante uno, dos o tres años. Así reduces el riesgo de invertirlo todo justo antes de una caída. Y diversifica: no todos los mercados están igual de caros.
¿Cuánto puede caer la bolsa desde máximos?
Nadie lo sabe. Las correcciones del 10% son frecuentes y las caídas de más del 20% llegan cada cierto tiempo. Por eso conviene invertir solo el dinero que no vas a necesitar en muchos años.
Te puede interesar
- Mejores brókers online para empezar a invertir en bolsa
- Las mejores plataformas para invertir en fondos de inversión
- Mejores plataformas para invertir en fondos indexados
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Mejores cuentas remuneradas de 2026
Explora las cuentas remuneradas más rentables.