¿De verdad se puede vivir de las inversiones? ¿Cómo y cuánto dinero hace falta?
¿Cuánto dinero hace falta de verdad para vivir de tus inversiones? ¿Hay que llegar al millón de euros o hay escalones intermedios que te cambian la vida mucho antes? ¿Es mejor vivir de dividendos o ir vendiendo participaciones?
Vivir de las inversiones es probablemente la meta que más se repite entre quienes empiezan a invertir. Pero casi siempre la imaginamos como un todo o nada: o sigues trabajando toda la vida o te tumbas en una playa con un mojito. Esta semana en Finect Talks hacemos las cuentas con Andrea Redondo, fundadora de El Club de Inversión, abogada, economista y asesora financiera, que lleva más de diez años viviendo de sus inversiones. Un episodio que hacemos de la mano de ING.
¿Libertad financiera o porcentajes de libertad financiera?
Redondo no partió de ninguna ventaja. "Vengo de una familia sin ninguna herencia ni nada parecido. Empecé ahorrando muy jovencita, con seis años. Con 16 años descubrí la inflación", recuerda. Empezó a invertir en bolsa con la mayoría de edad, hace 22 años, y después en inmuebles, mientras estudiaba Derecho, Economía y Finanzas y trabajaba en un despacho de abogados. Hasta que dio el salto: "Prefiero luchar por mis propios sueños que los de los socios del despacho". En 2017 creó el blog El Club de Inversión para contar cómo lo había hecho.
Su primera idea rompe con la imagen de la tumbona. "A mí me gusta hablar de porcentajes de libertad financiera", explica. "Las cosas no son un todo o nada. No es o blanco o negro. Puedes tener una escala de colores y, a medida que vas aumentando tu porcentaje de libertad financiera porque tienes más ingresos pasivos, vas a poder liberar más tiempo". Pone un ejemplo: quien no llegue nunca al 100% pero consiga un 50% ya podrá reducir su jornada y tener las tardes libres.
Por eso defiende que generar unos 100 euros al mes con tus inversiones ya cambia algo, aunque no sea tu nivel de vida. "Hay que distinguir el aspecto económico del aspecto cognitivo, psicológico, emocional", señala. Invertir cada mes de forma automática te quita de encima la pregunta de si es buen momento: "Que sube el mercado, perfecto, ya estás posicionado; que baja, perfecto también, porque con esos mismos 100 euros vas a comprar más participaciones". Y esa mente despejada se puede dedicar a mejorar como profesional, cobrar más e invertir más. "Yo nunca demonizo el trabajo. Creo que es un muy buen trampolín para conseguir tus metas", añade, porque con una nómina es mucho más fácil conseguir financiación.
Ella misma reconoce que pasó una fase de "vivir como un monje tibetano", ahorrando al máximo y trabajando de sol a sol. No se arrepiente, pero matiza: "Creo que se puede llegar al mismo lugar sin sacrificar por el camino".
¿Sirve la regla del 4% para vivir de tus inversiones?
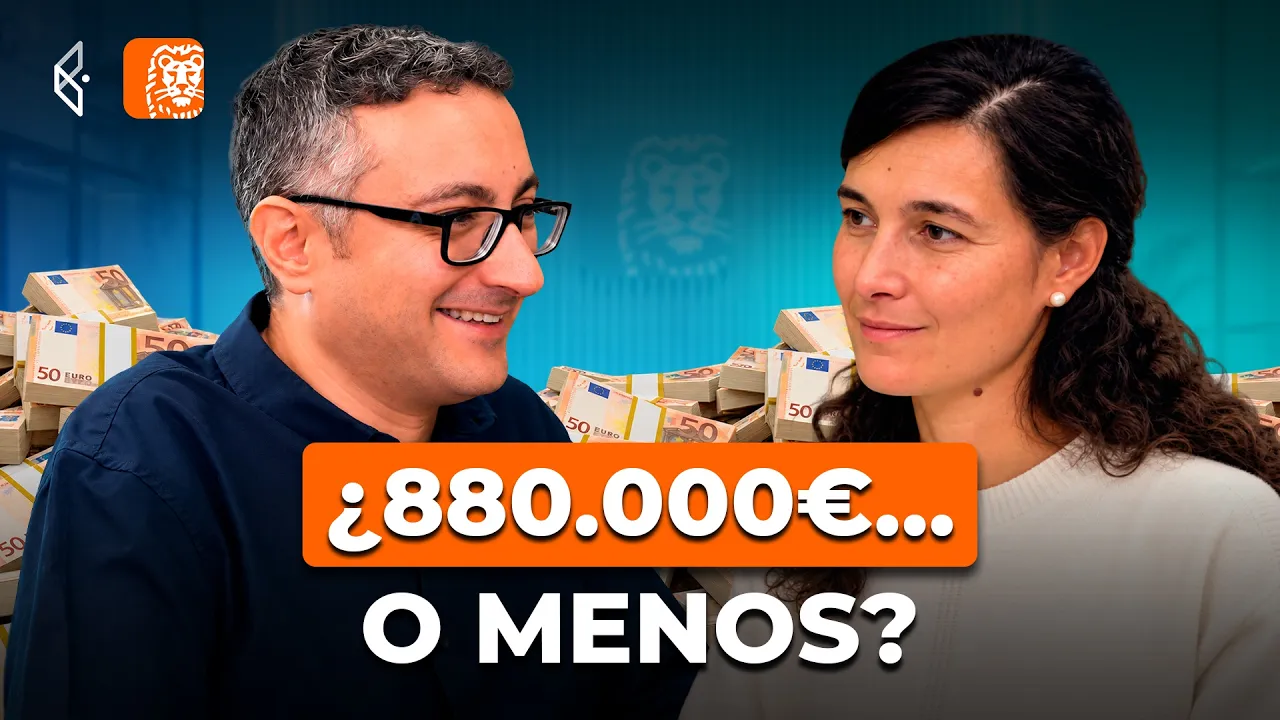
La famosa regla del 4% dice que puedes retirar cada año un 4% de tu cartera sin agotarla en 30 años. Según el INE, un hogar medio en España gastó unos 35.100 euros en 2025, así que con esa regla harían falta unos 880.000 euros para cubrir sus gastos. Redondo ve dos problemas. El primero, que se basa en ir vendiendo trocitos de la cartera, y eso es "un poco, digamos, matar a la gallina de los huevos de oro": "La cuestión viene cuando hay un mercado bajista y tú vas a necesitar vender más para obtener la misma cantidad de dinero". El segundo, que el cálculo es "una versión muy, muy, muy simplista" que no tiene en cuenta ni las inversiones de distribución ni que un buen inversor puede aspirar a más rentabilidad.
Su alternativa pasa por las estrategias de distribución, o una combinación con las de acumulación. "Si tú tienes, por ejemplo, acciones de dividendos, tú no necesitas vender tus acciones para cobrar esos dividendos", explica. Hoy, en torno a un 40-50% de su cartera es de distribución y el resto de acumulación.
Dentro de la bolsa reparte en tres tercios: "La parte de índices para acumulación, la parte de dividendos para la distribución, porque recordemos que yo vivo de mis inversiones", y un último tercio de selección de acciones con swing trading (operaciones que duran semanas o meses siguiendo la tendencia), análisis fundamental y lo que llama su "laboratorio de inversiones", donde busca apuestas asimétricas. Ella misma advierte de que es una cartera para su perfil de riesgo: "Yo siempre le digo a mis alumnos: no queráis correr antes que andar".
Para los dividendos maneja una horquilla de rentabilidad: "El umbral más o menos suele estar entre tres y 12%". Por encima, "el dividendo deja de ser sostenible". Con los tipos más altos ha subido la parte baja de esa horquilla para que el riesgo compense frente a la renta fija, a la que ahora sí da algo de peso: "Si me hubieras preguntado hace tres años, te hubiera dicho que no tenía nada de renta fija. Ahora sí que tengo un poquito".
Colchón, inflación y errores: lo que nadie cuenta de vivir de rentas
¿Y si dejas de trabajar justo antes de una caída fuerte de la bolsa? Redondo recuerda que hay empresas que han seguido subiendo el dividendo durante décadas de crisis, aunque reconoce que "obviamente no estás a salvo nunca de que no haya un recorte del dividendo". Su consejo es calcular siempre con margen: "Ten más de lo que crees que necesitas tener". Ella mantiene un colchón de un año de gastos y cerca de un 10% de su patrimonio en liquidez, en fondos monetarios y similares, para aprovechar las caídas. Y avisa de que quien vive de rentas necesita más colchón que un asalariado: "La libertad financiera implica también tener un colchón mayor".
La inflación es el otro ladrón silencioso. Con el IPC de septiembre en el 4,9%, 2.000 euros de renta hoy no valdrán lo mismo dentro de 20 años. Su receta es revisar cada cierto tiempo "el nominal que tiene el colchón con la realidad de los precios" y hacer lo mismo con las aportaciones: "También tienes que indexar lo que vas aportando todos los años a tus inversiones".
Entre los errores de quien tiene prisa por vivir de rentas destaca dos. "El primero es lanzarse a la piscina sin saber bien lo que estás haciendo", y el segundo, la codicia, que lleva a pensar en cuánto se puede ganar antes que en cuánto se puede perder. "Hay que cortar las pérdidas y dejar correr las ganancias", resume.
Para cerrar, le planteamos el caso de alguien de 40 o 50 años, con hijos, nómina y perfil moderado, que tiene 10.000 euros para invertir. "Hay que ser realistas: con 10.000 euros no te vas a poder jubilar de forma anticipada", advierte, pero sí puede empezar a vivir mejor. "Para mí lo más sencillo son los fondos indexados", señala. Su receta para ese perfil incluiría un pequeño porcentaje en criptomonedas (en torno al 5%), alrededor de un 10% en inversiones alternativas como el crowdfunding inmobiliario o el crowdlending, un peso relevante en materias primas, porque "estamos ante un nuevo superciclo de las materias primas", y el resto en bolsa, repartido en torno a un 60% en acumulación y un 40% en distribución. Es la receta de Andrea para ese perfil concreto: cada inversor tiene que encontrar la suya.
Además, en el Finect Talks de esta semana, en El Corrillo con Alicia Navarro repasamos la crisis en Francia, que ha llevado la prima de riesgo a máximos desde 2011, la tesis de Renta 4 sobre por qué la próxima caída de las bolsas podría ser una oportunidad de compra, el lanzamiento de Muse y los agentes de IA que actúan en nuestro nombre según Fidelity International, el "momento ChatGPT" de la ciberseguridad que ve Allianz Global Investors y lo que La Odisea enseña sobre la disciplina de valoración, según Schroders. También os contamos las nuevas carteras modelo de Finect con Janus Henderson.
Puedes escuchar el podcast completo en:
🎧 Ivoox
🎧 Spotify
🎧 Apple Podcast
🎧 Amazon Music
🎧 Podimo
Este contenido puede ser catalogado como material de marketing. No constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos y rentabilidades pasadas no son garantía de rentabilidades futuras.