Bond Bulletin:Héroes locales de mercados emergentes
En el Bond Bulletin de esta semana analizamos por qué unos fundamentales soberanos más sólidos en los mercados emergentes (ME), junto con unas tires reales atractivas y una base de inversores más estable, hacen que sea más difícil ignorar esta clase de activo.
Fundamentales
Los fundamentales de la deuda soberana de los ME se han fortalecido discretamente hasta el punto de que, según varios indicadores, ahora se comparan favorablemente con los de los mercados desarrollados. De media, el déficit fiscal de los ME se ha reducido hasta aproximadamente el 3,6% del PIB, lo que supone una mejora notable con respecto a 2022, además de situarse muy por debajo del déficit medio del 4,9% registrado por los principales mercados desarrollados. El contraste es aún más marcado en lo que respecta al endeudamiento, donde los niveles medios de deuda de los ME rondan el 60% del PIB, frente a aproximadamente el 112% de los mercados desarrollados, una brecha que sigue ampliándose a favor de los primeros. La inflación también ha bajado: la tasa media de los ME se ha reducido hasta alrededor del 3,8% interanual, lo que ha permitido a los bancos centrales que subieron los tipos de interés de forma temprana y agresiva ganar credibilidad en lugar de perseguirla. El resultado es una tir real media de aproximadamente el 3,1%, un nivel cómodamente positivo que contrasta con el panorama en los mercados desarrollados, donde los tipos de interés son negativos o planos. El aspecto fundamental es la depreciación del USD, que alivia las condiciones financieras en el conjunto de ME, reduce el coste del servicio de la deuda en divisas fuertes y presta apoyo a las divisas locales. En conjunto, estas dinámicas describen una clase de activo que ha realizado una difícil labor de recuperación mientras que gran parte del mundo desarrollado ha permitido que su propia situación fiscal se desestabilice.
Valoraciones cuantitativas
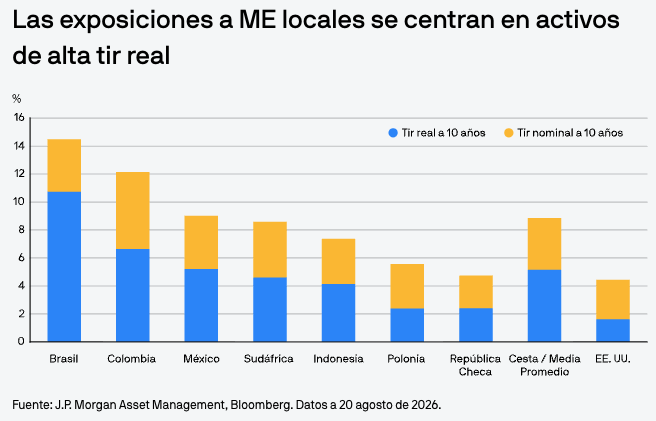
Es en las valoraciones donde la oportunidad se vuelve más atractiva. Las tires nominales en los ME destacan claramente frente al universo más amplio de renta fija: su deuda soberana ofrece alrededor del 7,2%, su deuda corporativa aproximadamente el 6,7% y su deuda en divisa local cerca del 6,2%. Cada una de estas tires supera con creces a la de los bonos del Tesoro estadounidense (4,8%), a la del índice global agregado (4,6%) y a la de la deuda pública de la zona euro (3,8%). Podría decirse que la historia de la tir real es aún más convincente. La tir real a diez años en los mercados locales de mayor rentabilidad son elevados: Brasil ronda el 11%, Colombia el 6,6% y México el 5%, mientras que la media de la cesta de valores, de aproximadamente el 5%, supera con creces el nivel disponible en Estados Unidos. Para los inversores dispuestos a ignorar la volatilidad que durante mucho tiempo ha frenado las asignaciones hacia esta clase de activo, las tires actuales ofrecen una combinación poco habitual de un carry nominal elevado y una auténtica remuneración real. Ante el debilitamiento del dólar y la predisposición de muchos bancos centrales de ME a flexibilizar su política monetaria desde una posición de fortaleza, el margen tanto para el carry como para la revalorización del capital parece excepcionalmente favorable. (Todos los datos a 31 de agosto de 2026).
Factores técnicos
El contexto técnico ha evolucionado de una manera que debería tranquilizar a los inversores que tienen presente las crisis pasadas. La deuda de los ME se financia cada vez más a escala interna en lugar de en el extranjero, lo que reduce la vulnerabilidad automática ante la fuga de capitales extranjeros que caracterizó los ciclos anteriores. Actualmente, los inversores nacionales poseen cerca del 87% de la deuda local de ME, y aproximadamente el 53% de esta corresponde a crédito, lo que supone un cambio significativo hacia una titularidad más estable y nacional. Esta sólida comunidad de inversores locales proporciona una protección natural durante los episodios de aversión al riesgo y reduce la dependencia del cambiante sentimiento de los inversores extranjeros. Una menor presencia de posiciones extranjeras en muchos mercados locales también sugiere que las entradas de capital, si se reanudan con fuerza, serían incrementales, más que tratarse de una operación concurrida con riesgo de reversión.
Implicaciones para los inversores en renta fija
La deuda de los mercados emergentes ofrece una atractiva combinación de fundamentales en proceso de mejora y valoraciones convincentes, con generosas tires nominales y reales disponibles en los mercados de deuda soberana, corporativa y local en un momento en que las finanzas públicas de los mercados desarrollados parecen estar cada vez más tensionadas. Un dólar más débil y una base de inversores nacionales más amplia y resiliente reducen las fragilidades tradicionales de esta clase de activo y, en nuestra opinión, favorecen la exposición selectiva a mercados locales con elevadas tires reales.
Este documento constituye una comunicación general y se facilita para fines exclusivamente informativos. Tiene carácter educativo y no debe ser considerado como asesoramiento o recomendación sobre ningún producto, estrategia, característica de plan o para otros fines en ninguna jurisdicción. Tampoco constituye un compromiso por parte de J.P. Morgan Asset Management o sus filiales de participar en las operaciones mencionadas en este documento. Los ejemplos utilizados tienen carácter genérico o hipotético, y se facilitan exclusivamente con fines ilustrativos. Este material no contiene información suficiente para apoyar una decisión de inversión y no debería ser tomado como referencia para evaluar las ventajas de invertir en cualquier valor o producto. Asimismo, los usuarios deben evaluar de manera independiente las consecuencias legales, reglamentarias, fiscales, crediticias y contables, y determinar, junto con sus propios asesores profesionales, si alguna de las inversiones aquí mencionadas se considera adecuada para alcanzar sus objetivos personales. Los inversores deben velar por obtener toda la información pertinente que se encuentre disponible antes de realizar una inversión. Las previsiones, cifras, opiniones o técnicas y estrategias de inversión aquí reflejadas se ofrecen exclusivamente para fines informativos, sobre la base de ciertos supuestos y condiciones actuales de mercado, y están sujetas a cambios sin previo aviso. Toda información aquí contenida se considera exacta en el momento de su preparación. Sin embargo, no puede garantizarse su exactitud y no se acepta responsabilidad alguna en relación con cualquier error u omisión. Cabe señalar que la inversión conlleva riesgos, que el valor de las inversiones y las rentas que estas generan pueden fluctuar en función de las condiciones del mercado y los convenios en materia tributaria, y que los inversores podrían no recuperar todo el dinero invertido. La rentabilidad y los rendimientos históricos no constituyen una indicación fiable de los resultados actuales y futuros.
J.P. Morgan Asset Management es la marca del negocio de gestión de activos de JPMorgan Chase & Co. y sus filiales en todo el mundo En la medida en que lo permita la legislación aplicable, podremos grabar conversaciones telefónicas y controlar comunicaciones electrónicas para cumplir nuestras obligaciones legales y reglamentarias, así como las políticas internas. Los datos personales serán recopilados, almacenados y procesados por J.P. Morgan Asset Management de conformidad con nuestra Política de protección de datos para EMEA (www.jpmorgan.com/emea-privacy-policy).
Publicado por JPMorgan Asset Management (Europe) S.à r.l. Sucursal en España con domicilio en Paseo de la Castellana, 31. Registrada en la Comisión Nacional del Mercado de Valores.
85e1d2c1-b379-11f1-af09-dfeaa49a6ecb