Bond Bulletin: El yen también se aprecia
El yen ha repuntado hasta alcanzar su nivel más alto frente al dólar desde febrero. El Bond Bulletin de esta semana analiza los factores que impulsan la reciente apreciación de la divisa y si aún dispone de margen para seguir subiendo.
Fundamentales
A finales de julio, una inusual intervención coordinada entre Estados Unidos y Japón en el mercado de divisas dejó claro que la apreciación del yen es importante para los gobiernos de ambos países. En nuestra opinión, la reciente fortaleza del yen se debe menos a este caso aislado de intervención formal en el mercado de divisas que a una convergencia de otras fuerzas, empezando por la fijación de precios por parte del banco central. La amplia diferencia en los tipos de interés entre Japón y otras economías de mercado desarrolladas en los últimos años ha convertido al yen en una divisa de financiación popular para las operaciones de carry. Dada la actual diferencia en los tipos de interés, los inversores japoneses siguen manteniendo posiciones muy largas en activos denominados en dólares estadounidenses sin ninguna cobertura de divisa, y los mercados de divisas se ven impulsados tanto por los flujos de capital como por los fundamentales. Sin embargo, se prevé que la diferencia en los tipos de interés se reduzca, ya que los fundamentales respaldan una política monetaria más restrictiva por parte del Banco de Japón (BoJ). La inflación general en Japón subió al 1,9% en julio, el nivel más alto del año. El aumento de los precios de la energía debido al conflicto entre Estados Unidos e Irán contribuyó a esta subida, pero la debilidad del yen también ejerce una presión inflacionaria estructural, ya que Japón depende de las importaciones de energía y alimentos. La política fiscal laxa sigue siendo motivo de preocupación, ya que la emisión adicional de bonos ha ejercido presión al alza sobre las tires de la deuda pública japonesa. Si bien la inflación se sitúa por debajo del objetivo del 2,0% del BoJ, supera el tipo de interés de referencia actual, lo que da lugar a tipos de interés reales negativos y ejerce aún más presión sobre la divisa. Por su parte, se prevé que la aceleración del crecimiento salarial impulse el consumo privado de cara a 2027, que representa más de la mitad de la economía japonesa. En un esfuerzo por evitar una mayor depreciación del yen, los responsables de política monetaria del BoJ han dado señales de un posible aumento en el ritmo de las subidas de los tipos de interés y de una respuesta política más flexible ante los datos que se vayan publicando. El mercado prevé un aumento de 101 puntos básicos (pb) en los tipos de interés por parte del BoJ para septiembre de 2027, en comparación con los 64 pb de la Reserva Federal (a 9 de septiembre de 2026).
Valoraciones cuantitativas
El yen cotiza muy por debajo de diversas estimaciones de fair value y es la divisa más barata del grupo G10 de divisas de mercados desarrollados. Estimamos que el yen está un 25% por debajo de su fair value en relación con sus socios comerciales y un 38% por debajo de su fair value frente al dólar estadounidense. En comparación, el euro cotiza un 3% por debajo de su fair value frente al dólar. Las estimaciones se basan en tipos de cambio reales efectivos ponderados por el comercio y ajustados por el PIB per cápita. En general, el dólar estadounidense está sobrevalorado en un 12% según este indicador, lo que deja mucho margen para que el cruce USD/JPY se debilite.
Factores técnicos
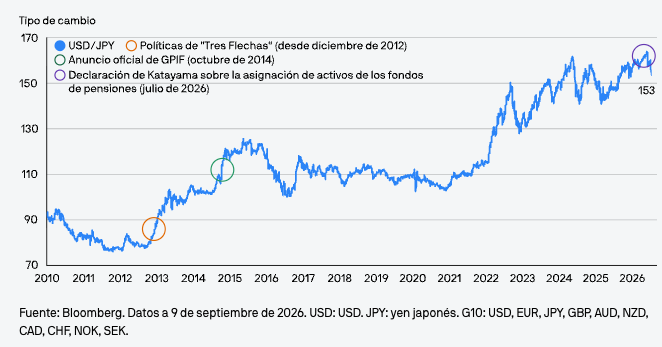
La intervención de Estados Unidos y Japón en los mercados de divisas también puso de relieve la importancia de los factores técnicos. El secretario del Tesoro estadounidense, Scott Bessent, hizo hincapié en que la medida estaba diseñada para eliminar a los especuladores de dinero rápido, como los operadores que se basan en el momentum de los precios, los operadores basados en modelos y los hedge funds, del saturado mercado de posiciones cortas del yen, después de que la divisa cotizara a un mínimo de 40 años de 163 frente al dólar estadounidense el 30 de julio. Sin embargo, a principios de julio, la ministra de Finanzas japonesa, Satsuki Katayama, declaró que el gobierno tenía la intención de adoptar medidas para alentar a los fondos de pensiones a invertir en activos japoneses, incluido el Fondo de Inversión de Pensiones del Gobierno (GPIF), uno de los fondos de pensiones más grandes del mundo. Las tires de la deuda pública japonesa también han experimentado un fuerte repunte desde marzo, lo que ha modificado las expectativas de rentabilidad de los activos nacionales. El GPIF celebró una reunión inesperada en agosto, lo que avivó las especulaciones de que se estaban volviendo a debatir las asignaciones de cartera, después de haber afirmado en marzo que no eran necesarios cambios. La especulación provocó un fortalecimiento del yen, ya que abrió la posibilidad de una reasignación hacia activos nacionales. Los datos sobre flujos no indican que los fondos de pensiones hayan cambiado aún su enfoque. Más bien, la mayoría de los intermediarios señalaron que, en el último repunte, los principales compradores de yenes fueron los inversores internacionales apalancados que operaban con dinero rápido, al cerrar sus posiciones cortas. Identificar al comprador marginal desde esta perspectiva es fundamental para evaluar la durabilidad de la reciente apreciación del yen. A corto plazo, el GPIF podría aumentar la ponderación de sus activos en yenes dentro del rango permitido, sin necesidad de modificar su cartera básica. El hecho de que el mercado detecte este ajuste debería ser suficiente para que el yen se fortalezca aún más. Los cambios en los objetivos básicos de asignación de cartera provocarían un fortalecimiento aún mayor. La percepción local japonesa sobre el yen aún no ha cambiado, ya que la experiencia de los últimos años ha sido una tendencia a la depreciación. Un cambio en la percepción del mercado que lleve a las empresas y a los gestores de activos a añadir una cobertura cambiaria para los activos estadounidenses podría generar otro factor que impulse la compra de yenes. Sin embargo, la actividad reciente del mercado sugiere que la especulación por sí sola puede provocar nuevos repuntes del yen debido a la cobertura de posiciones cortas. A largo plazo, existe poca visibilidad sobre los posibles cambios en la cartera básica del GPIF, donde el largo proceso administrativo que implica crea un efecto retardado, con flujos hacia activos nacionales que tardan en materializarse. Existe un precedente histórico en sentido contrario. En 2013, el yen comenzó una tendencia a la depreciación frente al dólar estadounidense después de que el entonces primer ministro, Shinzo Abe, implementara sus políticas de las "Tres Flechas": flexibilización de la política monetaria, relajación fiscal y reformas estructurales. Este último incluía al GPIF, lo que provocó una rotación histórica de activos nacionales hacia activos extranjeros; el GPIF había comenzado a desviar las asignaciones del objetivo central antes de un anuncio formal en 2014.
El yen se depreció un 20% frente al dólar estadounidense en 2014, después de que el GPIF hiciera su anuncio formal y el BoJ comenzara a aplicar más medidas de flexibilización cuantitativa.
Implicaciones para los inversores en renta fija
Existen motivos para un optimismo cauteloso ante una posible reversión de la prolongada tendencia de depreciación del yen, pero hasta ahora la divisa solo se ha fortalecido al cerrar los especuladores globales sus posiciones cortas. El sentimiento local aún no se ha inclinado a favor de un yen más fuerte, y los inversores deberían seguir de cerca la evolución de la situación. Nos inclinamos por una posición larga moderada en yenes, ya que las valoraciones son bajas, los diferenciales de tipos de interés parecen destinados a erosionar los incentivos para las operaciones de carry cortas en yenes, y el potencial de un aumento de la inversión nacional en Japón puede respaldar los flujos de compra de yenes y venta de divisas extranjeras. En otros casos, sigue existiendo valor estratégico en una posición corta en dólares estadounidenses, donde creemos que los factores estructurales a medio plazo que impulsan un dólar más débil permanecen prácticamente inalterados.
Este documento constituye una comunicación general y se facilita para fines exclusivamente informativos. Tiene carácter educativo y no debe ser considerado como asesoramiento o recomendación sobre ningún producto, estrategia, característica de plan o para otros fines en ninguna jurisdicción. Tampoco constituye un compromiso por parte de J.P. Morgan Asset Management o sus filiales de participar en las operaciones mencionadas en este documento. Los ejemplos utilizados tienen carácter genérico o hipotético, y se facilitan exclusivamente con fines ilustrativos. Este material no contiene información suficiente para apoyar una decisión de inversión y no debería ser tomado como referencia para evaluar las ventajas de invertir en cualquier valor o producto. Asimismo, los usuarios deben evaluar de manera independiente las consecuencias legales, reglamentarias, fiscales, crediticias y contables, y determinar, junto con sus propios asesores profesionales, si alguna de las inversiones aquí mencionadas se considera adecuada para alcanzar sus objetivos personales. Los inversores deben velar por obtener toda la información pertinente que se encuentre disponible antes de realizar una inversión. Las previsiones, cifras, opiniones o técnicas y estrategias de inversión aquí reflejadas se ofrecen exclusivamente para fines informativos, sobre la base de ciertos supuestos y condiciones actuales de mercado, y están sujetas a cambios sin previo aviso. Toda información aquí contenida se considera exacta en el momento de su preparación. Sin embargo, no puede garantizarse su exactitud y no se acepta responsabilidad alguna en relación con cualquier error u omisión. Cabe señalar que la inversión conlleva riesgos, que el valor de las inversiones y las rentas que estas generan pueden fluctuar en función de las condiciones del mercado y los convenios en materia tributaria, y que los inversores podrían no recuperar todo el dinero invertido. La rentabilidad y los rendimientos históricos no constituyen una indicación fiable de los resultados actuales y futuros.
J.P. Morgan Asset Management es la marca del negocio de gestión de activos de JPMorgan Chase & Co. y sus filiales en todo el mundo En la medida en que lo permita la legislación aplicable, podremos grabar conversaciones telefónicas y controlar comunicaciones electrónicas para cumplir nuestras obligaciones legales y reglamentarias, así como las políticas internas. Los datos personales serán recopilados, almacenados y procesados por J.P. Morgan Asset Management de conformidad con nuestra Política de protección de datos para EMEA (www.jpmorgan.com/emea-privacy-policy).
Publicado por JPMorgan Asset Management (Europe) S.à r.l. Sucursal en España con domicilio en Paseo de la Castellana, 31. Registrada en la Comisión Nacional del Mercado de Valores.