Bond Bulletin: Deuda pública: moderemos el entusiasmo
Los bancos centrales de la mayoría de las economías desarrolladas han endurecido su política monetaria en las últimas semanas, reforzando así su credibilidad en la lucha contra la inflación. El Bond Bulletin de esta semana analiza las implicaciones para el tramo largo de las curvas de tipos de los bonos gubernamentales.
Fundamentales
Los indicadores de inflación en la mayoría de las regiones se mantienen persistentemente por encima del objetivo. Desde que estalló el conflicto en Oriente Medio en marzo, los responsables de política monetaria han estado bajo presión por parte del mercado de bonos para anticiparse a las consecuencias inflacionarias. Aunque hasta el momento las pruebas de que los elevados precios de la energía se traduzcan en presiones inflacionarias de segunda ronda son limitadas, los bancos centrales finalmente han dejado de hablar de vigilancia inflacionaria y han comenzado a actuar en consecuencia. El Banco de la Reserva de Australia ha subido su tipo de interés oficial tres veces desde febrero; tanto el Banco Central Europeo (BCE) como el Banco de Japón (BoJ) han subido los tipos dos veces desde junio, en el último caso hasta su nivel más alto en 31 años. El Banco de Inglaterra (BoE) se ha mantenido sin cambios, pero ha preparado al mercado para una subida en su próxima reunión si los precios de la energía se mantienen elevados. La Reserva Federal de Estados Unidos aplicó su primera subida de precios en tres años en septiembre. Ahora se prevé que cada uno de estos bancos centrales realice varios aumentos adicionales de los tipos de interés, lo que supone un reajuste de la política monetaria. En sus declaraciones, Kevin Warsh afirmó, y luego reiteró, que los responsables de las políticas monetarias habían "eliminado algunas medidas de estímulo", lo que indica que el presidente de la Reserva Federal no cree que la política monetaria se encuentre en terreno restrictivo. Su tono combativo con respecto a la inflación envió una clara señal a los inversores de que la Reserva Federal está centrada en el componente de estabilidad de precios de su doble mandato. En nuestra opinión, las expectativas sobre los tipos de interés en Estados Unidos están bien valoradas, dados los continuos riesgos al alza de los precios de la energía. La economía estadounidense ha demostrado ser sólida y los responsables de la Reserva Federal creen que puede soportar nuevas subidas de tipos de interés. A pesar de las expectativas de la Reserva Federal de una política monetaria más restrictiva —su diagrama de puntos indicaba una subida adicional este año—, sus responsables revisaron al alza las previsiones de inflación y crecimiento económico, junto con revisiones a la baja del desempleo, en su último Resumen de Proyecciones Económicas (SEP). Por otro lado, se espera que el índice del gasto en consumo personal (PCE) subyacente, la medida de inflación preferida por la Reserva Federal, disminuya, en parte debido a las revisiones de su metodología, lo que hace más difícil que se materialicen las sorpresas inflacionarias al alza en relación con el SEP.
Valores cuantitativas
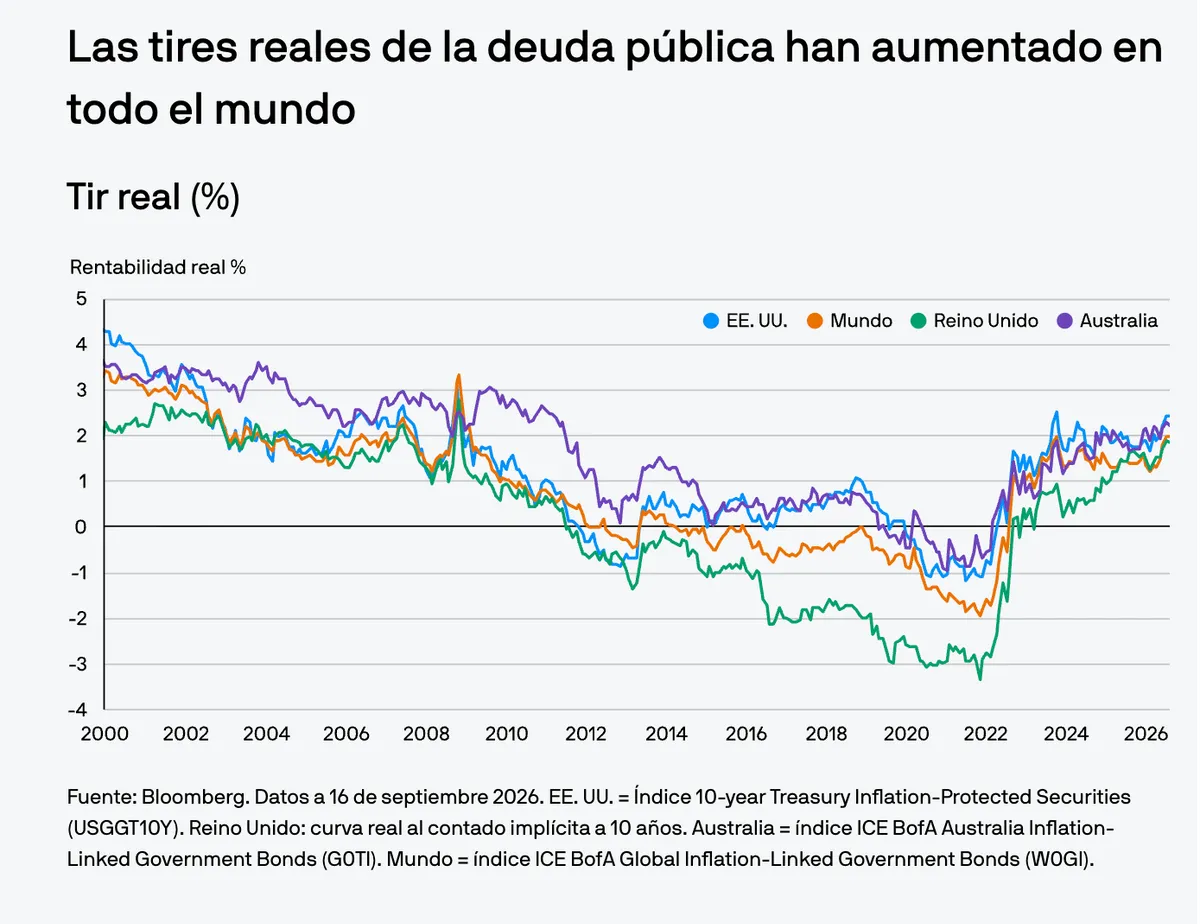
La tir de la deuda pública a largo plazo ha alcanzado máximos no vistos en los últimos 20 o 30 años. Desde finales de febrero, en vísperas del conflicto con Irán, hasta el 16 de septiembre, antes de la reunión de la Reserva Federal, la tir del bono del Tesoro estadounidense a 10 años aumentó en 108 puntos básicos (pb). Sin embargo, el aumento de las tires se debió principalmente al incremento de las tires reales, más que a unas mayores expectativas de inflación; durante el mismo período, la tir real del bono del Tesoro estadounidense a 10 años aumentó en 117 pb y las tires reales globales subieron 91 pb. La preocupación de los inversores por la falta de credibilidad de los bancos centrales de los mercados desarrollados fue en parte responsable del aumento de las tires reales. La prolongada demora de los bancos centrales a la hora de dar una respuesta significativa al aumento de los precios de la energía ha frustrado a los mercados y ha avivado los temores de que se repita el ciclo de subidas de tipos de interés de 2022-23. Eso cambió tras el giro hacia una política monetaria más restrictiva por parte de los bancos centrales en septiembre, y las curvas de tipos de la deuda pública se han aplanado considerablemente. No obstante, las tires nominales y reales siguen siendo elevadas. Numerosos bancos centrales ya han descontado un endurecimiento moderado de su política monetaria, además de un ajuste adicional en algunos casos, y el repunte de las tires en los últimos seis meses ha creado algunos puntos de entrada atractivos para los inversores.
Factores técnicos
La dinámica de la oferta y la demanda de bonos a largo plazo se ha deteriorado en los últimos años. Los déficits públicos siguen siendo elevados y los acontecimientos marginales han tendido a ser perjudiciales, centrados en la continua expansión fiscal. Los responsables de política de monetaria han implementado programas de ajuste cuantitativo (QT) para reducir las tenencias de bonos en los balances de los bancos centrales, y existe una relación clara, aunque de evolución lenta, entre la oferta de duración al sector privado y las medidas de valoración. Desde 2022, las primas por plazo en Estados Unidos, Alemania, el Reino Unido y Japón han mostrado una tendencia al alza, a medida que el sector privado se convierte en el comprador marginal. Si bien el capital está fácilmente disponible, la competencia por ese capital se ha intensificado y el aumento marginal de la oferta en 2026 ha provenido de emisiones corporativas relacionadas con la IA, en particular de bonos de hiperescaladores a largo plazo. Este año, los gestores de deuda del Reino Unido y Japón han modificado sus estrategias de emisión, pasando de los bonos a largo plazo a los de vencimiento medio y corto, el Tesoro estadounidense realizó recompras de bonos del Tesoro a largo plazo y el BoE reformó y ralentizó sus medidas de ajuste cuantitativo. Hasta el momento, estas intervenciones han logrado aplanar las curvas de tipos, pero no han podido frenar la tendencia alcista de las tires.
Implicaciones para los inversores en renta fija
En nuestra opinión, el pesimismo en torno a los bonos ha llegado demasiado lejos y ha creado algunas oportunidades de inversión con niveles de tir que no se veían desde hace décadas. El importante aumento de las tires en los últimos seis meses y la resiliencia de la economía global nos llevan a considerar los tres elementos de una cartera de bonos: duración, tir y carry. Existe valor estratégico que se puede encontrar en el tramo largo de los mercados de deuda pública, incluidos los de Estados Unidos, Australia, Japón y el Reino Unido.
Este documento constituye una comunicación general y se facilita para fines exclusivamente informativos. Tiene carácter educativo y no debe ser considerado como asesoramiento o recomendación sobre ningún producto, estrategia, característica de plan o para otros fines en ninguna jurisdicción. Tampoco constituye un compromiso por parte de J.P. Morgan Asset Management o sus filiales de participar en las operaciones mencionadas en este documento. Los ejemplos utilizados tienen carácter genérico o hipotético, y se facilitan exclusivamente con fines ilustrativos. Este material no contiene información suficiente para apoyar una decisión de inversión y no debería ser tomado como referencia para evaluar las ventajas de invertir en cualquier valor o producto. Asimismo, los usuarios deben evaluar de manera independiente las consecuencias legales, reglamentarias, fiscales, crediticias y contables, y determinar, junto con sus propios asesores profesionales, si alguna de las inversiones aquí mencionadas se considera adecuada para alcanzar sus objetivos personales. Los inversores deben velar por obtener toda la información pertinente que se encuentre disponible antes de realizar una inversión. Las previsiones, cifras, opiniones o técnicas y estrategias de inversión aquí reflejadas se ofrecen exclusivamente para fines informativos, sobre la base de ciertos supuestos y condiciones actuales de mercado, y están sujetas a cambios sin previo aviso. Toda información aquí contenida se considera exacta en el momento de su preparación. Sin embargo, no puede garantizarse su exactitud y no se acepta responsabilidad alguna en relación con cualquier error u omisión. Cabe señalar que la inversión conlleva riesgos, que el valor de las inversiones y las rentas que estas generan pueden fluctuar en función de las condiciones del mercado y los convenios en materia tributaria, y que los inversores podrían no recuperar todo el dinero invertido. La rentabilidad y los rendimientos históricos no constituyen una indicación fiable de los resultados actuales y futuros.
J.P. Morgan Asset Management es la marca del negocio de gestión de activos de JPMorgan Chase & Co. y sus filiales en todo el mundo En la medida en que lo permita la legislación aplicable, podremos grabar conversaciones telefónicas y controlar comunicaciones electrónicas para cumplir nuestras obligaciones legales y reglamentarias, así como las políticas internas. Los datos personales serán recopilados, almacenados y procesados por J.P. Morgan Asset Management de conformidad con nuestra Política de protección de datos para EMEA (www.jpmorgan.com/emea-privacy-policy).
Publicado por JPMorgan Asset Management (Europe) S.à r.l. Sucursal en España con domicilio en Paseo de la Castellana, 31. Registrada en la Comisión Nacional del Mercado de Valores.
3d7fd861-bbb1-11f1-bc9f-a1e5973d1b65