Hace unos días llegó hasta nosotros una planificación financiera que, a primera vista, parecía impecable.
Una pareja joven, buenos ingresos, vivienda en propiedad, capacidad de ahorro y, además, un patrimonio importante que necesitaban poner a trabajar pensando en alcanzar la independencia financiera dentro de unos 18 años.
Todo perfectamente colocado en sus correspondientes cajitas:
💰 Liquidez para emergencias.
🌴 Dinero para disfrutar durante los próximos años.
📈 Fondos indexados para el largo plazo.
🏠 Inmuebles para generar rentas.
₿ Una pequeña posición en Bitcoin.
🛡️ Renta fija y fondos monetarios para aportar “seguridad”.
Ordenado. Diversificado. Prudente.
¿O quizás no tanto...?
Porque el problema no estaba en haber dividido el dinero en diferentes cajas.
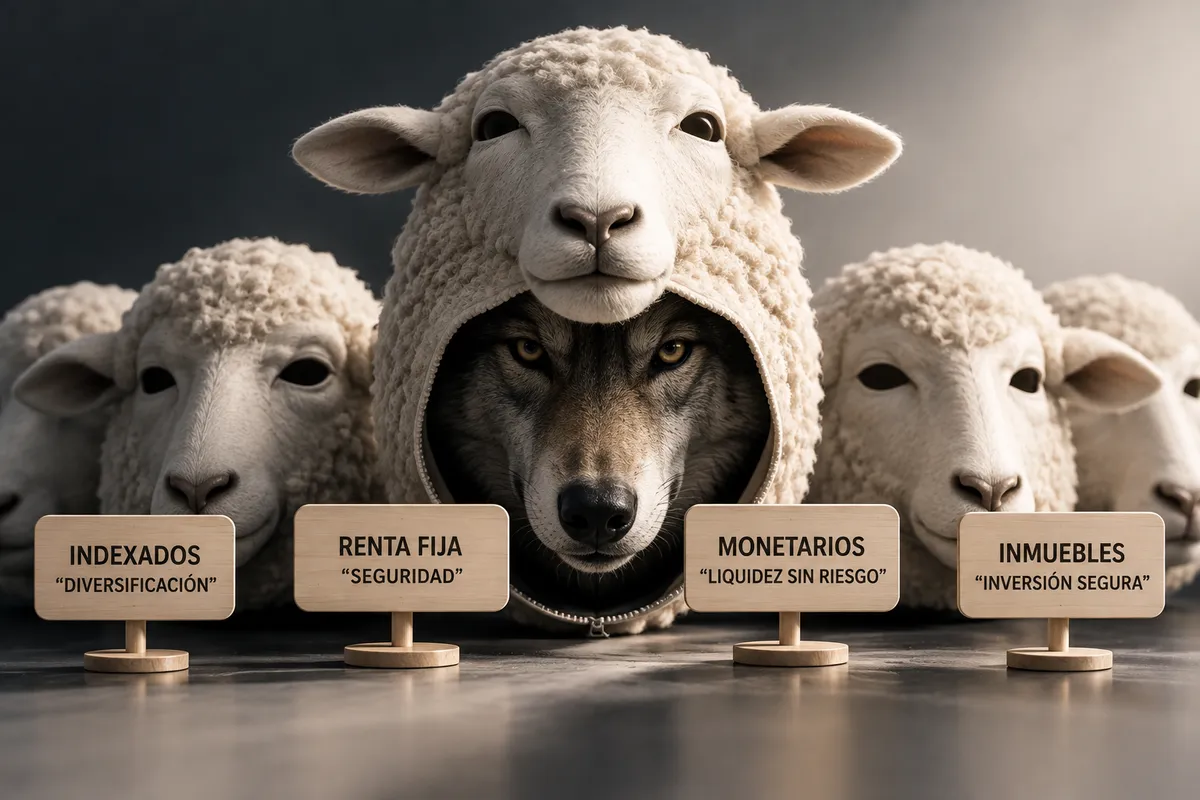
El problema estaba en algunos de los ESTEREOTIPOS utilizados para decidir qué meter dentro de ellas.
1. “Si está indexado, estoy diversificado”
Probablemente sea uno de los grandes mantras de la inversión moderna.
Comprar un índice global permite acceder a cientos o incluso miles de compañías.
Hasta ahí, correcto.
Pero una cosa es tener muchos nombres diferentes y otra muy distinta tener muchos riesgos diferentes.
Si una parte importante de esas compañías termina dependiendo de Estados Unidos, las mismas grandes tecnológicas, el dólar o unos múltiplos de valoración determinados, podemos tener cientos de acciones y seguir teniendo una importante concentración económica.
Diversificar no consiste en coleccionar ISIN.
Consiste en repartir riesgos.
Y todavía iría un poco más lejos:
¿Por qué convertir automáticamente la gestión indexada en el núcleo intocable de un patrimonio durante los próximos 15 o 20 años?
Lo que funcionó extraordinariamente bien durante el último ciclo no tiene por qué ser necesariamente lo que mejor funcione durante el siguiente.
El retrovisor sirve para conducir.
Pero no deberíamos conducir mirando únicamente por él.
2. “La renta fija es la parte segura”
El propio nombre nos ha hecho muchísimo daño.
RENTA. FIJA.
Suena a tranquilidad.
Pero fija puede ser la renta que promete pagar el bono. Lo que no es fijo es su valor ni nuestra capacidad adquisitiva.
Tipos de interés, duración, inflación, solvencia del emisor, deuda pública creciente, riesgo de crédito…
2022 ya dejó una magnífica lección a muchos inversores que descubrieron que su cartera “conservadora” también podía sufrir pérdidas importantes.
La pregunta correcta, por tanto, no debería ser:
“¿Cuánta renta fija necesito para reducir el riesgo?”
Sino:
“¿Qué riesgos estoy incorporando al comprar esta renta fija?”
Porque cambiar bolsa por bonos no necesariamente elimina el riesgo.
En ocasiones simplemente le cambia el apellido.
3. “Un monetario es prácticamente como tener el dinero en efectivo”
Otro clásico.
Los fondos monetarios pueden ser una herramienta perfectamente válida para aparcar temporalmente una liquidez que sabemos que vamos a necesitar.
El problema aparece cuando convertimos una solución de aparcamiento en una estrategia patrimonial.
Hoy ofrecen rentabilidad porque los tipos de interés lo permiten.
¿Y mañana?
Si los tipos bajan, esa rentabilidad también lo hará.
Y, sobre todo, mientras nosotros celebramos un pequeño porcentaje nominal, hay un enemigo silencioso que sigue haciendo su trabajo:
la inflación.
La verdadera pregunta no es únicamente cuánto dinero tengo dentro de diez años.
Es qué podré comprar con él.
4. “El ladrillo siempre es seguro”
Este estereotipo en España merece capítulo propio.
Comprar un inmueble y alquilarlo transmite una extraordinaria sensación de seguridad.
Puedes verlo. Puedes tocarlo. Cada mes entra un alquiler.
Pero tener algo tangible no significa que esté libre de riesgo.
Precio de adquisición, impuestos, gastos, mantenimiento, derramas, periodos sin inquilino, impagos, concentración geográfica, financiación, iliquidez y un riesgo regulatorio que no deberíamos despreciar.
Y aparece además otro problema.
Una persona puede empezar comprando “un piso para diversificar” y terminar destinando una parte enorme de su patrimonio al mismo activo, en la misma ciudad y bajo la misma legislación.
Eso tampoco es diversificar.
Es concentrarse de una manera que psicológicamente parece segura.
Y aquí aparece la gran paradoja del caso que inspiró este artículo.
La inversión que aparentemente producía más vértigo era Bitcoin.
Sin embargo, representaba menos del 1% del patrimonio.
Mientras que el proyecto inmobiliario podía terminar acercándose al 40%.
¿Cuál de los dos riesgos debería preocuparnos más?
No necesariamente el activo más volátil es el que puede hacer más daño a nuestro patrimonio.
Dependerá, entre otras cosas, de cuánto dinero tengamos expuesto a él.
Quizás necesitamos dejar de invertir por etiquetas
Indexado = diversificado.
Renta fija = segura.
Monetario = efectivo.
Inmueble = inversión conservadora.
Bitcoin = especulación.
Durante años hemos simplificado las inversiones mediante etiquetas que nos ayudan a comprenderlas.
El problema comienza cuando dejamos de cuestionarlas.
Porque estamos viviendo un escenario económico diferente: deuda pública disparada, inflación que amenaza con ser más persistente, tensiones geopolíticas, cambios en los flujos internacionales de capital, revolución tecnológica, enormes necesidades de materias primas y una transformación del orden monetario internacional.
Y quizás una cartera diseñada para el mundo de ayer no sea la mejor preparada para el mundo de mañana.
Por eso, cuando analizamos un patrimonio, nosotros preferimos empezar desde otro lugar.
No preguntamos primero:
“¿Qué productos tienes?”
Preguntamos:
“¿A qué riesgos está expuesto tu dinero?”
Después podemos hablar de renta variable, gestión activa, activos físicos, metales preciosos, economía real, inmobiliario, liquidez, estrategias alternativas o incluso una pequeña exposición a criptomonedas.
Pero en ese ORDEN.
1️⃣ Primero estrategia.
2️⃣ Después vehículos.
3️⃣ Y finalmente productos.
Porque una cartera puede parecer perfectamente diversificada sobre un Excel y, sin embargo, estar repitiendo el mismo riesgo una y otra vez con nombres diferentes.
Nuestro trabajo no consiste simplemente en cambiar las cajas.
Consiste en abrirlas y descubrir qué riesgos hay realmente dentro.
📲 ¿Tu cartera está realmente diversificada o simplemente acumula productos con diferentes nombres pero los mismos riesgos?
En FORTUNA SFP analizamos tu patrimonio desde una visión 360º: mercados financieros, activos reales, inmobiliario, liquidez, fiscalidad y objetivos.
Antes de preguntarte cuánto puedes ganar, descubre qué puedes perder y por qué.
👉 Escríbenos por WhatsApp al 607 470 782 y solicita una primera toma de contacto.
José Manuel Marín Cebrián
El Robin Hood de las Finanzas
FORTUNA Servicios Financieros Premium
Invierte fácil con Indexa Capital
El gestor de carteras independiente líder en España, con más de
4.860 M€ gestionados, asesorados o administrados, de más de 149 mil clientes. Además, carteras de fondos indexados y de planes de pensiones con diversificación global y comisiones 80 % más bajas que los bancos.