¿Alerta roja en el mercado de deuda? El bono de EEUU supera el 5% por primera vez desde 2023 y el español ya al 4%
El bono del Tesoro estadounidense a diez años, conocido como 'treasury') ha tocado este lunes el 5%, con un máximo intradía en el 5,014%. Es el nivel más alto desde octubre de 2023 y la puerta de entrada a cotas que no se veían de forma sostenida desde 2007.
La referencia empezó el año en el 4,15%, cayó por debajo del 4% en febrero y desde el estallido de la guerra con Irán no ha dejado de subir: 4,5% en mayo, 5% hoy, si bien luego ha caído con fuerza minutos después hasta el 4,95%.
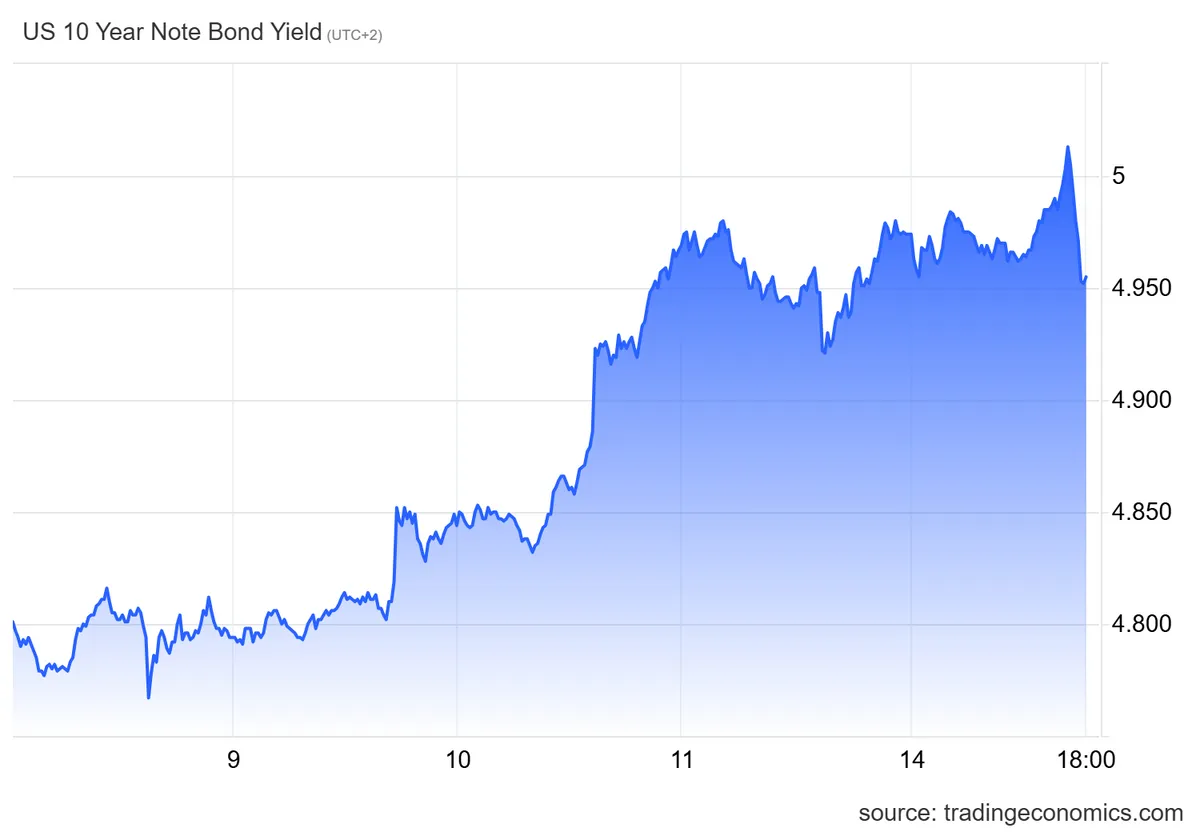
El movimiento llega a dos días de la reunión de la Reserva Federal y con el barril otra vez disparado: el Brent supera los 108 dólares y el Texas ronda los 104. El resto de la curva americana acompaña, con el 2 años en el 4,666% y el 30 años en el 5,32% ya.
Qué hay detrás de la subida: petróleo, crecimiento y la factura de la IA
El crudo es la explicación fácil, y es incompleta. Payden & Rygel apunta en su flash de mercado de este lunes que "detrás del repunte de los rendimientos no solo está el encarecimiento del petróleo, sino también el crecimiento económico estadounidense, que sigue mostrando una resistencia sorprendente pese a la crisis". El sostén de esa resistencia tiene nombre: el gasto de capital de los hiperescaladores en inteligencia artificial, que la gestora ve camino de superar los 800.000 millones de dólares de inversión tecnológica total en 2026.
Los resultados de Oracle de la semana pasada dan la medida: un plan de inversión de entre 90.000 y 95.000 millones de dólares para el ejercicio 2027, un 70% más que el año anterior, con los ingresos de infraestructura en la nube creciendo un 121% interanual. Las estimaciones apuntan a que los hiperescaladores elevarán su capex un 30% en 2027. La conclusión de la gestora es que ese ciclo no se frena con tipos más altos: "el auge de la inversión puede prolongarse incluso con tipos más altos".
Ese mismo dinero es el que compite con los Tesoros. Las emisiones ligadas a la IA absorben ahorro que antes iba a deuda pública, y lo hacen en un momento en el que Estados Unidos tiene que colocar más papel que nunca: la deuda federal supera los 40 billones de dólares, el 123% del PIB, con un déficit estimado en el 6,3% del PIB para 2026. Cuando el mercado interioriza que el precio del dinero va hacia arriba y no hacia abajo, el inversor exige más para comprar deuda.
España rompe el 4% y Europa se contagia
La factura no se queda en Washington. Por ejemplo, en suelo patrio, la rentabilidad del bono español a diez años ha superado el 4% este lunes por primera vez desde octubre de 2023, hasta el 4,03%. Son máximos desde diciembre de 2013.
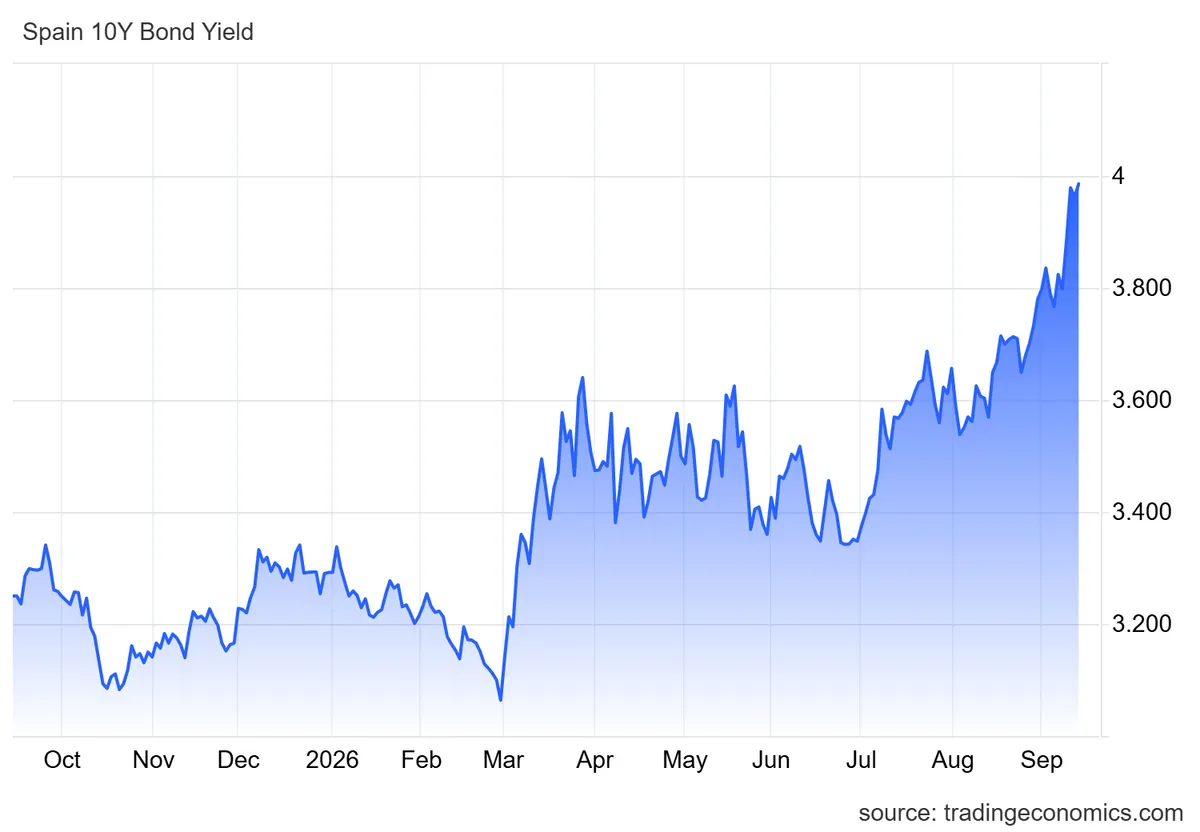
El detalle que suaviza la noticia: el bund alemán sube en paralelo, hasta el 3,543%, así que la prima de riesgo española se queda en 46,34 puntos básicos. El sobrecoste de financiarse frente a Alemania no se ha movido apenas; lo que se ha movido es el suelo de todo el mercado.
Detrás del movimiento europeo hay dos piezas. Una, el Banco Central Europeo subió tipos 25 puntos básicos la semana pasada, hasta el 2,5%, su segunda subida del año. Dos, la energía otra vez. Los analistas de Bankinter apuntan que el encarecimiento de los precios de la energía "augura una inflación elevada durante más tiempo", un factor que, junto a una resiliencia económica superior a lo anticipado hace meses, justifica un endurecimiento mayor por parte de los bancos centrales.
La lista de culpables que manejan no se queda ahí: "Este escenario, unido a la baja credibilidad fiscal (donde las recompras de Bessent en tramos largos se consideran solo un parche) y a la competencia por el ahorro de las tecnológicas, empujan al alza las TIRes (...) soberanas", añaden desde la entidad.
Francia paga ya un 4,516% a diez años, Italia un 4,434%, Grecia un 4,265% y Portugal un 3,919%. El termómetro agregado dice lo mismo: a principios de septiembre, la rentabilidad del Bloomberg Global Government Bond Index, que reúne los principales bonos soberanos del mundo, escaló hasta el 3,72%, su nivel más alto desde mediados de 2008. El precio del dinero a largo plazo se está reajustando en todas partes a la vez, y Washington solo marca el ritmo.
Qué cambia para quien no compra bonos (pero sí fondos de renta fija)
El 10 años americano fija el coste del crédito y el listón de valoración de casi todo lo demás. Javier Molina, analista de Mercados de eToro, sitúa ahí el verdadero asunto de la semana, por encima de la propia decisión del miércoles: "El problema no es tanto que la Fed suba 25 puntos básicos. El problema es que empiece un nuevo ciclo de endurecimiento mientras el tramo largo de la curva sigue bajo presión".
Eso termina apareciendo en la financiación empresarial, en las hipotecas, en el coste del capital y en los múltiplos de bolsa. El desenlace que dibuja es directo: "Si el mercado empieza a descontar varias subidas más mientras el diez años rompe claramente el 5%, el problema ya no será solo monetario. Pasará a ser un problema de valoración para todos los activos".
En los vehículos que replican esa parte de la curva el daño ya es medible. Por ejemplo, el Invesco US Treasury Bond 7-10 Year UCITS ETF, que sigue justo el tramo donde está esa referencia del 5%, pierde un 1,73% en 2026 y un 1,42% anualizado a cinco años, con datos a 11 de septiembre.
En el otro extremo de la curva la fotografía se invierte. El Vanguard U.S. Treasury 0-1 Year Bond UCITS ETF gana un 3,57% en 2026 con un nivel de riesgo de 1 sobre 7, porque cobra el tipo corto sin apenas exponerse a la caída de precio que castiga a los plazos largos. La contrapartida es simétrica: si el 5% acaba siendo el techo del ciclo y los rendimientos ceden, ese tramo apenas capturará la subida de precio.
Te puede interesar
- Mercado de bonos: 4 ETFs que ganarán si el 30 años EEUU se calma y baja del 5%
- ¿Por qué lo que pasa con los bonos de EEUU afecta a tus inversiones aunque no tengas ninguno en cartera?
- Todos los ETFs de renta fija de deuda pública de EEUU en dólares
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Invierte fácil con Indexa Capital
El gestor de carteras independiente líder en España, con más de
4.860 M€ gestionados, asesorados o administrados, de más de 149 mil clientes. Además, carteras de fondos indexados y de planes de pensiones con diversificación global y comisiones 80 % más bajas que los bancos.