"La Fed tiene trabajo por delante": la inflación de EEUU sorprende al alza, dispara el bono a 10 años al 5% y los expertos ya debaten de cuánto será la subida de tipos en diciembre
El IPC de EEUU sube un 0,4% en octubre, frente al 0,3% esperado
La subyacente encadena su tercer 0,3% mensual seguido
Las gestoras dan por hecha una subida de tipos de la Fed en diciembre
Más presión para la Fed. El IPC de Estados Unidos subió un 0,4% en octubre, por encima del 0,3% que esperaba el mercado, y la inflación subyacente (sin energía ni alimentos) avanzó un 0,3%, una décima más de lo previsto. Con el dato sobre la mesa, las gestoras dan casi por hecha una subida de tipos en diciembre y el debate ya es otro: ¿serán 25 o 50 puntos básicos?
Ojo, porque el dato llega cojo. La Oficina de Estadísticas Laborales (BLS) no ha publicado esta vez la tasa interanual: el cierre del Gobierno de octubre de 2025 dejó ese mes sin encuestas, así que no hay con qué comparar. Es decir, que la Fed llegará a su reunión del 8 y 9 de diciembre sin una nueva tasa anual de IPC. La última que tiene es la de septiembre, cuando la inflación repuntó hasta el 3,7%.
Por partidas, la energía se encareció un 0,7% en el mes (frente al 5,2% de septiembre), gracias al frenazo de la gasolina, que pasó de subir un 9,1% a un 1%. Los alimentos subieron un 0,5% y la vivienda un 0,3%, responsable de más del 30% del avance mensual. La subyacente encadena su tercer 0,3% mensual seguido. Tal cual.
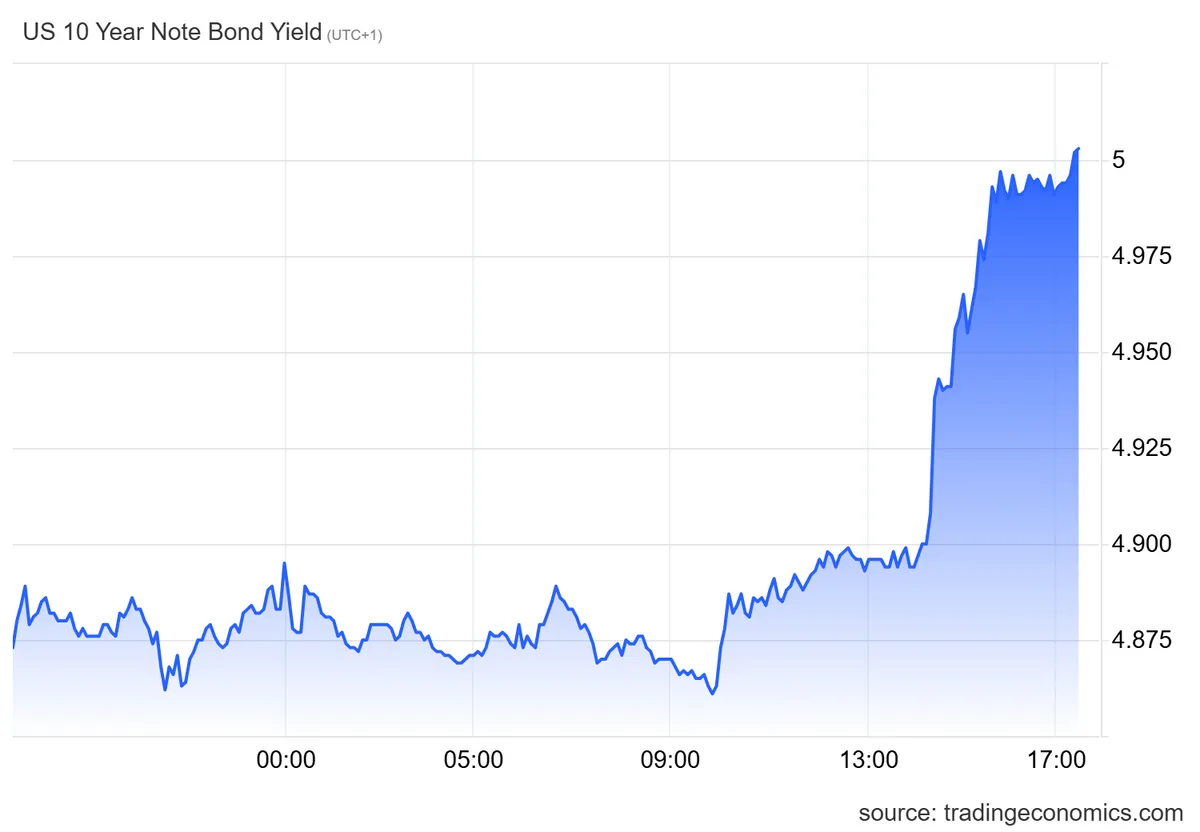
¿Y la reacción del mercado? Pues el bono estadounidense a 10 años pasó del 4,863% a otra vez por elcima del 5%. Y todo, el mismo día en que el gobernador Christopher Waller ha abierto la puerta a una subida de hasta 50 puntos básicos. Recordemos que la Fed mantuvo los tipos en octubre en el rango del 3,75%-4%, tras subirlos en septiembre.
"La Fed tiene trabajo por delante"
Así lo resume George Brown, economista sénior de Schroders, para quien el IPC de octubre "supone otra cifra de inflación persistente, que se suma a las pruebas de que la economía estadounidense se está sobrecalentando más de lo deseable".
Lo que más le inquieta es el momento, porque "esto ocurre justo cuando el mercado laboral está recuperando impulso". Por eso cree que la Fed "tendrá que ir más allá de revertir los recortes de tipos preventivos del año pasado".
¿Y el calendario? Los mercados han leído que habrá menos votaciones de política monetaria en 2027 y 2028, y con ellas menos ocasiones para subir tipos. Brown no lo compra: "en última instancia, serán los datos los que dicten esta política. Si se necesita una política más restrictiva, el calendario no será un obstáculo".
¿25 o 50 puntos básicos en diciembre?
Daniel Siluk, responsable de Global Short Duration and Liquidity de Janus Henderson, le quita algo de hierro al dato. "Los detalles fueron quizás algo menos alarmantes de lo que sugiere la sorpresa del dato general", reconoce, ya que los alquileres se moderaron y los bienes subyacentes también frenaron.
Pero el fondo no le gusta nada: "No hubo un único componente de gran magnitud responsable de la sorpresa, las presiones inflacionistas siguen siendo relativamente generalizadas y el ritmo anualizado de la inflación subyacente de los últimos tres meses se ha acelerado hasta situarse en torno al 3,7%", explica.
Su conclusión: el informe "refuerza los argumentos a favor de una subida de tipos en diciembre". ¿Y el medio punto que sugiere Waller? Ahí es más prudente, porque "seguimos pensando que una subida de 50 puntos básicos en diciembre sería difícil de justificar", matiza.
Para Siluk, la discusión de verdad está más lejos. "La pregunta inmediata que podrían plantearse los mercados será si la subida de diciembre será de 25 o 50 puntos básicos, pero, en última instancia, es probable que el debate más relevante sea cuánto endurecimiento adicional será necesario en 2027", sentencia.
En la misma línea va Bret Kenwell, analista de mercados de eToro en EEUU. El mercado ya descuenta casi por completo la subida de diciembre y otras dos hasta marzo de 2027, así que el IPC "no hace sino reforzar la previsión de unos tipos más elevados".
El empleo empuja... y la bolsa frena
El IPC no llega solo. El empleo de octubre también sorprendió al alza, y David Kohl, economista jefe de Julius Baer, lo tiene claro: "Prevemos una subida de tipos de 25 puntos básicos en diciembre". Eso sí, cree que "los efectos de base deberían contribuir a una moderación de la inflación, especialmente de cara a 2027".
¿El contrapeso? La caída de las tecnológicas. Paolo Zanghieri, economista sénior de Generali Investments, cree que la corrección de la bolsa no frenará a la Fed en diciembre, pero sí puede complicar el siguiente paso. En su opinión, "una venta masiva prolongada sí pondría en duda la segunda y última subida de tipos que esperamos para marzo del próximo año".
La próxima parada es el 25 de noviembre, con el índice de precios del gasto en consumo personal (PCE) de octubre. Y en Bank of America no se conforman con poco: recuerdan que desde diciembre de 2020 no ha habido ni tres meses seguidos de PCE subyacente anualizado al 2%. "La magnitud y la duración de esta desviación de la inflación obligan a la Reserva Federal a retomar el 2,0%", señalan sus analistas.
El IPC de noviembre, por cierto, se publicará el 10 de diciembre. Un día después de que la Fed decida.
Te puede interesar
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Mejores cuentas remuneradas de 2026
Explora las cuentas remuneradas más rentables.