Actas de la Fed, PMI y arranque de resultados en EEUU: "La IA todavía consigue que la bolsa mire hacia otro lado"
Las actas de la Reserva Federal, los PMI de septiembre y el inicio de la temporada de resultados marcan una semana con la deuda estadounidense en máximos desde 2002.
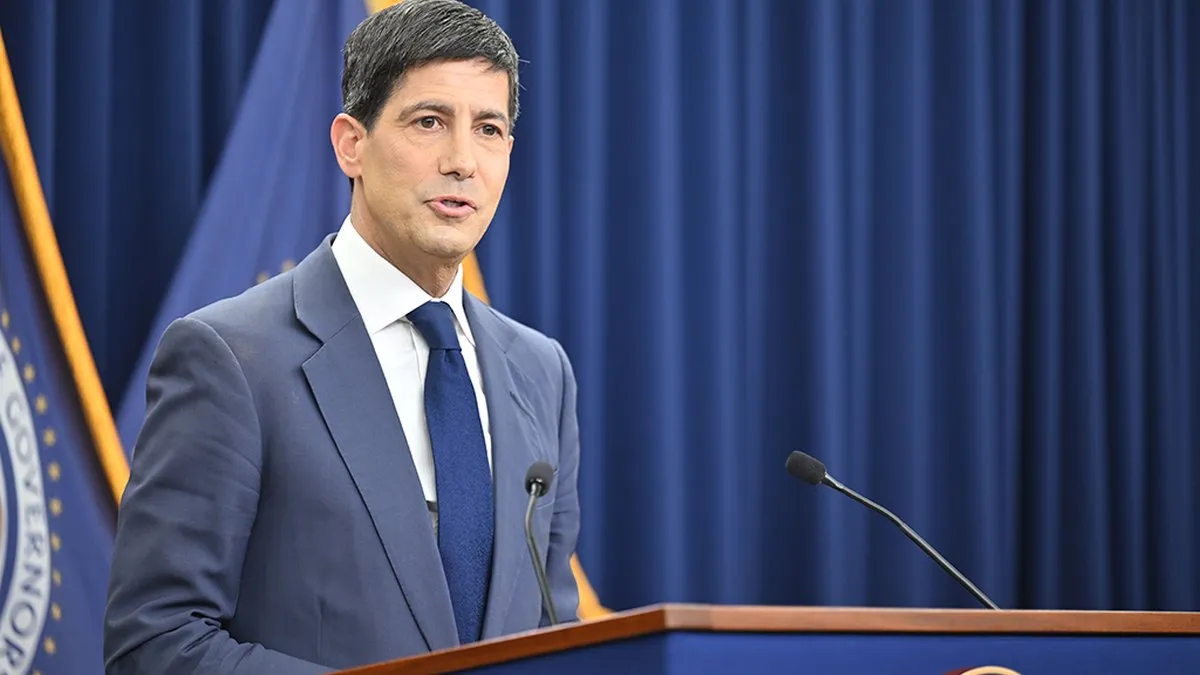
Kevin Warsh, presidente de la Reserva Federal (Fed), en la rueda de prensa del FOMC. Foto: Reserva Federal.
Semana de transición en la agenda macroeconómica. Tras una última semana de septiembre cargada de datos de inflación y empleo, los inversores afrontan la primera semana completa de octubre con menos referencias de primer nivel, pero con dos citas que pueden mover a los mercados: las actas de la última reunión de la Reserva Federal de Estados Unidos (Fed), que se publican el miércoles 7, y el arranque de la temporada de resultados del tercer trimestre en Wall Street. Todo ello con la rentabilidad del bono estadounidense a diez años por encima del 5,3%, un nivel que no se veía desde 2002.
"Los mercados comienzan octubre mostrando dos realidades muy diferentes. Por un lado, la rentabilidad del bono estadounidense a diez años ha superado el 5,3 % y la del bono a treinta años ha alcanzado el 5,69 %, niveles que no se observaban desde 2002. Por otro lado, el Nasdaq ha marcado nuevos máximos y acumula una subida cercana al 22 % en 2026, mientras el S&P 500 permanece a menos de un 1 % de su récord", ha resumido Manuel Pinto, responsable de análisis de XTB, en un comentario enviado a medios. Estas son las claves de la semana y así pueden afectar a su hipoteca, su ahorro y sus inversiones.
Europa: PMI, ventas minoristas y producción industrial
El lunes 5 se publica la lectura final del PMI compuesto de la Eurozona de septiembre, cuya primera estimación apuntó a un repunte hasta los 53,1 puntos desde los 52,0 de agosto. Ese mismo día se conocerán el índice Sentix de confianza inversora de octubre y los precios de producción de agosto, que en julio crecían a un ritmo del 5,8% interanual.
El martes 6 será el turno de las ventas minoristas de la Eurozona, la producción industrial de España y Francia y los pedidos de fábrica de Alemania correspondientes a agosto. El miércoles 7 y el jueves 8 Alemania publicará su producción industrial y su balanza comercial, dos indicadores que permitirán medir el pulso de la mayor economía del euro tras las subidas de tipos del Banco Central Europeo (BCE).
El jueves 8 se reúne además el Eurogrupo, con el relevo en el consejo ejecutivo del BCE sobre la mesa. "El jueves se producirá una de las mayores referencias de la semana, con la reunión del Eurogrupo, donde se tendría que producir el nombramiento de la persona que sustituirá a la alemana Schnabel, que se va al FMI, y podría además dar pistas sobre el relevo del economista jefe del BCE, Philip Lane y sobre el de la presidenta francesa Christine Lagarde, con el factor de las elecciones francesas de abril del próximo ejercicio rondando por ahí", ha señalado Iñigo Isardo Rey, director de Gestión de Cuentas Minoristas de Link Securities, en el comentario de mercado de este lunes.
Estados Unidos: las actas de la Fed y los primeros resultados
Al otro lado del Atlántico, la semana arranca el lunes 5 con la lectura final del PMI compuesto de septiembre, que en su estimación preliminar escaló hasta los 58,4 puntos, su nivel más alto en cinco años, y con el ISM no manufacturero, que en agosto se situó en el 55,4%.
La cita principal llega el miércoles 7 con la publicación de las actas de la reunión de septiembre de la Reserva Federal, prevista para las 20:00 hora peninsular, ya con los mercados europeos cerrados. El documento permitirá conocer el grado de consenso dentro del comité sobre el endurecimiento monetario y servirá para calibrar las expectativas de cara a la reunión del 27 y 28 de octubre. Las expectativas han dado un giro en apenas una semana: si hace siete días el mercado asignaba una probabilidad superior al 64% a una subida de tipos en octubre, los flojos datos de empleo del viernes han rebajado esa probabilidad por debajo del 25%, según ha recogido Link Securities. "Creemos que únicamente el Banco de Inglaterra (BoE) que no realizó subida de tipos de interés en septiembre, lo hará, en 25 puntos básicos", ha añadido Isardo. Ese mismo día se conocerán el crédito al consumo de agosto y las solicitudes semanales de hipotecas, y el viernes 9 cerrará la semana la lectura preliminar de la confianza del consumidor de la Universidad de Michigan de octubre, que en septiembre cayó hasta los 48,1 puntos.
Esta semana arranca además la temporada de resultados del tercer trimestre en Wall Street: Constellation Brands rinde cuentas el miércoles 7, PepsiCo el jueves 8 y Delta Air Lines el viernes 9, según el calendario de Self Bank, que advierte de que las fechas no están confirmadas en todos los casos. "Para el tercer trimestre se espera un crecimiento del beneficio del S&P 500 del 29,1 % y de los ingresos del 12,1 %. Si se cumplen las previsiones, sería el tercer trimestre consecutivo con avances superiores al 25 % en beneficios y al 10 % en ventas", ha señalado Pinto.
En Asia, la atención se centrará en la decisión de tipos del Banco de la Reserva de India del miércoles 7, para la que el mercado espera una subida de 25 puntos básicos, desde el 5,25% hasta el 5,50%.
¿Por qué hay que estar atento esta semana?
Porque la subida de la bolsa descansa cada vez en menos compañías mientras el coste de la deuda sigue encareciéndose. "Los inversores europeos afrontan una semana de 'calma tensa', en la que no tendrán grandes referencias ni macroeconómicas, ni de decisiones de política monetaria de bancos centrales aunque, no obstante, creemos que el escenario geopolítico de Irán, y la elevada inflación, situada muy por encima de los objetivos de los bancos centrales a ambos lados del Atlántico, seguirá manteniendo bajo presión a los mercados de bonos y de renta variable", ha anticipado Isardo, que ha recordado que el precio del petróleo, con el Brent por debajo de los 102 dólares por barril este lunes, seguirá siendo el termómetro del conflicto. "La IA todavía consigue que la bolsa mire hacia otro lado, aunque cada vez resulta más difícil que haga irrelevante lo que sucede en el mercado de deuda", ha advertido el responsable de análisis de XTB.
Los datos de amplitud de mercado que recoge Pinto apuntan en esa dirección: al cierre de la semana pasada solo el 47,8% de los componentes del S&P 500 cotizaba por encima de su media móvil de 200 sesiones y el índice equiponderado llegó a encadenar siete semanas consecutivas de caídas, algo que antes solo había ocurrido en los mercados bajistas de 2002 y 2022. "Por tanto, la concentración señala vulnerabilidad, pero no permite fechar el máximo. Un mercado puede continuar subiendo durante meses mientras cada vez menos compañías participan en el movimiento", ha explicado.
La estacionalidad, en cambio, juega a favor. "Octubre ha sido el mejor mes para el S&P 500 durante los años de elecciones legislativas estadounidenses: desde 1950 ha obtenido una rentabilidad media del 3 % y ha terminado en positivo en 14 de 19 ocasiones. Es un precedente favorable, pero no una garantía, especialmente cuando la subida descansa sobre un número tan reducido de compañías, aunque este año cuenta con una temporada de resultados que podría presentar cifras históricas", ha añadido.
Elecciones anticipadas en España: ¿qué dicen los precedentes?
La agenda política se ha colado también en la semana. El presidente del Gobierno, Pedro Sánchez, ha convocado este lunes elecciones generales anticipadas para el 29 de noviembre, una posibilidad que XTB ya contemplaba en su comentario. "Para los mercados, la cuestión es qué consecuencias tendría sobre la economía: la capacidad para aprobar presupuestos, la continuidad de las inversiones y los posibles cambios fiscales y regulatorios. Una convocatoria puede introducir volatilidad, pero también permitir que se forme una mayoría con mayor capacidad de decisión", ha señalado Pinto.
Los precedentes recientes no apuntan a caídas. Según recoge el responsable de análisis de XTB, el 15 de febrero de 2019, cuando Sánchez anunció elecciones tras el rechazo parlamentario a los Presupuestos, el Ibex 35 avanzó un 1,91% en la sesión; y el 29 de mayo de 2023 el índice cedió un 0,12% tras el anuncio, pero cinco sesiones después cotizaba un 1,07% por encima del nivel previo. "La historia muestra por tanto que los adelantos electorales no tienen por qué ser malos, lo realmente dañino para la bolsa y la prima de riesgo es la incertidumbre", ha afirmado.
¿Cómo puede afectar al bolsillo de los ciudadanos?
- Hipotecas y préstamos: el encarecimiento de la deuda pública se traslada al coste de financiación de familias y empresas. "Las familias afrontan hipotecas y préstamos más caros; las empresas encuentran mayores dificultades para financiar inversiones; y los gobiernos deben refinanciar progresivamente su deuda a rentabilidades superiores. El endurecimiento resulta especialmente delicado cuando responde a un shock energético: los tipos pueden reducir la demanda y el consumo, pero no aumentan la oferta de petróleo o gas que originó la inflación", ha sostenido Pinto.
- Fondos y ETFs en divisa extranjera: el euro ha pasado de 1,1590 dólares el 1 de septiembre a 1,1225 dólares el 2 de octubre, una caída del 3,1%. "La debilidad del euro también ha podido amortiguar las caídas para los inversores europeos en fondos y ETF con activos denominados en otras divisas, siempre que no tengan cobertura. Cuando esas monedas se aprecian frente al euro, aumenta el valor en euros de la inversión y se compensa parte del retroceso del activo", ha apuntado.
- Bolsa española: la depreciación del euro favorece a las cotizadas con mayor negocio fuera de Europa. Pinto cita a ACS, con casi el 84% de sus ventas fuera del continente; Grifols, con el 77,6% de sus ingresos fuera de la Unión Europea; Santander, cuyos mercados americanos aportaron el 49,7% del beneficio ordinario del primer semestre; Acerinox y Amadeus, con entre el 40% y el 50% de sus ingresos denominados en dólares.
- Prima de riesgo: la tensión en la deuda francesa, cuya prima frente a Alemania superó el viernes los 150 puntos básicos, su nivel más alto desde finales de 2011, ha tenido un contagio limitado en España, donde la prima de riesgo ha subido 26 puntos básicos, frente a los 129 puntos de 2010 y los 320 puntos de 2012.
El BCE, entre la inflación y la fragmentación
La subida de los rendimientos de la deuda es una tendencia global, pero Francia concentra las dudas de los inversores. Su deuda pública alcanzó el 119% del PIB en el segundo trimestre y el déficit de 2026 se situaría alrededor del 5,4%, con unos pagos por intereses que podrían llegar a los 79.000 millones de euros este año y a los 91.000 millones en 2027, según los datos recogidos por XTB.
"El BCE se enfrenta así a una contradicción. Necesita desde su punto de vista combatir con subidas de tipos una inflación de la eurozona que alcanzó el 3,8 % en septiembre, pero un endurecimiento excesivo puede agravar la fragmentación financiera: que hogares, empresas y gobiernos afronten costes de financiación muy diferentes pese a compartir la misma moneda y el mismo tipo oficial", ha explicado Pinto.
El banco central cuenta con el Instrumento para la Protección de la Transmisión (TPI), que le permite comprar deuda pública sin un límite predeterminado si considera que la subida de las rentabilidades es injustificada y desordenada. "El BCE dispone de un cortafuegos frente al contagio, pero Francia no puede darlo por garantizado: esa protección está condicionada precisamente a la disciplina fiscal que ahora cuestionan los inversores", ha concluido el responsable de análisis de XTB.
Te puede interesar:
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Mejores cuentas remuneradas de 2026
Explora las cuentas remuneradas más rentables.