Inflación y resultados bancarios, las claves de la semana: "La Fed elevará al menos una vez más los tipos antes de finalizar 2026"
Los datos finales de IPC de España, Estados Unidos y la Eurozona y el arranque de la temporada de resultados en Wall Street marcan la semana.
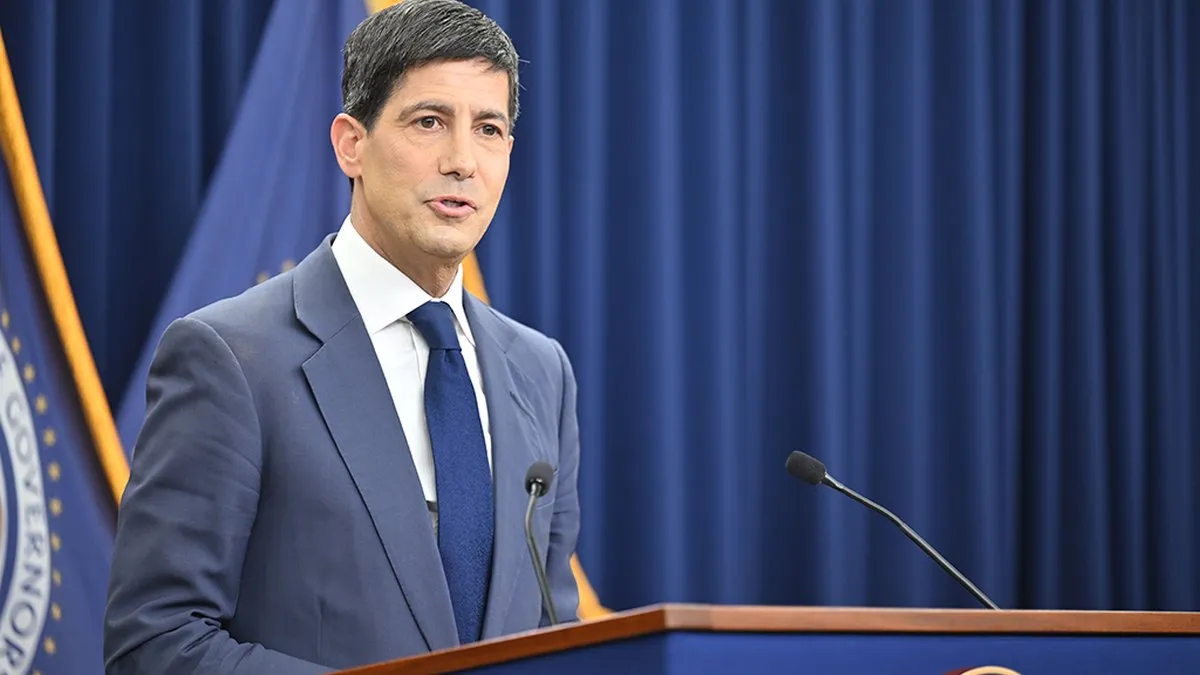
Kevin Warsh, presidente de la Reserva Federal (Fed), en la rueda de prensa del FOMC. Foto: Reserva Federal.
Semana de inflación y de resultados. Los inversores afrontan una semana marcada por los datos definitivos de inflación de septiembre a ambos lados del Atlántico y por el arranque oficioso de la temporada de resultados del tercer trimestre en Wall Street, con la gran banca estadounidense como protagonista. El índice de precios de consumo (IPC) de Estados Unidos del miércoles y el de la Eurozona del viernes llegan con la reunión de la Reserva Federal (Fed) del 27 y 28 de octubre y la del Banco Central Europeo (BCE) del 29 a la vuelta de la esquina y con la inflación muy por encima del objetivo del 2% de los bancos centrales.
Los usuarios de Finect pueden encontrar las mejores plataformas para invertir en Bolsa en el ranking de los mejores brókers para invertir.
"Ante esta coyuntura, se prevé que la Fed eleve al menos una vez más los tipos de interés oficiales antes de finalizar 2026", ha señalado el equipo macro y de mercados de Self Bank en su agenda semanal. Estas son las claves de la semana y así pueden afectar a su hipoteca, su ahorro y sus inversiones.
Europa: los IPC de Alemania, España y la Eurozona
Este martes 13 se ha publicado la lectura final del IPC de Alemania de septiembre, que en el dato preliminar repuntó hasta el 3,3% interanual desde el 2,9% de agosto. "En la agenda macroeconómica destaca la publicación de la lectura final de septiembre del índice de precios de consumo (IPC) de Alemania, que debería confirmar el notable repunte de la inflación registrado durante el mes", ha apuntado Juan J. Fernández-Figares, director de Gestión IICs de Link Securities, en su comentario de mercado de este martes.
El dato final, publicado este martes por la Oficina Federal de Estadística alemana (Destatis), ha confirmado el 3,3% interanual, el nivel más alto desde diciembre de 2023, con la energía un 14,9% más cara que hace un año y los carburantes un 37,1%. El Departamento de Análisis de Bankinter atribuye el repunte al encarecimiento del petróleo en septiembre, que subió un 14,4% interanual.
El miércoles 14 será el turno de la lectura final del IPC de España, cuya primera estimación apuntó a un avance hasta el 4,9% interanual desde el 4,3% de agosto. De confirmarse, sería su nivel más elevado desde 2023, según el equipo macro de Self Bank, que atribuye el repunte al encarecimiento de los precios energéticos por la situación en Oriente Medio. El jueves 15 se conocerán la producción industrial de la Eurozona de agosto y el IPC final de Francia, para el que se proyecta una aceleración hasta el 3,0%.
El viernes 16 la Eurozona cerrará la semana con su dato definitivo de IPC de septiembre, que en la lectura preliminar escaló hasta el 3,8% interanual desde el 3,2% de agosto, su nivel más alto desde septiembre de 2023. Ese mismo día Italia publicará su IPC final, con una previsión del 4,2%.
Francia concentra además la atención política de la semana, con el arranque del debate presupuestario en la Asamblea Nacional. "El Gobierno no dispone, por el momento, de apoyos suficientes para aprobar el presupuesto en sus términos actuales", ha recordado Figares.
La presión ya se nota en la rentabilidad (TIR) de la deuda francesa. "La TIR del bono francés a 10A está en niveles próximos al 4,90%, máximos de los últimos 25 años", ha señalado Bankinter en su estrategia semanal. El banco ha sacado además una conclusión de inversión. "Revisamos recomendación a Neutral desde Comprar de manera táctica y preventiva por la subida en la TIR de los bonos y el aumento de riesgo percibido en la banca francesa", ha explicado Rafael Alonso, analista de Bankinter, sobre la banca europea. "Evitamos invertir en bancos franceses, mientras prosiga la tensión sobre la deuda soberana de Francia", ha añadido.
El diferencial de la deuda francesa con la alemana se ha ampliado "hasta niveles que no se veían desde la crisis del euro, hace ya quince años", según ha señalado Allianz Global Investors en un análisis publicado en su grupo de Finect, que atribuye la corrección al cierre de posiciones apalancadas. "Por tanto, incluso en el mejor de los escenarios, la presión de los mercados probablemente seguirá acompañando a Francia durante los próximos meses", ha advertido la gestora.
Estados Unidos: el IPC del miércoles y la gran banca
La cita principal en Estados Unidos llega el miércoles 14 a las 14:30 con el IPC de septiembre, para el que el consenso espera un avance hasta el 3,6% interanual desde el 3,4% de agosto.
El jueves 15 se publicarán el índice de precios de producción, que en agosto repuntó hasta el 5,4% interanual, y las ventas minoristas de septiembre, para las que se espera una moderación hasta el 0,2% mensual desde el 1,2% de agosto, además de la encuesta de la Fed de Filadelfia y las peticiones semanales de desempleo. El viernes 16 cerrarán la semana la producción industrial y la capacidad utilizada, además de las intervenciones de Kevin Warsh, presidente de la Fed, y de Andrew Bailey, gobernador del Banco de Inglaterra, según la agenda de Bankinter.
"Los grandes bancos de Estados Unidos inician hoy la temporada de resultados trimestrales", ha señalado el equipo de análisis de XTB en su calendario económico de este martes.
Según el calendario de Self Bank, que advierte de que las fechas no están confirmadas en todos los casos, estas son las compañías que rinden cuentas esta semana:
- Martes 13: JPMorgan Chase, Goldman Sachs, Citigroup, Wells Fargo, Johnson & Johnson y UnitedHealth.
- Miércoles 14: BlackRock, Bank of America, Morgan Stanley y State Street en Estados Unidos, y ASML en Europa.
- Jueves 15: Charles Schwab, BNY Mellon y US Bancorp.
"Sus cifras ofrecerán una primera referencia para evaluar la fortaleza de la economía, la evolución del crédito y la capacidad de las empresas para mantener sus beneficios en un entorno marcado por la incertidumbre sobre los tipos de interés, la inflación y las perspectivas de crecimiento", ha explicado Figares.
"Los inversores prestarán especial atención a los ingresos por intermediación de bonos y acciones, la actividad de banca de inversión y de la banca privada, el crecimiento del crédito y el coste de los depósitos, así como a la evolución de la morosidad y las provisiones por insolvencias", ha añadido.
La caída de las acciones bancarias en las últimas semanas añade una incógnita. "Para los bancos, la pregunta resulta más incómoda: si se supone que los tipos de interés más altos les benefician, ¿por qué han caído sus acciones?", ha planteado Lale Akoner, analista global de mercados de eToro, en su análisis semanal. "Pueden aumentar los ingresos que obtienen los bancos por sus préstamos, pero también encarecer los depósitos, reducir el valor de los bonos que ya poseen y, con el tiempo, complicar la situación de los prestatarios", ha explicado. El ETF SPDR S&P Bank acumula cinco semanas consecutivas de caídas y cotiza un 12% por debajo de su máximo de agosto, según eToro. "Un banco puede superar las previsiones de beneficios y suspender esas pruebas. También puede presentar un trimestre poco llamativo y, aun así, ofrecer argumentos más sólidos para los próximos años", ha añadido Akoner.
¿Por qué hay que estar atento esta semana?
Porque la bolsa estadounidense ataca máximos sin el apoyo del sector que mejor refleja la salud del crédito. Los futuros del S&P 500 han subido desde los mínimos de mediados de septiembre, en torno a los 7.550 puntos, hasta la zona de los 7.800-7.850 puntos, según XTB, mientras JPMorgan y Citigroup se mueven en lateral desde agosto.
"Se trata de una señal de advertencia clásica: cuando el índice sube sin la confirmación de un sector que actúa como termómetro del crédito y la economía, las subidas dependen cada vez más de un grupo reducido de valores no financieros", ha advertido el equipo de análisis de XTB.
"Unos resultados sólidos (en especial con un desempeño fuerte en intermediación y banca de inversión) podrían resolver la divergencia del modo más saludable: impulsando las acciones bancarias y respaldando la fortaleza del índice. El riesgo reside en un escenario de cifras aceptables acompañadas de previsiones prudentes (calidad del crédito, dotación de provisiones)", ha añadido.
Bankinter ve la semana con otro tono. "Los resultados empresariales podrían dar soporte, contrarrestando el repunte de IPC EE.UU. y nuevas dudas sobre la IA", ha sostenido el Departamento de Análisis de la entidad, que espera un IPC estadounidense del 3,6% y una tasa subyacente del 2,5%. "Se esperan BPAs +30% en EE.UU. y +21% en Europa", ha apuntado, con Citigroup (+43,6%), Bank of America (+8,1%) y ASML (+92%) entre las referencias. "En definitiva, prevemos una semana de menos a más, arrancando flojas hoy por tecnología y tendiendo a mejorar e incluso pudiendo cerrar con saldo positivo, en caso de que los resultados empresariales batan expectativas", ha concluido.
La geopolítica suma presión. "Las tensiones en Oriente Medio elevan la prima de riesgo en el mercado de petróleo crudo", ha apuntado XTB, después de que aerolíneas como Etihad y Qatar Airways hayan suspendido vuelos en la zona.
¿Cómo puede afectar al bolsillo de los ciudadanos?
- Hipotecas y préstamos: si los datos de IPC confirman el repunte de la inflación, la Fed y el BCE tendrán más argumentos para mantener o endurecer su política monetaria, lo que encarece las hipotecas variables y el crédito al consumo.
- Ahorro: un entorno de tipos altos mantiene atractivas las rentabilidades de depósitos, cuentas remuneradas y renta fija a corto plazo.
- Inversiones: los resultados de la gran banca estadounidense marcarán el tono de la temporada. Si los bancos no confirman los máximos del índice, la subida sigue dependiendo de un grupo reducido de valores tecnológicos. "Por eso, hay que tener sangre fría y mantener posiciones a renta variable y, sobre todo, a los sectores con mayor capacidad de crecimiento en resultados (semiconductores y defensa)", ha recomendado Bankinter.
- Energía: la prima de riesgo del petróleo por Oriente Medio se traslada al precio de los carburantes y alimenta la inflación general, que es precisamente lo que vigilan esta semana los bancos centrales.
Te puede interesar:
- La Fed sube los tipos de interés: Warsh desafía a Trump en su tercera reunión
- Mejores depósitos a plazo fijo
- Mejores cuentas remuneradas
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Mejores cuentas remuneradas de 2026
Explora las cuentas remuneradas más rentables.