La Unión de Ahorros e Inversiones, la estrategia de la UE para pasar del ahorro a la inversión
En resumen: la Unión de Ahorros e Inversiones es la estrategia que presentó la Comisión Europea en marzo de 2025 para que una parte del ahorro de los europeos, que tienen alrededor del 70% en depósitos, pase a invertirse en los mercados de capitales. Una de sus medidas estrella son las cuentas de ahorro e inversión con ventajas fiscales. En España se han concretado en la Cuenta de Ahorro e Inversión Financia Europa, aprobada en septiembre de 2026, que permitirá invertir hasta 150.000 euros con ventajas fiscales, aunque todavía no se puede contratar.
Bruselas quiere que los ciudadanos europeos pasen de ser ahorradores a inversores. La Comisión Europea presentó en marzo de 2025 su estrategia para la Unión de Ahorros e Inversiones (UAI) o Savings and Investments Union (SIU), en inglés. "Una iniciativa clave para mejorar la forma en que el sistema financiero de la UE canaliza el ahorro hacia las inversiones productivas", ha destacado el Ejecutivo comunitario.
Esta iniciativa comunitaria tiene como objetivo ofrecer a los ciudadanos de la Unión Europea un acceso más amplio a los mercados de capitales y a las empresas y mejores opciones de financiación. "Esto puede impulsar el patrimonio de los ciudadanos y estimular el crecimiento económico y la competitividad de la UE", han explicado desde la Comisión Europea en la nota de prensa.
Actualmente, alrededor del 70% del ahorro de los hogares europeos, unos 10 billones de euros, se encuentra en depósitos bancarios. "Son seguros y de fácil acceso, pero suelen rendir menos que las inversiones en los mercados de capitales", han asegurado.
La nueva propuesta pretende ofrecer mejores oportunidades para aquellos ciudadanos que deseen invertir. Así podrán disponer de un acceso fácil, sencillo y de bajo coste a una amplia variedad de oportunidades de inversión.
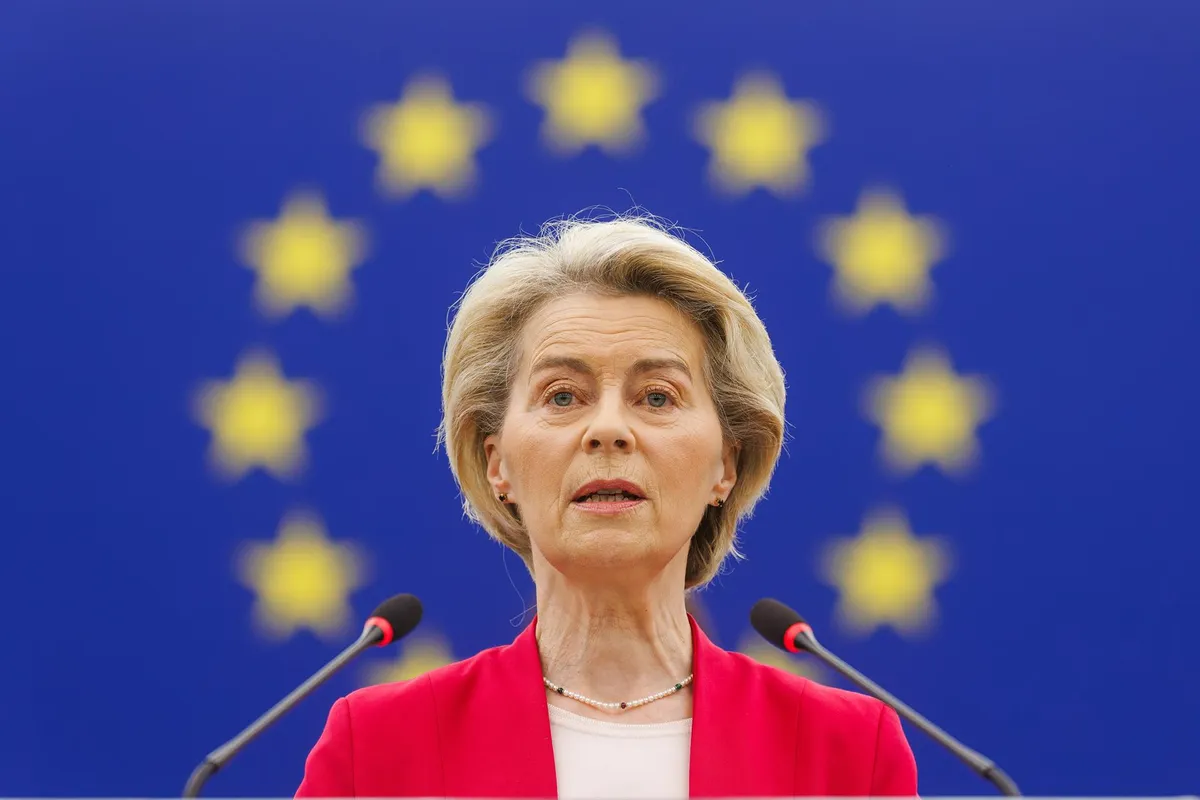
"Mediante la propuesta presentada de una Unión de Ahorros e Inversiones conseguimos salir ganando dos veces. Los hogares tendrán oportunidades mejores y más seguras para invertir en los mercados de capitales y aumentar su patrimonio. Al mismo tiempo, las empresas tendrán un acceso más fácil al capital para innovar, crecer y crear puestos de trabajo de calidad en Europa", ha asegurado Ursula von der Leyen, presidenta de la Comisión Europea.
El Ejecutivo ha establecido cuatro líneas de trabajo:
- Ciudadanos y ahorro: "Los ahorradores minoristas ya desempeñan un papel central en la financiación de la economía de la UE a través de sus depósitos bancarios, pero deben tener la oportunidad, si así lo desean, de invertir una parte mayor de sus ahorros en instrumentos del mercado de capitales que les ofrezcan más rendimiento, también con vistas a la jubilación".
- Inversión y financiación: "Para estimular las inversiones, especialmente en los sectores cruciales, la Comisión introducirá iniciativas destinadas a mejorar la disponibilidad de capital y el acceso a él para todas las empresas, incluidas las pequeñas y medianas".
- Integración y escala: "La reducción de las ineficiencias derivadas de la fragmentación entrañará esfuerzos importantes para eliminar los obstáculos reglamentarios o de supervisión a las operaciones transfronterizas de las infraestructuras del mercado, la gestión de activos y el reparto de fondos, lo que permitirá a las empresas expandirse de forma eficiente en toda la UE".
- Supervisión eficiente en el mercado único: "La Comisión propondrá medidas para velar por que todos los participantes en los mercados financieros reciban un trato similar por parte de los supervisores, independientemente de su ubicación en la UE. Esto implicará reforzar el uso de herramientas de convergencia, así como una reasignación de las competencias de supervisión entre los niveles nacional y de la UE".
La Comisión ha señalado que las acciones propuestas en esta estrategia se desarrollarán en el futuro, en un diálogo continuo con las partes interesadas. "Los paquetes de medidas se adoptarán en una serie limitada de áreas, con un vínculo claro con el impulso de la competitividad en la economía de la UE y dando prioridad a las medidas de mayor impacto en 2025", han señalado.
De la estrategia a las cuentas de ahorro e inversión
Desde que se presentó la estrategia, una de las piezas que más ha avanzado es la que afecta directamente a los ahorradores: las cuentas de ahorro e inversión (SIA, por sus siglas en inglés). La Comisión recomendó a los países que crearan cuentas sencillas, con ventajas fiscales, para invertir en acciones, fondos y otros productos del mercado de capitales. Te lo contamos en así serán las SIA, las cuentas con las que Bruselas quiere animar a invertir a los europeos.
En España, el Gobierno aprobó el 29 de septiembre de 2026 el Real Decreto-ley 26/2026, que crea la Cuenta de Ahorro e Inversión Financia Europa. Sus principales características:
- Se podrán invertir hasta 150.000 euros.
- Las ganancias no tributan mientras el dinero siga dentro de la cuenta.
- Tras cinco años, quedarán exentos 10.000 euros de ganancias y se excluirá además un 20% del resto.
- Los dividendos quedan fuera de este régimen.
- Solo se podrá tener una cuenta por persona, y se podrá cambiar de entidad una vez al año.
Eso sí, a fecha de esta actualización todavía no se puede contratar en ninguna entidad.
Simplificar la regulación y reactivar la economía
Tras la comunicación de la UAI, EFPA España ha reconocido la capacidad de esta iniciativa para reactivar la economía del club comunicatario. "La comunicación sobre la Savings and Investments Union aborda medidas para avanzar en la simplificación de la regulación en Europa y sentar las bases financieras para la reactivación económica del conjunto de la UE. Este documento abarca áreas clave como la seguridad y la defensa, la prosperidad sostenible, la competitividad, la democracia y la justicia social", han destacado desde la entidad.
EFPA ha propuesto el establecimiento de normas de certificación armonizadas en la UE para garantizar que los profesionales financieros presten un asesoramiento de alta calidad, ético y transparente. "Se propone la implementación de estándares uniformes de divulgación de información, que incluyan detalles sobre las características del producto, costos asociados, riesgos inherentes y posibles rendimientos", han apuntado.
Preguntas frecuentes
¿Qué es la Unión de Ahorros e Inversiones?
Es la estrategia de la Comisión Europea, presentada en marzo de 2025, para canalizar el ahorro de los hogares hacia inversiones productivas, facilitar la financiación de las empresas e integrar los mercados de capitales europeos.
¿Qué cambia para los ahorradores?
La medida más directa son las cuentas de ahorro e inversión con ventajas fiscales. En España, la Cuenta de Ahorro e Inversión Financia Europa permitirá invertir hasta 150.000 euros sin tributar por las ganancias mientras el dinero siga dentro.
¿Cuándo se podrá contratar la cuenta de ahorro e inversión en España?
El Real Decreto-ley que la crea se aprobó el 29 de septiembre de 2026, pero todavía no está disponible en las entidades.
¿Por qué quiere Bruselas que invirtamos más?
Porque alrededor del 70% del ahorro de los hogares europeos está en depósitos, que son seguros pero suelen rendir menos que la inversión a largo plazo, y porque ese ahorro podría financiar a las empresas europeas.
Te puede interesar
- Así serán las SIA, las cuentas para invertir de Bruselas
- Mejores brókers online para empezar a invertir
- Las mejores plataformas para invertir en fondos de inversión
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Invierte fácil con Indexa Capital
El gestor de carteras independiente líder en España, con más de
6.200 M€ gestionados, asesorados o administrados, de más de 149 mil clientes. Además, carteras de fondos indexados y de planes de pensiones con diversificación global y comisiones 80 % más bajas que los bancos.