La victoria de Lula sorprende al mercado: los ETF de Brasil, Telefónica y Santander sufren en Bolsa
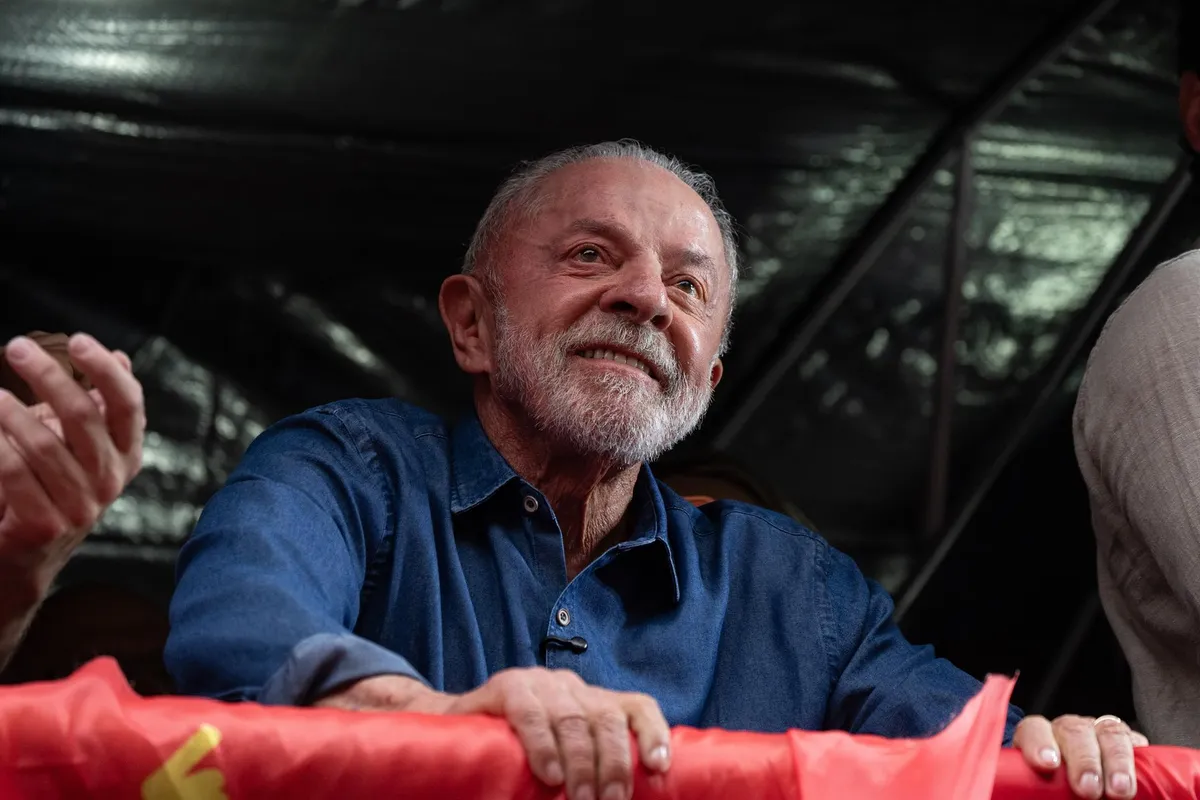
Sorpresa en Brasil. Luiz Inácio Lula da Silva ha ganado la segunda vuelta de las elecciones brasileñas con el 51,79% de los votos frente al 48,21% de Flávio Bolsonaro, según los resultados oficiales. El senador, hijo del expresidente Jair Bolsonaro, había ganado la primera vuelta, celebrada el 4 de octubre, con el 47,03% de los votos frente al 45,16% de Lula. La victoria del candidato del Partido de los Trabajadores (PT) se ha producido después de que las encuestas y las plataformas de predicción apuntaran a un triunfo del senador Bolsonaro y de que los activos brasileños hubieran descontado un resultado favorable a los mercados basado en la expectativa de un ajuste fiscal profundo por parte de un Gobierno de Bolsonaro.
Las primeras señales fuera del horario de negociación brasileño reflejaron la magnitud del ajuste. Los futuros del real con vencimiento en noviembre, negociados en CME Group, registraban una caída del 9,12%, hasta 18,1450 centavos de dólar por real, lo que equivale a aproximadamente 5,51 reales por dólar. En Japón, un ETF que replica el Ibovespa se desplomaba un 12,72% en la Bolsa de Tokio, y otras referencias apuntaban a caídas de hasta el 16%. Las mesas de negociación de São Paulo esperaban que las ventas fueran tan intensas en la apertura que pudieran activarse los mecanismos de interrupción de la cotización (circuit breaker).
El resultado electoral ha sido una sorpresa para los analistas. "Más allá del caótico final de la jornada electoral, la victoria de Lula es una sorpresa en sí misma. Las últimas encuestas apuntaban a un resultado muy reñido, pero las plataformas de predicción daban al senador Flávio Bolsonaro como ganador con holgura. Los activos brasileños también habían descontado un resultado favorable para los mercados, basándose en las expectativas de que un Gobierno de Bolsonaro llevaría a cabo rápidamente un profundo ajuste fiscal", ha señalado Thierry Larose, gestor de carteras y analista de Vontobel, en la nota de prensa.
"Creemos que el Gobierno de Lula no tendrá más remedio que emprender también medidas de consolidación fiscal. Sin embargo, la mayoría de los inversores dudan de que sean suficientes para volver a encarrilar la sostenibilidad de la deuda. Por lo tanto, prevemos una fuerte ola de ventas al inicio de la sesión del lunes, con un reajuste significativo de los rendimientos de los bonos del Estado, una curva DI (acrónimo de Depósitos Interfinanceiros, uno de los principales tipos de interés de deuda brasileña) mucho más alta y un real brasileño (BRL) notablemente más débil. Las pérdidas deberían, como mínimo, revertir las ganancias registradas el día tras la primera vuelta. Dicho esto, la ola de ventas debería encontrar, en última instancia, algunos límites. Tanto el banco central en el mercado de divisas como el Ministerio de Hacienda en el mercado de deuda pública disponen de una capacidad considerable para evitar que el ajuste se convierta en algo totalmente caótico", ha añadido.
Manuel Pinto, jefe de investigación de XTB, ha indicado: "La victoria de Lula, con alrededor del 51,8% de los votos frente al 48,2% de Flávio Bolsonaro, obliga a los inversores a deshacer posiciones construidas sobre un resultado diferente. El mercado había anticipado un giro hacia políticas más favorables a la inversión privada y una mayor contención del gasto. Ahora tendrá que recalibrar sus expectativas sobre déficit, deuda y tipos de interés". Y ha añadido: "El principal problema para los activos brasileños sería una combinación de moneda débil y financiación más cara. Si aumentan las dudas fiscales, los inversores exigirán más rentabilidad para comprar deuda, dificultando que bajen los tipos y frenando crédito, consumo e inversión. Un Congreso dominado por fuerzas conservadoras puede limitar nuevas iniciativas de gasto, aunque también complicará la aprobación de reformas".
Qué esperan las gestoras para los activos brasileños tras la victoria de Lula
Viktor Szabó, director de inversiones en deuda de mercados emergentes de Aberdeen Investments, ha puesto el foco en las cuentas públicas en un comentario remitido este lunes a los medios. "Los inversores se habían inclinado claramente por un cambio de gobierno: el Ibovespa subió más de un 8% en las primeras operaciones tras la primera vuelta y los tipos de interés a largo plazo cayeron bruscamente ante las esperanzas de un giro en la política fiscal. Ahora parece que gran parte de ese movimiento se va a invertir, y la carga de la prueba recae directamente sobre el presidente reelegido", ha señalado.
Según Szabó, la preocupación no es solo el resultado, sino cómo se ha conseguido. En las tres semanas entre las dos vueltas, el Gobierno adelantó una subida del 15% de la Bolsa Família, eliminó los impuestos federales sobre la gasolina, aumentó las subvenciones al etanol y al gasóleo importado y aprobó la condonación de las deudas fiscales federales de los microempresarios. Algunas de estas medidas son temporales y otras aún necesitan la aprobación del Congreso. "En conjunto, envían una señal inequívoca: cuando estaban en juego los votos, la prudencia fiscal quedó en segundo plano", ha advertido.
El gestor ha recordado que la deuda pública bruta ronda el 83% del PIB, más de 10 puntos porcentuales por encima de la que había al inicio del mandato. También ha señalado que el déficit se acerca al 10% del PIB y se compone casi en su totalidad de intereses, porque Brasil paga uno de los tipos de interés reales más altos del mundo.
A esto se suma un Congreso dominado por la oposición. El Partido Liberal de Bolsonaro tiene el mayor grupo de un solo partido en la Cámara de Diputados desde la Constitución de 1988 y es la primera fuerza del Senado. "Un Congreso hostil podría bloquear las promesas electorales más costosas, como el transporte público gratuito, que requiere una enmienda constitucional. Pero es igual de probable que bloquee las medidas de aumento de ingresos y las reformas estructurales, y que exija concesiones costosas a cambio de votos. El estancamiento no es sinónimo de consolidación", ha explicado Szabó.
Para Aberdeen, la primera señal será la composición del nuevo equipo económico. Los inversores necesitarán además un marco fiscal revisado que genere superávits primarios suficientes para estabilizar la deuda y un compromiso claro con la independencia del banco central. Si el nuevo mandato pone la deuda en una senda descendente, Szabó considera que los tipos de interés podrían bajar de forma sustancial y la inversión privada podría recuperarse. En caso contrario, ha advertido, la próxima corrección vendrá impuesta por los mercados.
Desde Julius Baer, Eirini Tsekeridou, analista de renta fija, ha señalado en un análisis remitido este lunes que la mayor movilización del electorado fue decisiva para Lula: la participación subió hasta cerca del 81%, frente al 79% de la primera vuelta. Como los mercados se habían posicionado para una victoria de Bolsonaro, la analista prevé una corrección severa de los activos brasileños y más volatilidad a corto plazo, mientras sigan las dudas fiscales. A medio plazo, si el Gobierno demuestra su compromiso con la estabilización de la deuda y una consolidación fiscal gradual, los bonos, el real y la bolsa brasileña podrían comportarse bien gracias a los elevados tipos reales y a unas valoraciones todavía atractivas. Si no mejora la credibilidad fiscal, el real seguiría bajo presión y las primas de riesgo seguirían altas.
Kristin Ceva, gestora de deuda de mercados emergentes de Payden & Rygel, ha recordado que las posiciones tomadas en previsión de un giro fiscal tendrán que deshacerse y que Lula gobernará con un Congreso más escorado a la derecha. Aun así, ha defendido que la deuda emergente mantiene sus fundamentales: crecimiento razonable, inflación asumible, tipos reales claramente positivos y amplias reservas en divisas. "Brasil ha cambiado de guion en tres semanas, pero los argumentos de fondo para la deuda emergente siguen intactos", ha concluido.
El Ibex 35 cae un 0,9% en la apertura, lastrado por Telefónica y Santander
La reacción de los mercados brasileños ha coincidido con una sesión de descensos en la Bolsa española. El Ibex 35 ha arrancado este lunes con un retroceso del 0,92%, que le ha llevado hasta los 18.815 puntos, en un contexto marcado por la guerra de Irán, la incertidumbre sobre el suministro de crudo, el resultado de las elecciones brasileñas y la publicación de resultados empresariales.
El precio del petróleo Brent bajaba un 1,1% en la apertura de las Bolsas europeas, hasta los 115,41 dólares (103 euros) por barril, mientras que el West Texas Intermediate (WTI) recortaba su precio un 1,7%, hasta los 101,53 dólares (90,6 euros). El descenso del crudo se producía a pesar de que las fuerzas hutíes han lanzado varias operaciones militares con misiles balísticos y drones contra objetivos en Arabia Saudí, incluido el aeropuerto internacional Rey Jalid en Riad y varias estaciones de bombeo de petróleo.
En los primeros compases de la negociación, los mayores descensos entre los componentes del Ibex 35 correspondían a Telefónica (-5,77%), Santander (-5,13%) y Mapfre (-3,28%), mientras que Solaria (+1,57%) e IAG (+1,25%) presentaban las mayores ganancias. Telefónica y Santander tienen una exposición relevante a Brasil: la operadora está presente en el país a través de Vivo, una de sus principales filiales, y el banco cuenta con Santander Brasil como una de sus mayores unidades de negocio. El resto de las principales plazas europeas cotizaba con signo mixto: París ganaba un 0,54%, Fráncfort avanzaba un 0,4% y Londres se mantenía en tablas. En el mercado de deuda, el rendimiento del bono español a diez años escalaba hasta el 4,055%, mientras que el euro ganaba posiciones frente al dólar hasta 1,1208 unidades.
Los usuarios de Finect pueden encontrar información sobre las diferentes plataformas para invertir en los siguientes artículos: mejores brókers para invertir en Bolsa y mejores brókers para comprar ETFs en España.
Te puede interesar:
- Mejores fondos indexados y ETF de emergentes
- Los mejores ETFs para invertir
- Mejores plataformas para invertir en fondos
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Invierte fácil con Indexa Capital
El gestor de carteras independiente líder en España, con más de
4.860 M€ gestionados, asesorados o administrados, de más de 149 mil clientes. Además, carteras de fondos indexados y de planes de pensiones con diversificación global y comisiones 80 % más bajas que los bancos.