Los gestores ponen precio a su salida de la Bolsa: un bono de EEUU al 6%
La encuesta de octubre de Bank of America deja la mayor apuesta por la tecnología desde 2020 y a tres de cada cuatro gestores sin esperar subida de tipos de la Fed
Apuesta alcista de los gestores de fondos a tres semanas de las elecciones legislativas de Estados Unidos. Los encuestados han elevado su posición en tecnología hasta la mayor sobreponderación desde agosto de 2020, han vuelto a comprar bonos y han puesto cifra al nivel que les haría dar la vuelta a sus carteras: una rentabilidad del 6% en el bono estadounidense a diez años, según ha publicado este martes la Encuesta Global de Gestores de Fondos (Global Fund Manager Survey) de Bank of America (BofA).
El sondeo, titulado The Sixth Sense, se realizó entre el 2 y el 8 de octubre entre 185 gestores que suman 512.000 millones de dólares en activos bajo gestión. De ellos, 161 —con 453.000 millones— respondieron al bloque global de preguntas.
El 6%, el precio al que cambiarían la Bolsa por los bonos
La encuesta ha incorporado este mes una pregunta nueva. Preguntados a qué rentabilidad del bono estadounidense a diez años moverían dinero de la Bolsa a la renta fija, un 37% ha respondido que al 6%, un 14% ha pedido el 6,5% y un 12% se conformaría con el 5,5%. Un 19% ha asegurado que ya está rotando a los niveles actuales. La media ponderada de las respuestas se ha situado en el 5,9%.
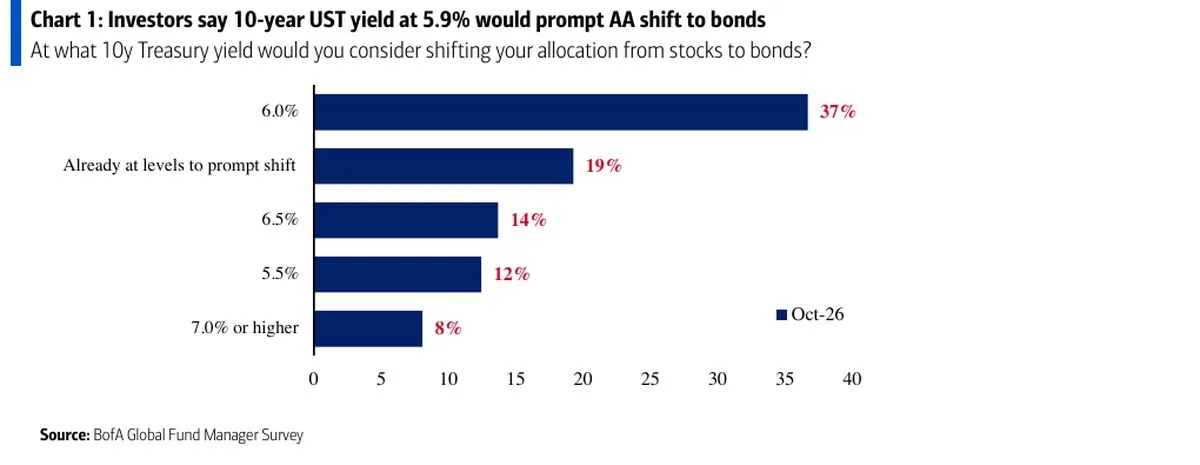
Gráfico: Bank of America.
Ese movimiento ya ha empezado a notarse. Octubre ha dejado la mayor recompra de bonos del último año: la infraponderación en renta fija se ha reducido al 37% neto desde el 48% de septiembre, mientras que la sobreponderación en Bolsa ha bajado al 44% neto desde el 49%.
El sentimiento baja y la caja sigue en señal de venta
El indicador más amplio de sentimiento de la encuesta, que combina expectativas de crecimiento, nivel de caja y asignación a Bolsa, ha bajado a 6,4 puntos desde los 7,0 de septiembre. Se trata de la lectura menos alcista desde junio.
El nivel de efectivo se ha mantenido en el 3,9% de los activos bajo gestión. Ese porcentaje mantiene activa la Cash Rule de BofA, el indicador contrario que emite señal de venta para la renta variable cuando la liquidez se sitúa en el 4% o por debajo. El otro semáforo del banco apunta en la misma dirección: el indicador Bull & Bear se ha quedado en 8,1 puntos, también en zona de venta, que la entidad fija por encima de 8.
Un 'boom' como escenario central
Un 47% neto de los gestores ha previsto un escenario de boom —crecimiento e inflación por encima de su tendencia—, la mayor proporción desde febrero de 2022. Un 45% ha apostado por lo contrario, la estanflación, es decir, crecimiento por debajo de tendencia con inflación alta.
El consenso sobre el aterrizaje de la economía mundial, en cambio, ha retrocedido. El 50% ha seguido apostando por un escenario de no landing (sin aterrizaje: ni frenazo ni recesión), frente al 55% de septiembre. El 40% ha optado por un aterrizaje suave y el 6%, por uno brusco.
Por primera vez en cuatro meses las expectativas de crecimiento se han girado: un 4% neto ha anticipado una economía más débil dentro de doce meses, cuando el mes pasado un 8% neto esperaba justo lo contrario.
Las previsiones sobre las cuentas de las empresas, en cambio, no se han movido. Seis de cada diez gestores han previsto un crecimiento de doble dígito del beneficio por acción el próximo año y un 7% neto ha considerado que las empresas reparten pocos dividendos, la mayor proporción desde diciembre de 2013.
La Fed, sin subida de tipos a seis días de las urnas
El 76% de los encuestados no espera que la Reserva Federal suba los tipos de interés en su reunión del 28 de octubre, seis días antes de las elecciones legislativas. Solo un 21% anticipa ese movimiento.
El dato llega con unas expectativas de inflación a la baja. Las expectativas de inflación han caído a su nivel más bajo desde enero de 2025: un 5% neto ha anticipado una inflación global más baja dentro de un año. El pesimismo con los bonos también ha caído: apenas un 1% neto ha previsto rentabilidades más altas a largo plazo, frente al 15% de septiembre, el menor porcentaje desde mayo de 2025.
Tecnología en máximos desde 2020 y dudas sobre el gasto en IA
Los gestores están sobreponderados en tecnología en un 37% neto, el mayor porcentaje desde agosto de 2020. Al mismo tiempo, un 45% ha respondido que habrá una burbuja de inteligencia artificial en 2027, frente al 42% que lo ha descartado.
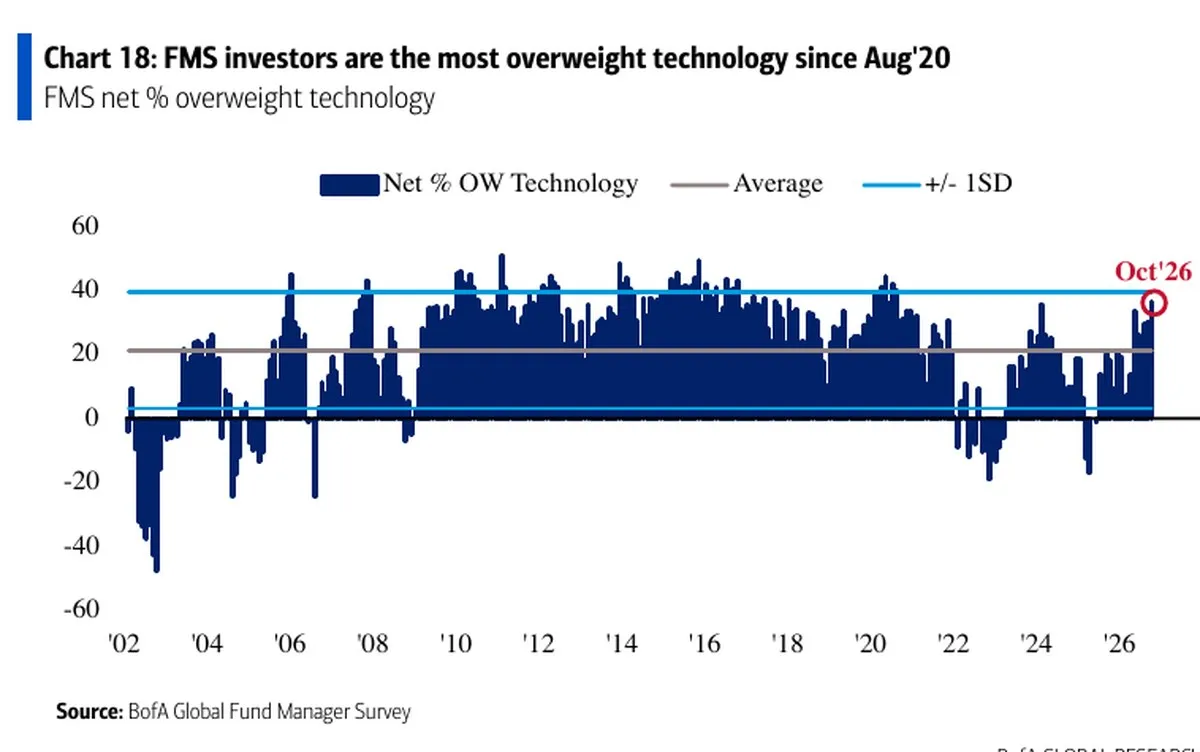
Gráfico: Bank of America.
La duda sobre el gasto de las grandes tecnológicas crece. Un 57% no espera que ninguno de los hyperscalers (los grandes proveedores de nube y centros de datos) anuncie un recorte de inversión en los próximos seis meses, pero el porcentaje que sí lo anticipa se ha disparado al 30% desde el 14% de septiembre. Ese gasto ha vuelto a ser señalado como la fuente más probable de un evento de crédito sistémico, con el 39% de las respuestas, por delante de la deuda pública (28%) y del crédito privado (24%).
Los bonos desordenados, otra vez el mayor riesgo
El mayor riesgo de cola —el suceso improbable pero de alto impacto que más temen los gestores— ha vuelto a ser una subida desordenada de la rentabilidad de los bonos, con un 31% de las respuestas, por delante de la burbuja de la IA (23%) y de una segunda ola de inflación (20%). Entre las operativas más masificadas del mercado, estar largo en semiconductores globales ha seguido en cabeza con el 45%, aunque muy lejos del 82% que llegó a marcar en julio.
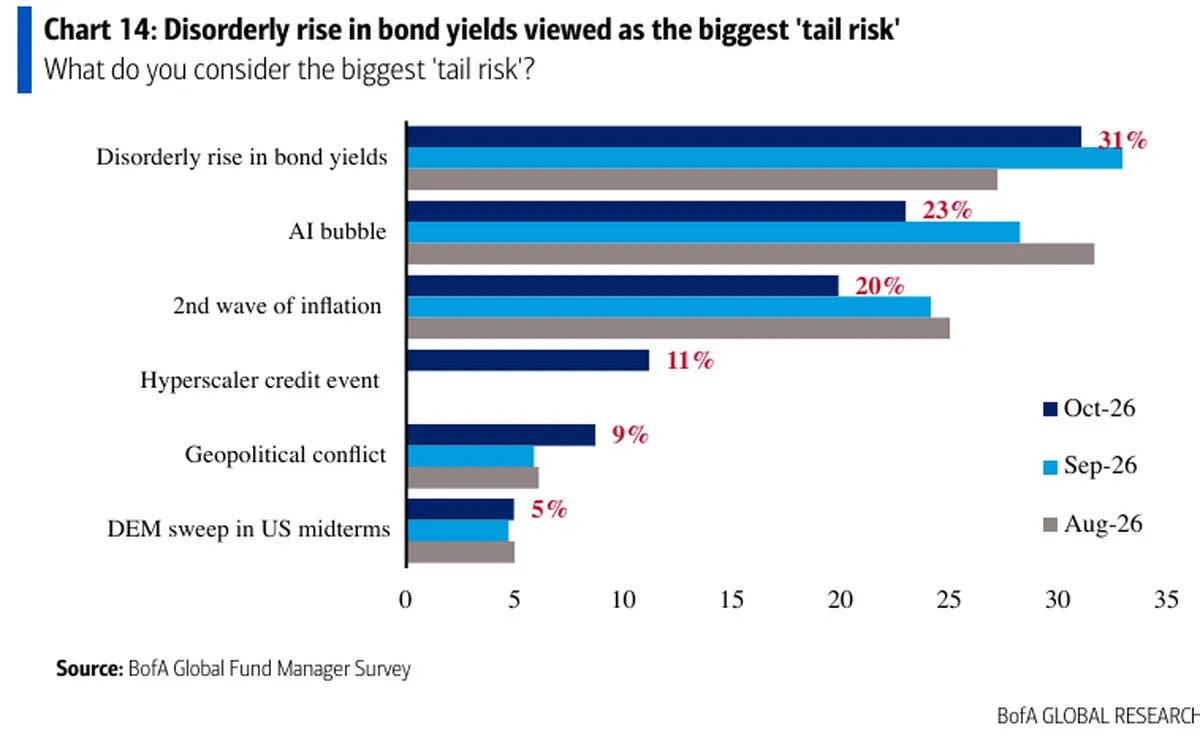
Gráfico: Bank of America.
Fuera bancos y EEUU, entran Japón, Reino Unido y utilities
La asignación a bancos ha caído 21 puntos porcentuales, hasta una sobreponderación del 13% neto, el mayor recorte mensual desde marzo de 2023. También ha salido dinero de la Bolsa estadounidense y del consumo discrecional, que se queda en una infraponderación del 34% neto, la mayor desde julio de 2008.
Por regiones, la sobreponderación en Estados Unidos ha caído al 11% neto desde el 25%, mientras que Japón ha pasado a una sobreponderación del 9% neto y los emergentes han seguido como la apuesta regional más fuerte, con un 34% neto. La Bolsa de la zona euro se ha quedado en una infraponderación del 8% neto.
El petróleo, el desajuste que señala BofA
Los gestores han previsto un Brent en torno a los 94 dólares por barril a cierre de año, con un 37% que lo sitúa entre 90 y 100 dólares. El crudo de referencia europeo cotiza este martes a 106,1 dólares, según Trading Economics. El informe recoge un precio de 107 dólares en los días en que se hizo el sondeo.
Ahí ha situado el banco la mayor distancia entre el posicionamiento de las carteras y lo que puede pasar en el trimestre. "Una caída del petróleo por debajo de los 80 dólares por barril sería la sorpresa alcista del cuarto trimestre; un recorte del gasto en inteligencia artificial, la bajista", ha señalado BofA en el informe.
Te puede interesar:
- Los gestores suben el efectivo al 3,9% y cambian de miedo: los bonos desbancan a la IA como mayor riesgo
- El optimismo de los gestores toca máximos desde febrero y el efectivo cae a mínimos, según la encuesta de BofA
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Descubre los mejores brókers y exchanges de 2026
Te contamos los mejores exchanges de criptomonedas y los mejor brókers para empezar a invertir online.