Los gestores suben el efectivo al 3,9% y cambian de miedo: los bonos desbancan a la IA como mayor riesgo
El sentimiento inversor cae a 7 puntos desde 8 en la encuesta de septiembre de Bank of America, que detecta una rotación hacia salud, industriales y bancos
Se enfría el optimismo de los grandes gestores de fondos. El efectivo en las carteras ha subido del 3,5% al 3,9%, el mayor salto mensual desde marzo de 2026, y el principal riesgo de cola ha dejado de ser la burbuja de la inteligencia artificial para pasar a ser una subida desordenada de la rentabilidad de los bonos, según ha publicado este martes la Encuesta Global de Gestores de Fondos (Global Fund Manager Survey) de Bank of America (BofA).
El sondeo, titulado Racing the Frontier, se realizó entre el 4 y el 10 de septiembre entre 190 gestores que suman 512.000 millones de dólares en activos bajo gestión. De ellos, 170 —con 470.000 millones— respondieron al bloque global de preguntas.
El sentimiento retrocede tras el pico de agosto
El indicador más amplio de sentimiento de la encuesta, que combina expectativas de crecimiento, nivel de caja y asignación a Bolsa, ha caído a 7,0 puntos desde los 8,0 de agosto. Se trata de la lectura menos alcista de los últimos tres meses.
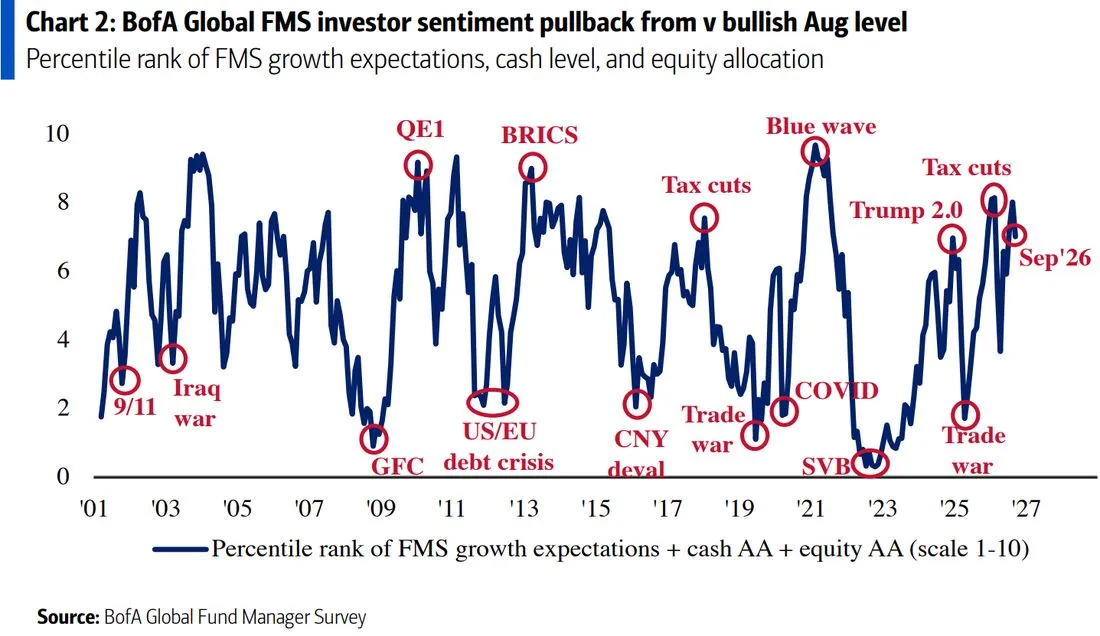
Gráfico: Bank of America.
La edición de agosto fue la tercera más alcista desde 2022. Ese exceso de optimismo, según ha explicado el propio banco, es el que frenó las subidas del verano y el que ahora empieza a corregirse. En julio, el sentimiento de los gestores marcaba máximos desde febrero y el efectivo caía a mínimos.
La economía, sin aterrizaje a la vista
La visión macroeconómica sigue siendo netamente positiva. Un 8% neto de los gestores ha previsto una aceleración de un crecimiento global que ya considera fuerte, y la mayoría, el 55%, ha vuelto a apostar por un escenario de no landing (sin aterrizaje: la economía ni se frena ni entra en recesión), apenas por debajo del récord del 56% de agosto. El 38% ha optado por un aterrizaje suave (soft landing), frente al 34% del mes anterior, y solo un 2% contempla un aterrizaje brusco (hard landing), de vuelta en el mínimo histórico que ya se registró en julio.
La proporción de gestores que espera un crecimiento del beneficio por acción de doble dígito en los próximos doce meses es la mayor desde agosto de 2021. La única grieta en ese consenso está en las cuentas de las compañías: un 33% neto ha asegurado que las empresas están sobreinvirtiendo, de vuelta en el nivel récord que ya se alcanzó en febrero de 2026.
La inflación se da la vuelta, pero los tipos suben
Las expectativas de inflación se han invertido en septiembre: un 4% neto ha anticipado una caída de la inflación global, cuando el mes pasado un 3% neto esperaba precios al alza.
El movimiento no se ha trasladado, sin embargo, al precio del dinero. Un 36% neto ha previsto tipos a corto plazo más altos, la mayor proporción desde septiembre de 2022, y un 25% neto ha considerado que la política monetaria global es demasiado estimulante, también el nivel más alto desde ese mismo mes.
De ahí la conclusión central del informe: los gestores ven a la Reserva Federal por detrás de la curva. Por primera vez desde septiembre de 2022, el consenso anticipa un aplanamiento de la curva de tipos, es decir, que la diferencia entre lo que pagan los bonos a corto y a largo plazo se estreche.
La expectativa sobre la Fed se ha movido con fuerza en un solo mes: el 52% no espera una subida de tipos antes de las elecciones legislativas estadounidenses de noviembre, un desplome desde el 72% de agosto, mientras que el 41% sí la anticipa, frente al 22% previo.
Tampoco hay fe en la operación del Tesoro estadounidense, que ha duplicado el tamaño de sus recompras de bonos entre el 9 de septiembre y el 4 de noviembre: un 46% ha respondido que no tendrá impacto alguno en las rentabilidades y solo un 16% espera que consiga bajarlas.
La IA sigue siendo el consenso, pero también la amenaza de crédito
El 79% de los gestores no espera que ninguna de las grandes tecnológicas anuncie un recorte de su gasto de capital en 2026, un porcentaje que ha crecido desde el 71% de agosto. Apenas un 14% contempla ese recorte.
Esa convicción convive con la principal duda de la encuesta. El gasto de los hyperscalers (los grandes proveedores de nube y centros de datos) ha vuelto a señalarse como la fuente más probable de un evento de crédito sistémico, con el 42% de las respuestas, frente al 38% de agosto. La deuda pública ha escalado hasta el segundo puesto, con un 25%, por delante del crédito privado, con un 19%.
Estar largo en semiconductores globales ha vuelto a ser la operativa más masificada del mercado, con el 53% de las respuestas, sin cambios respecto a agosto, por delante de ponerse corto en bonos del Tesoro, con un 18%.
Los bonos desbancan a la burbuja de la IA como mayor riesgo
El mayor riesgo de cola de septiembre —el suceso improbable pero de alto impacto que más temen los gestores— es una subida desordenada de la rentabilidad de los bonos, con un 33% de las respuestas, frente al 27% de agosto. La burbuja de la inteligencia artificial, que encabezaba la lista el mes pasado, cae al segundo puesto con un 28% desde el 32%. Una segunda ola de inflación completa el podio con un 24%.
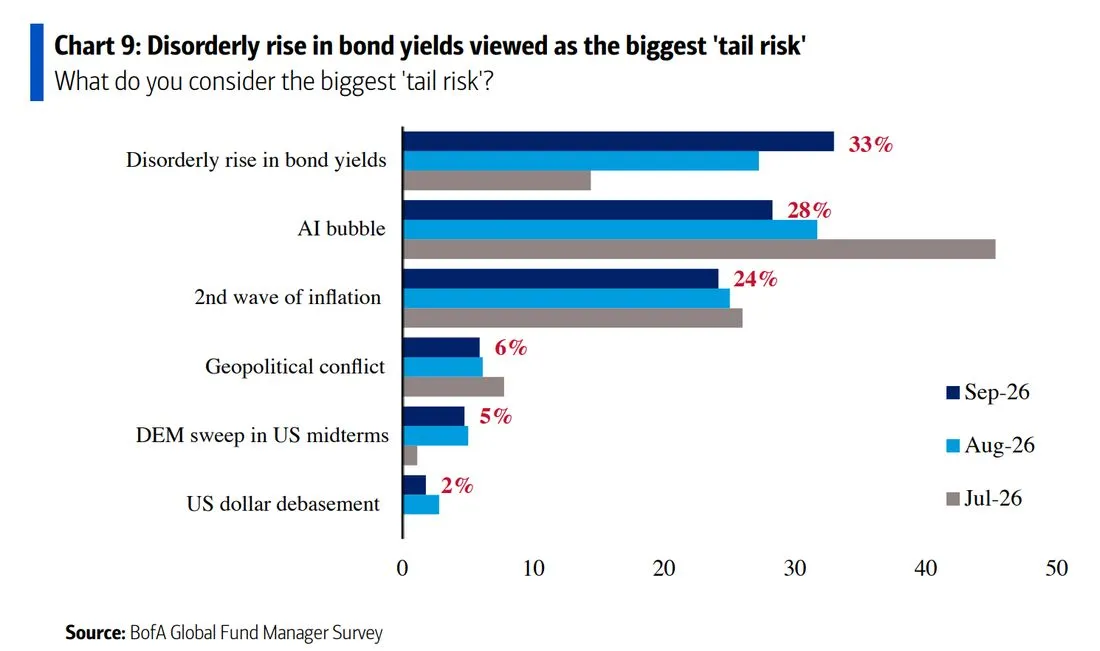
Gráfico: Bank of America.
El cambio de prioridades llega después de que las rentabilidades de la deuda soberana iniciaran su escalada a finales de agosto, empujadas por el recrudecimiento del conflicto en Oriente Próximo y por el encarecimiento del petróleo, que superó los 100 dólares y que este martes cotiza por encima de los 106 dólares.
La política estadounidense también asoma. El resultado más probable de las elecciones legislativas sigue siendo una Cámara de Representantes demócrata con Senado republicano, con el 44% de las respuestas, pero las expectativas de un barrido demócrata en ambas cámaras han subido al 31% desde el 23%. Si eso ocurriera, el 45% de los encuestados espera subidas de las rentabilidades de los bonos y caídas en las Bolsas.
Asignación de activos: menos Bolsa y bonos en mínimos desde 2022
El posicionamiento se ha movido en la misma dirección que el sentimiento. Los gestores han recortado su sobreponderación en renta variable y en materias primas y han mantenido una fuerte infraponderación en bonos, que se sitúa en su nivel más bajo desde mayo de 2022.
Preguntados por qué haría falta para volver a sobreponderar deuda pública en los próximos doce meses, un 27% ha respondido que las rentabilidades del Tesoro estadounidense tendrían que subir hasta un nivel atractivo, con el ejemplo de un 6% en el bono a 30 años. Un 19% ha apuntado a un techo de mercado en las Bolsas.
Sectores y regiones: entran salud, industriales y bancos
Por sectores, septiembre ha traído rotación hacia salud, industriales y bancos, estos últimos en su mayor sobreponderación desde noviembre de 2025. La salida se ha producido en inmobiliario cotizado (REITs) y consumo básico, que se queda en su mayor infraponderación desde enero de 2004.
Con ese posicionamiento sobre la mesa, BofA ha identificado como operativas contrarian —las que se benefician si el consenso se equivoca— estar largo en Bolsa británica y corto en Bolsa estadounidense, largo en consumo básico y corto en bancos, y largo en pequeñas compañías y corto en grandes.
La regla de la caja sigue en señal de venta
El nivel de efectivo del 3,9% mantiene activa la Cash Rule de BofA, el indicador contrario que emite señal de venta para la renta variable cuando la liquidez de las carteras se sitúa en el 4% o por debajo.
"Es seguro aumentar la exposición al riesgo cuando el efectivo vuelva a la zona neutral del 4-5%", ha señalado el banco en la encuesta. Con la caja todavía por debajo de esa franja, la señal de precaución sigue encendida.
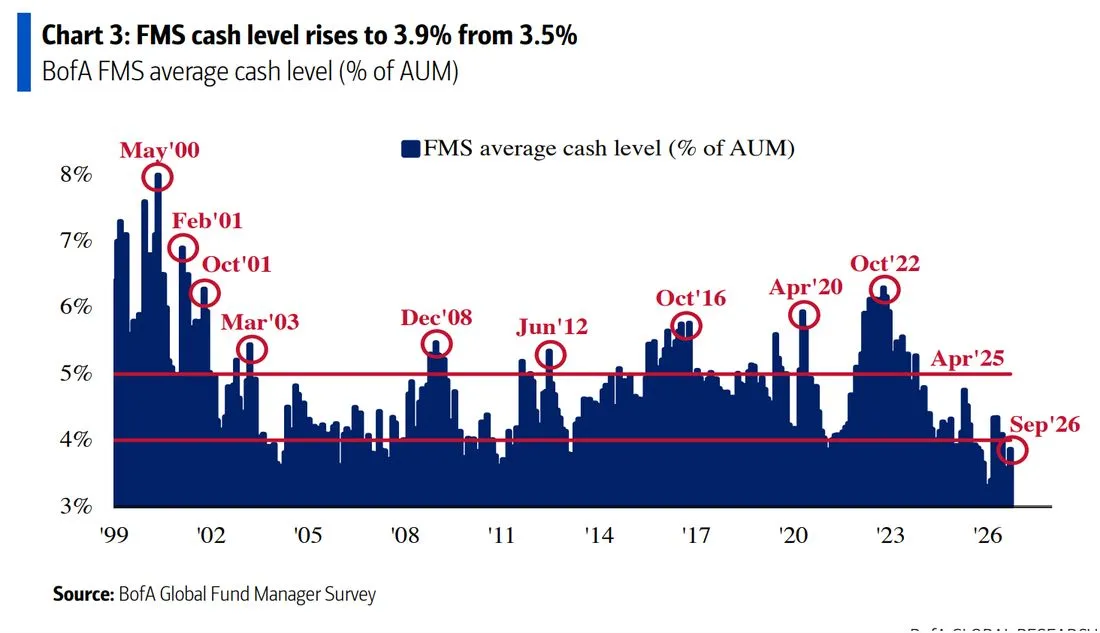
Gráfico: Bank of America.
Te puede interesar:
- El optimismo de los gestores toca máximos desde febrero y el efectivo cae a mínimos, según la encuesta de BofA
- El petróleo ya supera los 100 dólares: Bank of America alerta de un Brent a 150 si Ormuz se descontrola
- Criptomonedas y oro captan las mayores entradas de dinero desde octubre de 2025, según Bank of America
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Descubre los mejores brókers y exchanges de 2026
Te contamos los mejores exchanges de criptomonedas y los mejor brókers para empezar a invertir online.