Alicia y Leticia: dos mejores amigas separadas por... ¡el interés compuesto!
En resumen: el interés compuesto consiste en que los intereses que ganas se suman a lo que tienes y generan, a su vez, nuevos intereses. Por eso el tiempo pesa tanto: en el ejemplo, quien empieza a invertir 10 años antes y aporta mucho menos dinero acaba con más ahorro a los 67 años que quien empieza después y aporta durante más de 30 años.
Alicia y Leticia se conocen desde pequeñas y son amigas inseparables. Tanto, que lo único que les separa es la diferencia entre cómo han gestionado cada una sus ahorros. Dos estilos diferentes que darán también resultados diferentes. ¿Quién tendrá más cuando se jubile? Vamos a conocer las dos historias:
Alicia empieza a invertir con 23. Con su primer sueldo, pero sobre todo, con ayuda de sus padres, consigue aportar 200 euros al mes. Parte de 1.000 euros y aporta esos 2.400 anuales durante 10 años. Después no vuelve a invertir más y deja ese dinero sin tocar.
Leticia empieza solo 10 años más tarde, a los 33. Con exactamente las mismas premisas: parte de 1.000 euros, invertirá 200 euros al mes, solo que al contrario que Alicia, Leticia persevera y aporta esos 2.400 anuales durante todos los años que le quedan para jubilarse (más de 30).
Las dos consiguen una rentabilidad del 10% anual. En total, Alicia habrá aportado 25.000 euros y Leticia 82.600 euros. ¿Quién crees que tendrá más cuando llegue a los 67 años?
(Haz click sobre la imagen si no la ves correctamente)
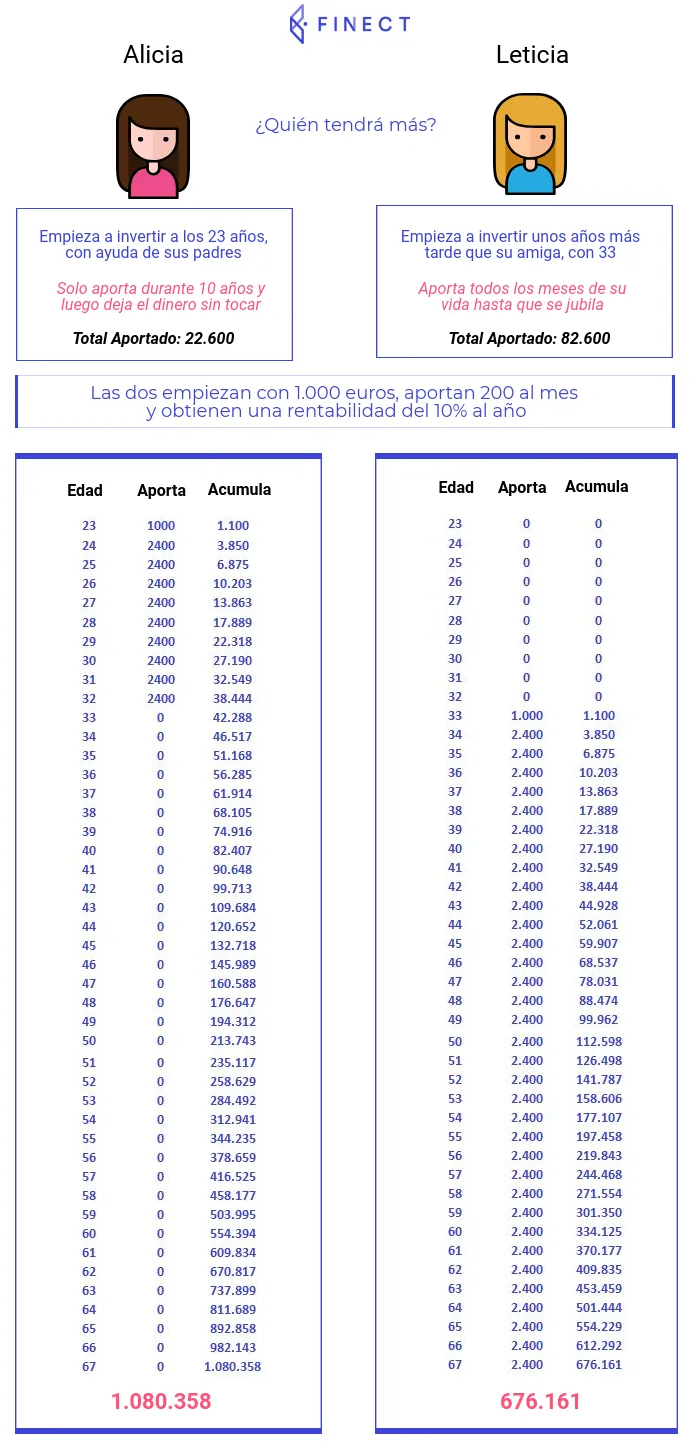
Es la magia del interés compuesto la responsable del resultado. El dinero que invertimos genera intereses, que a su vez, generarán intereses si no retiramos las ganancias que vamos teniendo. De ahí que el factor tiempo pese más en el ejemplo de las dos amigas que el factor ahorro. Aunque Leticia haya hecho un mayor esfuerzo económico, su dinero ha "trabajado" menos años (con una rentabilidad del 10% anual, en 7 años se duplica la inversión). El resultado es el que se puede ver en el gráfico.
Pero ¿y si en lugar de ese 10% consiguiesen un 7% de rentabilidad? Alicia seguiría teniendo más ahorro en el momento de su jubilación que Leticia: unos 360.000 euros, frente a unos 330.000 de su amiga. Y, sobre todo, con mucho menos esfuerzo: aportando 25.000 euros durante 10 años, frente a los 34 años en los que su amiga ha apartado 200 euros al mes, un total de 82.600 euros.
Es solo un ejemplo ilustrativo, en el que después entran varios condicionantes: que demos con un buen producto que ofrezca rentabilidades de manera recurrente, que seamos capaces de empezar pronto a invertir, etc... Pero sirve como argumento para quien no conoce todavía el gran aliciente de la inversión a largo plazo, el interés compuesto.
Calculadora interés compuesto
Más allá de este ejemplo, con esta calculadora de interés compuesto puedes hacer tus cálculos personalizados sobre cuánto tendrás dentro de unos años según el perfil de riesgo que tengas y lo que puedas aportar al mes.
Preguntas frecuentes
¿Qué es el interés compuesto?
Es el efecto de reinvertir los intereses: cada año ganas intereses no solo sobre lo que aportaste, sino también sobre los intereses acumulados.
¿Cuánto tarda en duplicarse una inversión?
Una regla rápida es dividir 72 entre la rentabilidad anual. Al 10%, unos 7 años; al 6%, unos 12.
¿Qué productos aprovechan el interés compuesto?
Los que reinvierten las ganancias, como los fondos de acumulación o los planes de pensiones. En los fondos, además, no pagas impuestos hasta que retiras el dinero, lo que ayuda a que el efecto sea mayor.
Te puede interesar
- Mejores plataformas para invertir en fondos indexados
- Comparativa de roboadvisors: carteras indexadas, comisiones y rentabilidad
- ¿Qué es el interés simple?
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Descubre los mejores brókers y exchanges de 2026
Te contamos los mejores exchanges de criptomonedas y los mejor brókers para empezar a invertir online.