Qué es el SRRI (y el SRI) de un fondo y por qué es tan importante
En resumen: el SRRI era el indicador de riesgo de los fondos, una escala del 1 (menos riesgo) al 7 (más riesgo) basada en la volatilidad de los últimos cinco años. Desde 2023 se ha sustituido por el SRI, que también va del 1 al 7, pero suma el riesgo de crédito y usa tramos distintos. Sirve para comprobar que el riesgo del fondo encaja con tu perfil y con el plazo de tu inversión.
SRRI es el acrónimo de Synthetic Risk and Reward Indicator. Seguramente lo hayas visto en las fichas de los fondos de inversión. Pero, ¿sabes qué es? Te contamos de forma breve qué es, cómo se calcula y por qué es tan importante.
Ojo, porque desde enero de 2023 los fondos han sustituido el SRRI por el SRI (Summary Risk Indicator), que aparece en el nuevo documento de datos fundamentales (KID). La idea es la misma, una escala del 1 al 7, pero se calcula de otra forma. Te lo explicamos más abajo.
Qué es el SRRI
Podríamos definir el SRRI como el indicador de riesgo de un producto. Su objetivo es proporcionar a los inversores una medida estándar del riesgo. Es decir, mide la volatilidad o la frecuencia con la que varía el precio de un activo. Y es que a la hora de contratar un fondo de inversión o cualquier otro producto financiero, es fundamental tener en cuenta no solo nuestro perfil de riesgo, sino también el riesgo del producto.
Perfiles de riesgo que deberán ir en línea a la hora de contratarlo, ya que no nos sentiremos tranquilos con la contratación de nuestro producto si nuestro perfil de riesgo es diferente al del fondo, por ejemplo. Imagina que eres un inversor muy conservador, con aversión al riesgo. Sería poco recomendable optar por un fondo que tenga un indicador de riesgo SRRI alto.
Cuando entres en cualquiera de nuestros escaparates, en cualquier listado, podrás personalizar tu comparativa e incluir el SRRI entre los diferentes parámetros a tener en cuenta.
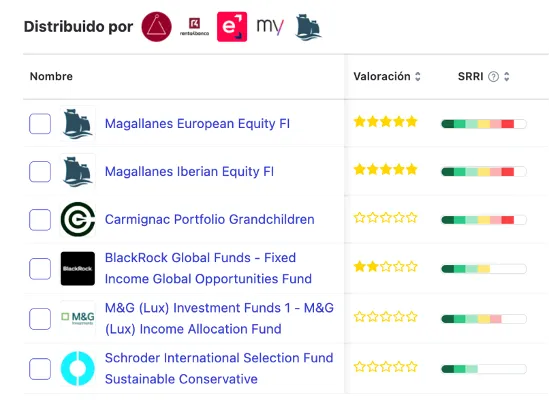
Cuando lo establezcas, verás que te aparece una barra de colores: desde el verde más oscuro hasta el rojo, como verás en esta imagen. Pues bien, el verde más oscuro sería el SRRI más bajo, es decir, el más conservador, el que menos volatilidad tiene. Mientras que cuando vemos la barra completa, llegando al color rojo más oscuro, se trata de productos con un riesgo muy alto.
Cómo se calcula el SRRI
El SRRI se calcula mediante un método de cálculo que deriva de las normas de la UE. Se basa en la tasa de variación del valor del fondo en el pasado (es decir, su volatilidad) y no representa guía alguna para la categoría futura de riesgo y rendimiento del fondo.
La volatilidad se calcula utilizando los rendimientos pasados semanales del fondo de inversión en los últimos cinco años. Cuando el historial de rendimientos del fondo de inversión sea demasiado corto, podrá utilizarse el rendimiento de un modelo de cartera representativa u otras metodologías estipuladas por los legisladores para el cálculo del indicador. Debe tenerse en cuenta cualquier distribución de los ingresos.
La volatilidad y el SRRI como indicadores de riesgo no diferencian la dirección de las fluctuaciones, solo dan la inclinación general a fluctuar. Una volatilidad del 3,0% significa que el valor del fondo de inversión correspondiente fluctuó por término medio hasta más/menos un 3,0% anual durante los últimos cinco años.
Estos serían los indicadores o intervalos de cada uno de los números correspondientes al SRRI.
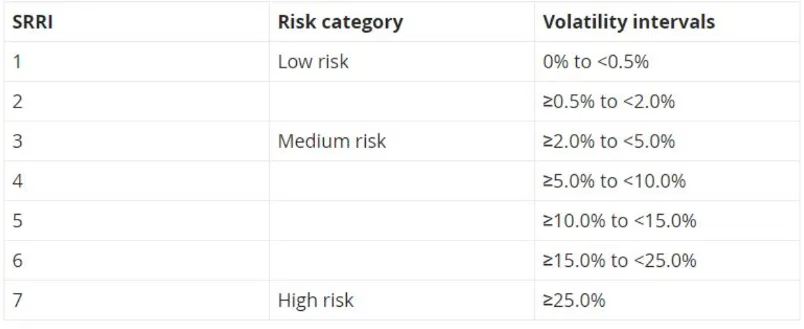
Aquí tienes los intervalos de volatilidad que podemos encontrar para el SRRI de un fondo de inversión, de menor a mayor.
El SRI: el indicador que ha sustituido al SRRI
Desde el 1 de enero de 2023, el documento de datos fundamentales para el inversor de los fondos (el antiguo KIID) se ha sustituido por el KID que exige la normativa europea PRIIPs. Con el cambio, el SRRI ha dado paso al SRI.
El SRI sigue usando una escala del 1 al 7, pero tiene en cuenta dos cosas: el riesgo de mercado, medido con una volatilidad equivalente al valor en riesgo (VaR), y el riesgo de crédito, es decir, la posibilidad de que el emisor no pueda pagar. Además, los tramos son más amplios que los del SRRI, así que un mismo fondo puede tener ahora un número más bajo que antes. Estos son los tramos del riesgo de mercado:
- 1: volatilidad equivalente inferior al 0,5%
- 2: entre el 0,5% y el 5%
- 3: entre el 5% y el 12%
- 4: entre el 12% y el 20%
- 5: entre el 20% y el 30%
- 6: entre el 30% y el 80%
- 7: más del 80%
El KID también indica un periodo de mantenimiento recomendado, que conviene mirar junto con el indicador de riesgo.
Pero, ¿es esto lo más importante a tener en cuenta a la hora de elegir un fondo? No del todo. Antes conviene pensar en el horizonte temporal de cada objetivo. Para el dinero que puedes necesitar a corto plazo, como el colchón para imprevistos, lo prudente es ser conservador. Para objetivos a muchos años vista, como la jubilación, puedes asumir más volatilidad, porque tienes tiempo para recuperarte de las caídas.
En metas a medio plazo es donde más sentido tiene afinar qué nivel de riesgo quieres asumir, y ahí el indicador de riesgo del fondo es una buena guía.
Si quieres saber más sobre este tipo de conceptos financieros, aquí tienes otros dos muy importantes a la hora de seleccionar tus fondos:
Qué son el Alpha y la Beta de un fondo.
Preguntas frecuentes
¿Qué diferencia hay entre el SRRI y el SRI?
El SRRI solo medía la volatilidad del fondo. El SRI, que lo sustituyó en 2023, tiene en cuenta el riesgo de mercado y el riesgo de crédito, y usa tramos más amplios. Por eso un mismo fondo puede tener ahora un número distinto.
¿Dónde veo el indicador de riesgo de un fondo?
En el documento de datos fundamentales (KID) que la gestora tiene que darte antes de invertir, y en la ficha del fondo.
¿Un indicador de riesgo 1 significa que no puedo perder dinero?
No. Indica el riesgo más bajo de la escala, pero no garantiza que no haya pérdidas. Además, se calcula con datos pasados.
¿Qué nivel de riesgo me conviene?
Depende de tu perfil y, sobre todo, de cuándo vas a necesitar el dinero. Cuanto más largo sea el plazo, más volatilidad puedes asumir.
Te puede interesar
- Mejores plataformas para invertir en fondos indexados
- Comparativa de roboadvisors: carteras indexadas, comisiones y rentabilidad
- Carteras gestionadas de fondos: cómo funcionan y todo lo que debes saber
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Mejores cuentas remuneradas de 2026
Explora las cuentas remuneradas más rentables.