Un siglo de pánicos financieros
Todas las crisis se tiñen de rojo.
Pero no todas rompen lo mismo.
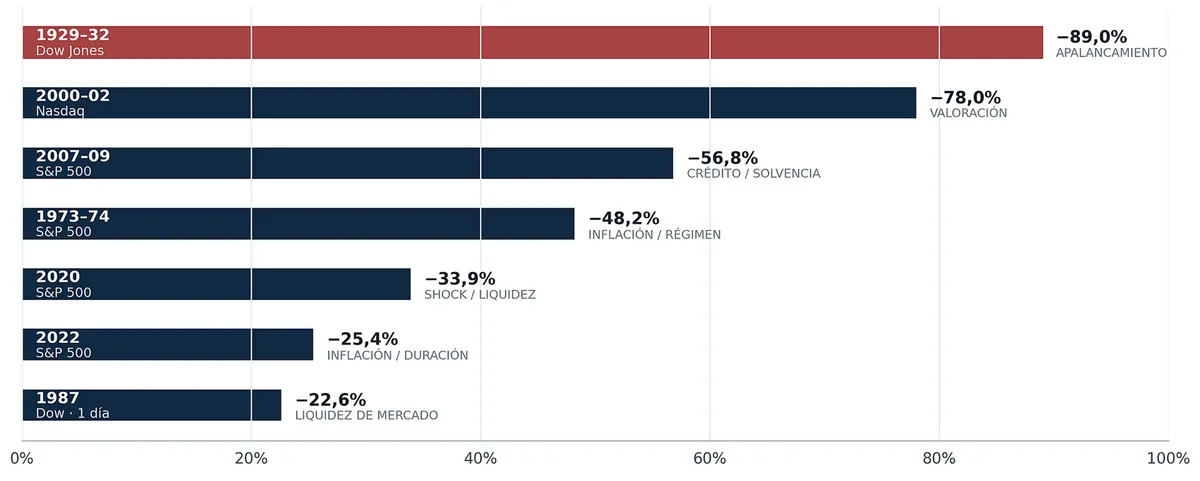
Una caída del 50% no se recupera con una subida del 50%: exige un +100%. Si el descenso alcanza el 56,8% —como en el S&P 500 durante la crisis financiera global—, de cada 100 unidades quedan 43,2 y volver al origen requiere un +131,5%. Esta convexidad de las pérdidas convierte la preservación del capital en una variable matemática, no solo psicológica.
Pero el porcentaje solo describe la herida visible. No distingue entre valoración, liquidez, apalancamiento o insolvencia. Esa diferencia es decisiva: una venta forzosa puede crear un descuento temporal; un balance quebrado puede destruir valor de forma permanente. Por eso, ante el pánico, la pregunta útil no es solo «¿cuánto ha caído?», sino «¿qué se ha roto esta vez?».
1929 Apalancamiento: cuando la deuda le arrebató el tiempo al inversor
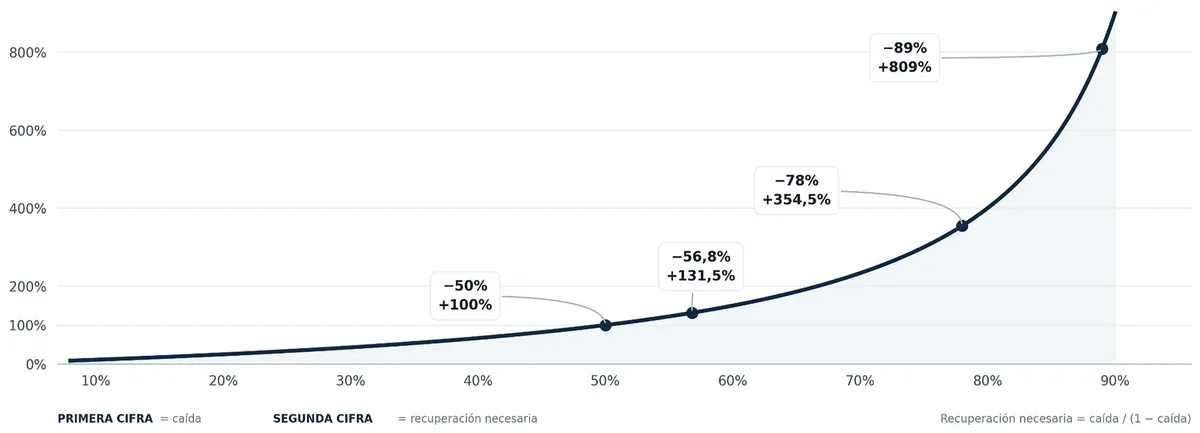
El Dow Jones pasó de 381,17 puntos el 3 de septiembre de 1929 a 41,22 el 8 de julio de 1932: cerca de un −89%. El índice no recuperó nominalmente aquel máximo hasta noviembre de 1954. El dato extremo importa menos que el mecanismo: el uso generalizado de compras a margen convirtió la caída en ventas forzosas. Con solo un 10% de capital propio, un descenso cercano al 10% podía borrar el equity del inversor antes de que su tesis tuviera tiempo de madurar.
La lección es estructural: el horizonte real no es el número de años que uno desea esperar, sino el tiempo durante el cual puede permanecer invertido sin que deuda, garantías o necesidades de caja obliguen a liquidar.
1973–1974 Inflación: cuando la cobertura dejó de cubrir
El embargo petrolero casi cuadruplicó el crudo, de 2,90 a 11,65 dólares por barril. El S&P 500 perdió alrededor del 48% en precios, mientras la inflación erosionaba además el valor real del patrimonio. El régimen cambió: crecimiento débil y precios altos convivieron, limitando la capacidad de los bancos centrales para apoyar simultáneamente actividad y estabilidad de precios.
La consecuencia para la cartera es incómoda: un bono nominal puede proteger frente a una recesión desinflacionaria y sufrir cuando el shock es inflacionario. La diversificación no consiste en contar activos, sino en mapear las variables comunes —inflación, tipos, crecimiento, liquidez— que explican sus retornos.
1987 Liquidez: cuando todos quisieron salir por la misma puerta
El 19 de octubre el Dow cayó un 22,6% en una sesión, todavía el mayor descenso diario de su historia. El portfolio insurance amplificó la dinámica: las caídas activaban ventas de futuros, esas ventas presionaban los precios y el nuevo descenso generaba más órdenes. La Fed actuó como fuente de liquidez; en dos sesiones el índice recuperó el 57% de los puntos perdidos y superó su máximo previo en menos de dos años.
1987 separó precio y valor: un mercado puede desplomarse porque desaparece la contrapartida, no porque los flujos económicos de todos los activos se hayan evaporado. La liquidez parece permanente hasta que todos intentan utilizarla a la vez.
2000–2002 Valoración: la tecnología acertó; el precio se equivocó
Internet sí transformó la economía. El error fue confundir una innovación extraordinaria con cualquier precio por participar en ella. El Nasdaq Composite perdió cerca del 78% entre marzo de 2000 y octubre de 2002; recuperar una pérdida así exige aproximadamente un +355%. En el Nasdaq-100, las valoraciones llegaron a extremos: estimaciones de Nasdaq sitúan el PER agregado por encima de 100 veces en torno al cambio de siglo.
La paradoja es crucial: se puede acertar sobre el futuro y perder dinero. El retorno del accionista depende de los fundamentales, pero también del punto de partida. Cuando el múltiplo ya descuenta crecimiento excepcional, márgenes crecientes y poca competencia, unos resultados simplemente buenos pueden destruir valor bursátil. Calidad empresarial y calidad de inversión no son sinónimos.
2007–2009 Solvencia: cuando el riesgo disperso resultó estar conectado
La titulización pareció repartir el riesgo hipotecario; en realidad, conectó balances, colateral y financiación mayorista alrededor de una hipótesis común. Cuando se deterioró la vivienda y dejó de estar claro cuánto valían determinados activos —y qué exposición tenían las contrapartes—, una crisis inmobiliaria se convirtió en una crisis de crédito. El S&P 500 cayó un 56,8% desde octubre de 2007 hasta marzo de 2009.
Aquí la distinción clave es liquidez frente a solvencia. Una institución solvente puede necesitar financiación temporal; una insolvente tiene activos insuficientes para cubrir sus obligaciones. La primera puede ofrecer oportunidades si el descuento es técnico. La segunda puede representar destrucción permanente de capital. 2008 recordó además que diversificar etiquetas no sirve si todas dependen del mismo colateral, financiación o contraparte.
2020 Shock exógeno: 33 días hasta el mínimo, 181 hasta recuperar el máximo
Entre el 19 de febrero y el 23 de marzo de 2020, el S&P 500 cayó un 33,8%. La Fed recortó 150 puntos básicos en marzo y desplegó facilidades de liquidez; el 18 de agosto el índice ya había recuperado su máximo previo. La velocidad fue excepcional porque la naturaleza del shock y la respuesta pública alteraron las expectativas financieras mucho antes de que la economía real se normalizara.
2022 Duración: cuando acciones y bonos compartieron el mismo factor de riesgo
En junio de 2022 el IPC estadounidense alcanzó el 9,1% interanual. La Fed llevó el límite superior de los tipos desde el 0,25% al inicio del año hasta el 4,50% en diciembre: +425 pb. El descuento de flujos cambió bruscamente. Los bonos sufrieron por el aumento de yields y las acciones de larga duración —negocios cuyo valor dependía de beneficios lejanos— por la misma matemática.
El S&P 500 llegó a caer aproximadamente un 25% desde su máximo de enero y no volvió a marcar un máximo histórico hasta el 19 de enero de 2024. La espera fue mucho mayor que en 2020 pese a una caída menor. El drawdown dice cuánto capital falta; el régimen económico ayuda a explicar cuánto puede tardar en volver.
Una cartera puede contener decenas de posiciones y seguir concentrada si todas dependen del mismo escenario de inflación, tipos o liquidez.
En conclusión...
La historia no repite soluciones. Repite preguntas.
El valor de estudiar crisis no está en buscar analogías perfectas, sino en reconocer qué variable está fallando antes de aplicar una respuesta diseñada para otra clase de problema.
TRES IDEAS QUE SOBREVIVEN A TODAS LAS CRISIS:
01 El riesgo de ruina importa más que la volatilidad. El apalancamiento y las necesidades de caja pueden convertir una pérdida temporal en permanente. | 02 La diversificación debe medirse por factores. Activos distintos pueden compartir exposición a inflación, tipos, liquidez o crédito. | 03 El precio pagado forma parte del riesgo. Un gran negocio puede ofrecer un mal retorno si la valoración exige un futuro perfecto. |
La historia financiera no ofrece un calendario para el próximo mínimo. Ofrece algo más útil: un marco para distinguir entre volatilidad y pérdida permanente de capital. Y esa distinción es la que permite atravesar una crisis sin confundir una pantalla roja con una única clase de problema.