Bonos bajo presión: qué explica el alza de las TIRes y dónde están las oportunidades
En la mente de todos: TIRes altas, muchas preguntas, algunas respuestas
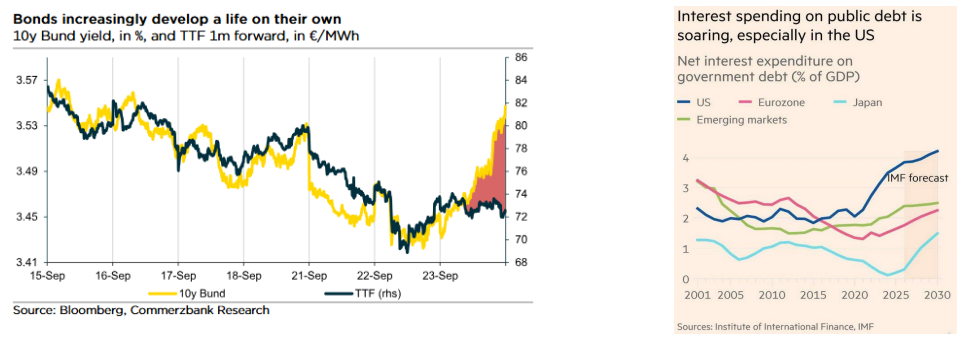
/ No hay una sola razón que explique el movimiento al alza de las TIRes, sino varias. La más clara: energía más cara, impulsando al alza la inflación y las expectativas de subidas de tipos de los bancos centrales. Pero, recientemente, el precio del crudo se ha estabilizado, el gas ha corregido y no hemos visto gran alivio en las TIRes. Caída de la energía necesaria pero quizás no suficiente para un cambio de tendencia.
/ Otra posible explicación, la competencia de la deuda ligada a la IA. Hasta agosto, las emisiones de hiperescaladores grado de inversión alcanzaban los 220.000 mill. de dólares, un 14% del total emitido en ese universo de calificación crediticia. Importante, pero no determinante para explicar el movimiento.
/ Son los tipos reales que lideran el movimiento. Dos explicaciones posibles: mayor crecimiento a largo plazo, o preocupaciones fiscales. Lo primero, y positivo, no es tan evidente, salvo que la IA lleve a revisar sustancialmente las expectativas. Lo segundo, y negativo, podría ser y aunque no es novedad, ha venido empeorando. Carga fiscal creciente de la partida de intereses que empeora el perfil de endeudamiento público y que complica la efectividad de los potenciales ajustes.
¿Dónde podrían estar los (posibles) catalizadores para los bonos?
En el cortísimo plazo, retos importantes. Una inflación que aún no ha hecho pico, complicados procesos presupuestarios en marcha (Francia) y unos procesos electorales que no favorecen mensajes de disciplina presupuestaria. Mirando unos meses más adelante...
/ ¿Caída de la energía? Incierto, incluso sólo con la estabilización de precios, por efecto base, el componente energético dejaría de sumar. Ojo a los efectos indirectos y a que no surjan efectos de segunda ronda.
/ ¿Cambio de trayectoria de los planes fiscales? Mercado que podría obligar con TIRes más altas, particularmente a los más endeudados, a mayor disciplina fiscal.
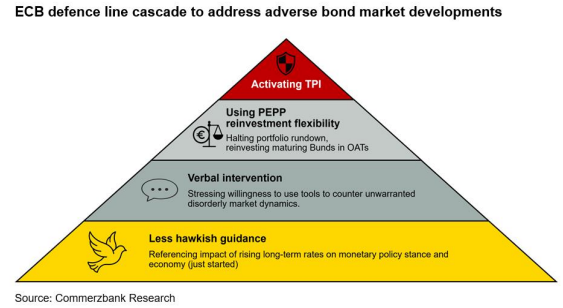
/ ¿Intervenciones de los bancos centrales? No estamos en un punto macro/financiero que sugiera QE, pero sí hemos visto algún banco central (BoE) interrumpir su reducción de balance. Además, el sentimiento desde las palabras de Lagarde y algún miembro de la FED, es de mayor preocupación/sensibilidad hacia la renta fija, recociendo el impatcto negativo sobre la ralentización del crecimiento y la menor traslación de la inflación.
/ ¿Menores emisiones ligadas a la IA? No es previsible (salvo cuestionamiento de la IA), esfuerzo inversor que continúa.
¿Dónde y cómo posicionarnos en renta fija?
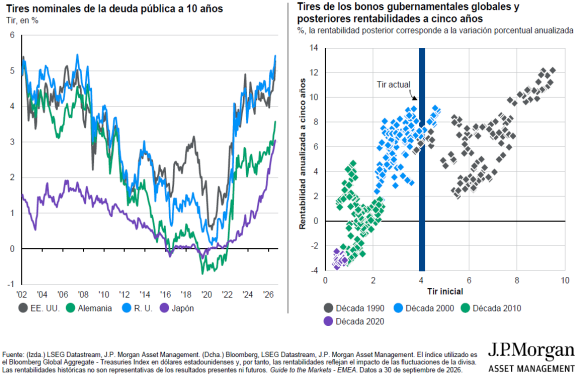
/ Históricamente, niveles de TIRes como los actuales (4% de media) han ido seguidos de rentabilidades anualizadas en los cinco años siguientes siempre positivas y, en buena parte de las ocasiones, muy destacadas (>6%).
/ TIRes más altas que dan lugar a oportunidades más amplias. Margen de seguridad actual (“yield cushion”), que mide cuanto tienen que subir las TIRes en un año para dar retornos negativos, elevado. Aprovechamos para aumentar gradualmente la duración, con la vista puesta en el medio plazo, con el colchón del carry y unos implícitos que recogen un endurecimiento monetario que nos parece excesivo. Nuevas TIRes objetivo: 5% para el treasury, 3,5% para el bund.
¿Y Francia? ¿Dónde está el límite de la prima de riesgo?
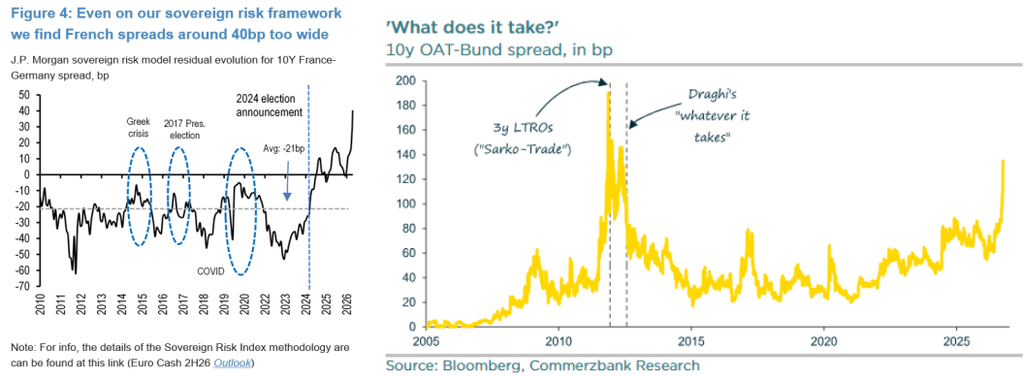
/ Nueva subida de la prima de riesgo hasta niveles cercanos a los 140 p.b. en plena negociación presupuestaria. El gobierno tiene como objetivo reducir el déficit presupuestario al 5% del PIB en 2027 vs. el 5,4% previsto para 2026. Sin presupuestos, el déficit presupuestario podría alcanzar el 6,5% el próximo año.
/ Prima de riesgo que cotiza algo de riesgo político (elecciones presidenciales en abril,-mayo, con Le Pen como clara favorita, encuestas estables en el 35%), y posible falta de medidas de consolidación presupuestaria. Programa fiscal de Le Pen incierto; ¿evolución hacia tesis pragmáticas (ejemplo de Meloni)? Movimiento reciente que también podría venir explicado desde razones técnicas, que ha llevado a posiciones cortas en una deuda francesa que cotiza ampliamente riesgo de rebaja de rating.
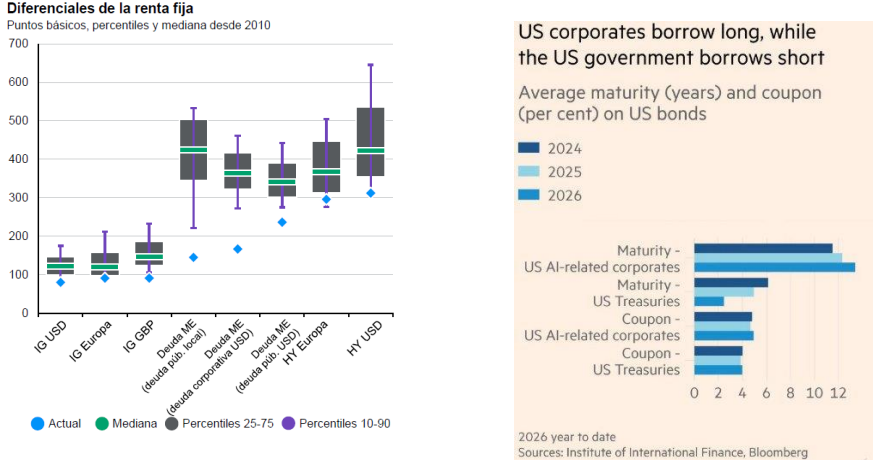
Tipos al alza y, recientemente, difererenciales de crédito que amplían desde mínimos. Crédito resistente, pero no inmune a las mayores TIRes en soberanos. En defensa del mundo corporativo: solidez en resultados y balances saneados de los bancos, además de un entorno macro sin grandes riesgos de recesión. Esto no quiere decir que haya que "bajar la guardia": sectores vinculados a la tecnología se van endeudando más, con creciente peso en economía y mercados. Somos selectivos en crédito.
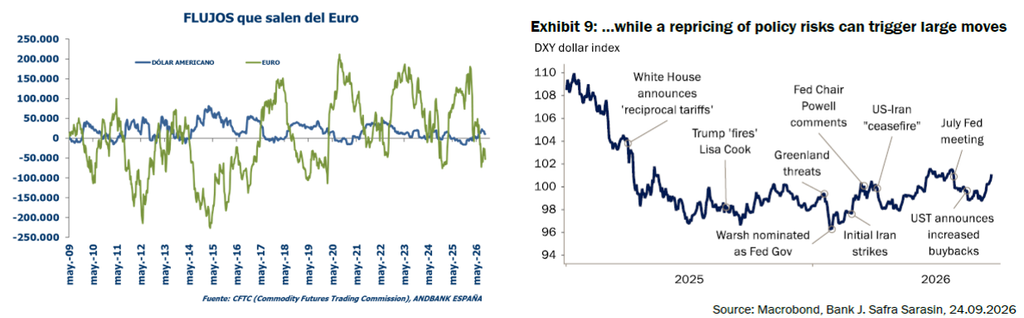
Eurodólar en rango, sin cambios
¿Por qué? Mirado desde la perspectiva del euro, argumentos a favor (+), en contra (-) o neutrales (=)
(+) Posicionamiento: el mercado está corto en euros, pero no en niveles de sobreventa históricos
(=) Por política monetaria: tipos de interés llamados a subir en paralelo, sin favorecer a una u otra divisa. El mercado descuenta
en torno a 3,8 subidas a un año vista tanto para la Fed como para el BCE
(-/=) Por diferencial de tipos de interés (a 2 y 10 años), el dólar podría llegar a tener cierto recorrido extra (¿1,1-1,08?)
(=/+) El diferencial de crecimiento: resiliente en ambas regiones. Excepcionalismo americano algo menor, aunque es cierto que
el crecimiento europeo entraña más riesgos (p.e.: energía)
(-) Riesgo político: Francia...
En la mente de todos: TIRes altas, muchas preguntas, algunas respuestas
/ No hay una sola razón que explique el movimiento al alza de las TIRes, sino varias. La más clara: energía más cara, impulsando al alza la inflación y las expectativas de subidas de tipos de los bancos centrales. Pero, recientemente, el precio del crudo se ha estabilizado, el gas ha corregido y no hemos visto gran alivio en las TIRes. Caída de la energía necesaria pero quizás no suficiente para un cambio de tendencia.
/ Otra posible explicación, la competencia de la deuda ligada a la IA. Hasta agosto, las emisiones de hiperescaladores grado de inversión alcanzaban los 220.000 mill. de dólares, un 14% del total emitido en ese universo de calificación crediticia. Importante, pero no determinante para explicar el movimiento.
/ Son los tipos reales que lideran el movimiento. Dos explicaciones posibles: mayor crecimiento a largo plazo, o preocupaciones fiscales. Lo primero, y positivo, no es tan evidente, salvo que la IA lleve a revisar sustancialmente las expectativas. Lo segundo, y negativo, podría ser y aunque no es novedad, ha venido empeorando. Carga fiscal creciente de la partida de intereses que empeora el perfil de endeudamiento público y que complica la efectividad de los potenciales ajustes.
¿Dónde podrían estar los (posibles) catalizadores para los bonos?
En el cortísimo plazo, retos importantes. Una inflación que aún no ha hecho pico, complicados procesos presupuestarios en marcha (Francia) y unos procesos electorales que no favorecen mensajes de disciplina presupuestaria. Mirando unos meses más adelante...
/ ¿Caída de la energía? Incierto, incluso sólo con la estabilización de precios, por efecto base, el componente energético dejaría de sumar. Ojo a los efectos indirectos y a que no surjan efectos de segunda ronda.
/ ¿Cambio de trayectoria de los planes fiscales? Mercado que podría obligar con TIRes más altas, particularmente a los más endeudados, a mayor disciplina fiscal.
/ ¿Intervenciones de los bancos centrales? No estamos en un punto macro/financiero que sugiera QE, pero sí hemos visto algún banco central (BoE) interrumpir su reducción de balance. Además, el sentimiento desde las palabras de Lagarde y algún miembro de la FED, es de mayor preocupación/sensibilidad hacia la renta fija, recociendo el impatcto negativo sobre la ralentización del crecimiento y la menor traslación de la inflación.
/ ¿Menores emisiones ligadas a la IA? No es previsible (salvo cuestionamiento de la IA), esfuerzo inversor que continúa.
¿Dónde y cómo posicionarnos en renta fija?
/ Históricamente, niveles de TIRes como los actuales (4% de media) han ido seguidos de rentabilidades anualizadas en los cinco años siguientes siempre positivas y, en buena parte de las ocasiones, muy destacadas (>6%).
/ TIRes más altas que dan lugar a oportunidades más amplias. Margen de seguridad actual (“yield cushion”), que mide cuanto tienen que subir las TIRes en un año para dar retornos negativos, elevado. Aprovechamos para aumentar gradualmente la duración, con la vista puesta en el medio plazo, con el colchón del carry y unos implícitos que recogen un endurecimiento monetario que nos parece excesivo. Nuevas TIRes objetivo: 5% para el treasury, 3,5% para el bund.
¿Y Francia? ¿Dónde está el límite de la prima de riesgo?
/ Nueva subida de la prima de riesgo hasta niveles cercanos a los 140 p.b. en plena negociación presupuestaria. El gobierno tiene como objetivo reducir el déficit presupuestario al 5% del PIB en 2027 vs. el 5,4% previsto para 2026. Sin presupuestos, el déficit presupuestario podría alcanzar el 6,5% el próximo año.
/ Prima de riesgo que cotiza algo de riesgo político (elecciones presidenciales en abril,-mayo, con Le Pen como clara favorita, encuestas estables en el 35%), y posible falta de medidas de consolidación presupuestaria. Programa fiscal de Le Pen incierto; ¿evolución hacia tesis pragmáticas (ejemplo de Meloni)? Movimiento reciente que también podría venir explicado desde razones técnicas, que ha llevado a posiciones cortas en una deuda francesa que cotiza ampliamente riesgo de rebaja de rating.
Tipos al alza y, recientemente, difererenciales de crédito que amplían desde mínimos. Crédito resistente, pero no inmune a las mayores TIRes en soberanos. En defensa del mundo corporativo: solidez en resultados y balances saneados de los bancos, además de un entorno macro sin grandes riesgos de recesión. Esto no quiere decir que haya que "bajar la guardia": sectores vinculados a la tecnología se van endeudando más, con creciente peso en economía y mercados. Somos selectivos en crédito.
Eurodólar en rango, sin cambios
¿Por qué? Mirado desde la perspectiva del euro, argumentos a favor (+), en contra (-) o neutrales (=)
(+) Posicionamiento: el mercado está corto en euros, pero no en niveles de sobreventa históricos
(=) Por política monetaria: tipos de interés llamados a subir en paralelo, sin favorecer a una u otra divisa. El mercado descuenta
en torno a 3,8 subidas a un año vista tanto para la Fed como para el BCE
(-/=) Por diferencial de tipos de interés (a 2 y 10 años), el dólar podría llegar a tener cierto recorrido extra (¿1,1-1,08?)
(=/+) El diferencial de crecimiento: resiliente en ambas regiones. Excepcionalismo americano algo menor, aunque es cierto que
el crecimiento europeo entraña más riesgos (p.e.: energía)
(-) Riesgo político: Francia...