La inflación repunta en Europa mientras la Fed gana margen para esperar
En Europa, una semana centrada en la inflación y en TIRes
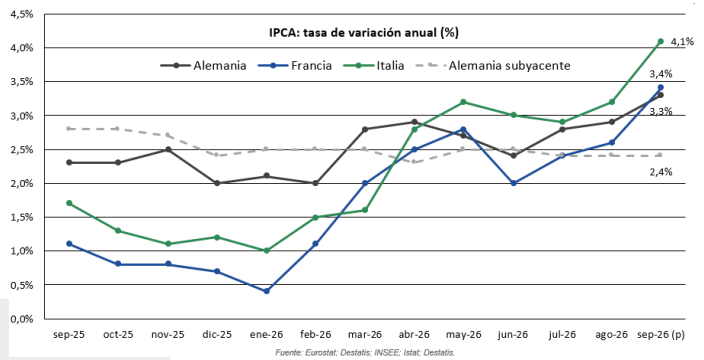
o Inflación al alza, efectos indirectos reducidos, los datos adelantados de la inflación general de septiembre suben por encima de lo esperado. Aun así, la subyacente alemana no se mueve. Hoy toca estar atentos al dato clave: la inflación adelantada de la eurozona. El consenso espera en torno a un 3,6% en la general y un 2,5% en la subyacente.
- Francia: 3,4% (3,1% esperado) frente al 2,6% de agosto
- Italia: 4,1% (3,8% esperado) frente al 3,2% de agosto
- Alemania: 3,3% (3,1% esperado) frente al 2,9% de agosto
- Alemania subyacente: 2,4% frente al 2,4% de agosto
o El Bund marcó máximos a inicio de semana: 3,64% el 10Y, su nivel más alto desde 2009, y 3,30% el 2Y, cerca de sus máximos de 2023
o ¿Condiciona esto al BCE? Lagarde ha reconocido que el repunte de las TIRes a LP ya está endureciendo las condiciones financieras, lo que en parte sustituye a una subida de tipos. Por eso, la probabilidad de un movimiento en octubre ha caído al 14%, y la estabilidad de la subyacente refuerza su aplazamiento a diciembre. Con todo, ahora se descuentan 2,5 subidas a un año vista.
En Estados Unidos, una economía que se presenta fuerte y una Fed sin prisas en octubre
o Expectativa de empleo resiliente e inflación más moderada de lo esperado. El ADP sorprende al alza y, junto al ISM y el PMI manufactureros de ayer (54,5 y 55,9), que aunque han salido algo peor de lo esperado, siguen en zona expansiva, muestra una economía americana aparentemente sólida, mientras la inflación PCE de agosto sale por debajo de lo esperado
- 90.000 empleos creados (70.000 esperado) frente al 36.000 de agosto
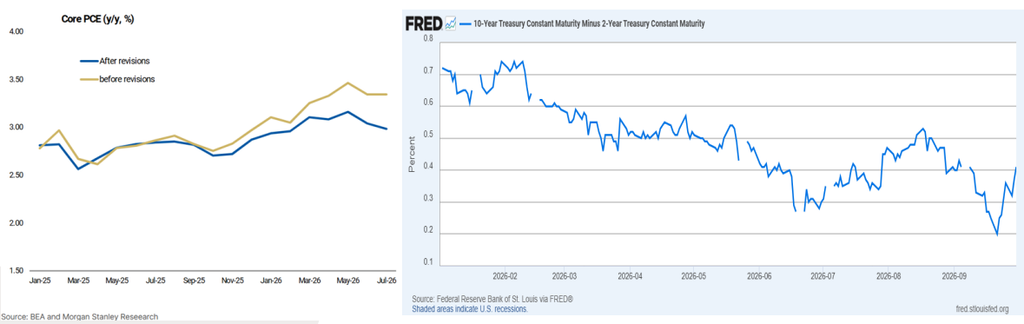
- PCE de agosto en el 3,0% (vs 3.3% antes de la revisión)
o La Fed apunta a diciembre. El dato del PCE, sumado a los comentarios de John Williams, presidente de la Fed de Nueva York, despeja la duda sobre el calendario. El mercado aplaza la subida de tipos a diciembre y asigna apenas un 26% de probabilidad a un movimiento en octubre
o El 10 años, en máximos desde 2002. La elevada emisión de deuda y la expectativa de subidas de la Fed han llevado al 10 años al 5,30%. Esta semana los plazos largos suben más que los cortos, aunque la tendencia de fondo de la curva sigue siendo de aplanamiento
o Hoy, empleo oficial BLS. El consenso espera en torno a 90.000 empleos creados, y el dato dirá si confirma o contradice al ADP.