Cambio de régimen en los mercados: ¿cómo rehacer la cartera? | Finect Alpha con Ralph Elder, Diego Rueda e Ion Zulueta
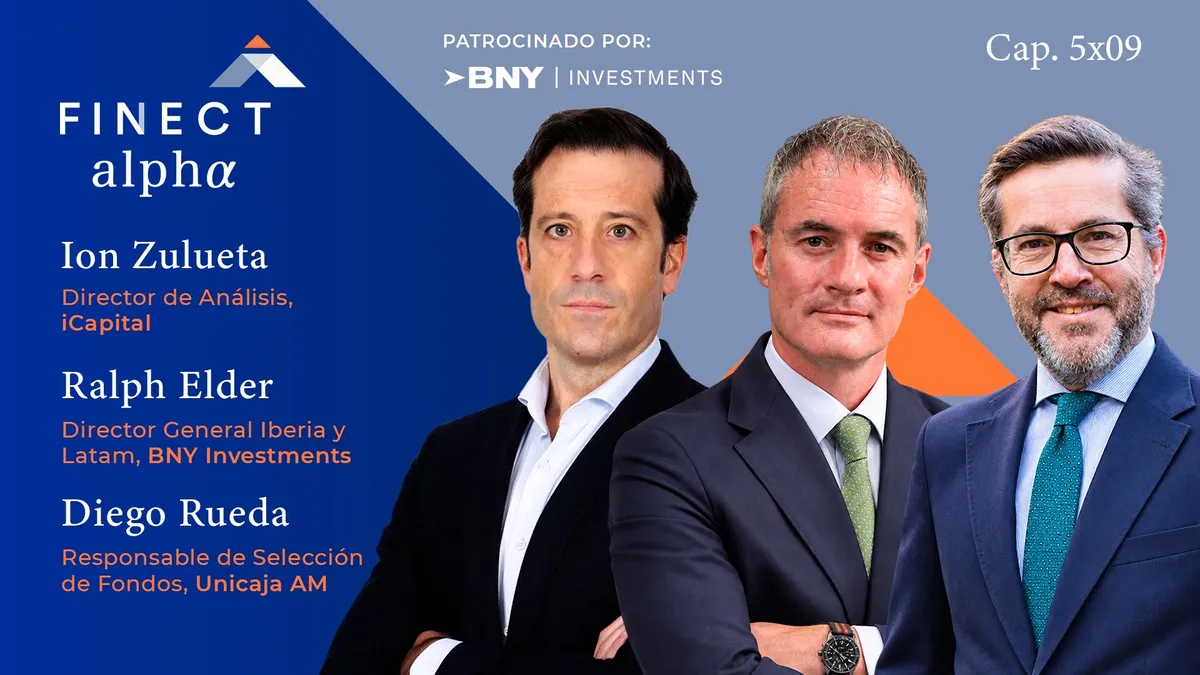
¿Podemos hablar ya de un cambio de régimen en los mercados? ¿Cuánto hay que quitarle al 60% típico de renta variable o subirle al 40% de renta fija? ¿Y qué fondos pueden dar exposición a los grandes activos con menos volatilidad?
La bolsa muestra debilidad por primera vez en mucho tiempo, con un castigo a las tecnológicas ligadas a la IA que hace pensar a muchos inversores que descontaban un mundo demasiado perfecto. Al mismo tiempo, el bono de EEUU a 10 años ronda el 5% y el barril de petróleo parece haberse instalado por encima de los 100 dólares, con la amenaza de más inflación. Las placas tectónicas de los grandes activos se mueven y hay días en que chocan con fuerza.
Lo analizamos en un nuevo episodio del podcast Finect Alpha con Ralph Elder, director general para Iberia y Latinoamérica en BNY Investments, Diego Rueda, responsable de Fondos de Fondos y Selección de Fondos en Unicaja Asset Management, e Ion Zulueta, director de Análisis en iCapital. Todo ello gracias a nuestros partners de este episodio: BNY Investments y Carmignac.
Puedes escuchar el podcast completo en:
🎧 Ivoox
🎧 Spotify
🎧 Apple Podcast
🎧 Amazon Music
🎧 Podimo
¿Cambio de régimen o solo ruido geopolítico?
Para Rueda todavía es pronto para ponerle ese nombre. Los beneficios empresariales siguen tirando: con cerca del 60% de las compañías estadounidenses ya publicadas, casi un 80% ha sorprendido al mercado, con crecimientos de beneficios en torno al 27%. "Yo creo que el 90% de la explicación del comportamiento de las bolsas es por los resultados empresariales", defiende. Lo que recoge la bolsa es otra cosa: "La incertidumbre geopolítica es brutal".
Zulueta separa dos preguntas. Si se trata de saber si la bolsa va a dejar de subir, le preocupan las valoraciones (con beneficios normalizados, el CAPE está en máximos históricos), el comportamiento del inversor minorista, que recuerda al de antes del estallido de la burbuja de 2000, y una economía estadounidense a dos velocidades. Pero si la pregunta es si ha cambiado el entorno y hay que construir las carteras de otra forma, su respuesta es sí.
Elder lo ve en la misma línea: el régimen ha cambiado en el contexto. Venimos de bancos centrales predecibles, tipos bajos e inflación controlada, y ahora hay déficits más altos, más inflación y tipos más altos. "La diversificación ya no se puede hacer en piloto automático", resume, y propone carteras con más resiliencia, "preparado para más entornos en vez de para un entorno de estado perfecto".
La IA deja la fase aspiracional
¿Ha cambiado lo que el mercado está dispuesto a pagar por el crecimiento de la inteligencia artificial? Elder cree que sí, y que es una buena noticia: "Estamos yendo de una fase aspiracional donde todo vale y pagamos cualquier cosa y para cualquier precio a un entorno más donde hay discriminación por parte de inversores". Con un coste del dinero que vuelve a pesar, el mercado ya no descuenta un futuro extraordinario para todo.
Rueda pone el contrapunto optimista. "La IA es incipiente", insiste, y su efecto ya llega a sectores como la salud o la construcción de centros de datos. Habrá que discernir qué tiene futuro y qué no, pero espera que siga creciendo con fuerza aunque el mercado no vea siempre los resultados que exige.
Zulueta cuenta que, entre los gestores de tecnología con los que han hablado (de emergentes, de mercados desarrollados, de privados y de cotizados), ninguno tiene una convicción por subsector o región: todo se decide compañía a compañía. Incluso dentro del software, castigado y con valoraciones atractivas, hay que distinguir entre los que la IA va a perjudicar, los que va a beneficiar y los que se quedan neutros.
Un 5% en el bono americano: ¿qué estamos comprando?
El rendimiento del bono a 10 años pone de nuevo la renta fija en la mesa como fuente de rentabilidad. Elder matiza: "¿Estamos comprando la rentabilidad de 5% o estamos también comprando la exposición a riesgo de duración en un entorno de inflación alta?". Su conclusión es que el nivel es interesante, pero exige una gestión muy activa de la duración.
Rueda busca esa duración en otros sitios: Europa (según cómo termine lo de Francia) o renta fija emergente. "Lo mismo es más interesante estar en el crédito a tres años que en el diez años americano", plantea. Zulueta, en cambio, prefiere bonos de gobierno a crédito corporativo, cuyo diferencial le parece "muy muy escaso" para compensar el riesgo. Ve atractivos tanto el tipo nominal como el real, un posicionamiento institucional muy bajo tras cuatro años de mercado bajista y un perfil "de riesgo, rentabilidad asimétrico de los que nos gusta y de los pocos que te encuentras".
El fantasma de 2022 y la inflación
¿Seguirán los bonos protegiendo cuando cae la bolsa? Zulueta no se la juega: "No me gustaría jugármela a algo que no es predecible". Por eso propone sumar activos que diversifiquen de verdad: bonos, hedge funds (sobre todo macro), divisas defensivas como el yen y derivados para protegerse. Rueda recuerda que en 2022 la correlación se rompió porque se partía de tipos casi a cero, y no ve hoy nada que demuestre que no vaya a seguir funcionando.
Elder cree que la relación entre bolsa y bonos no se ha roto, pero es "bastante menos estable": funcionará cuando el riesgo sea de crecimiento y fallará cuando venga de la inflación. Ahí discrepa de Rueda, que atribuye el repunte de precios solo al crudo ("está claro que el problema viene de un shock de petróleo, no viene de otra cosa") y recuerda que los salarios han pasado de crecer un 6% a un 3%. Elder vigila el empleo y los servicios en EEUU, todavía por encima del objetivo: "El 2% para nosotros en este ciclo es un suelo".
Materias primas, mixtos flexibles y retorno absoluto
Los gestores de carteras mixtas, según Zulueta, más que recortar bolsa están comprando bonos, que ofrecen rentabilidades cercanas al 6% en la parte de calidad, algo no visto desde 2004. Los multiactivo más flexibles usan más derivados, divisas y materias primas, no solo oro. Rueda añade que están comprando renta fija emergente y algo de duración corta, y que en bolsa algunas casas se mueven de EEUU hacia Europa.
En BNY, explica Elder, los mixtos flexibles tienen una posición neutral en torno al 40% de renta variable y cerca de un 20% en materias primas, incluido el oro, aunque las usa con cautela: "No es una panacea porque también te añade bastante volatilidad a la cartera". Zulueta es el más entusiasta con este activo, con valoraciones en mínimos frente a los activos financieros si se miran 100 o 200 años de historia: "La bolsa no lo haría bien, los bonos no lo harían bien, las materias primas sí lo harían bien", dice sobre un escenario de inflación alta y al alza. Rueda prefiere el oro como posición táctica y advierte de que no es lo mismo comprar el activo físico que comprar mineras o petroleras.
Elder cuenta que estrategias como el BNY Mellon Global Real Return empiezan a recibir entradas de nuevo tras años de reembolsos. Zulueta, que conoce el fondo, destaca que es fácil de explicar: "Tienes dos carteras. Por un lado una central que busca generar rentabilidad y otra satélite que busca reducir la volatilidad".
Cómo saber si un fondo descorrelaciona de verdad
En qué cajón meter estos productos depende de cada casa. Zulueta los clasifica como hedge funds y plantea incluso invertir en hedge funds domiciliados en paraísos fiscales de la mano de quien sepa seleccionarlos. Rueda los mete en alternativos líquidos y les pone un listón alto: "Para mí es un competidor la cuenta corriente". Con la remuneración actual del efectivo, el fondo tiene que sacar mucho alfa para compensar.
Para comprobar si de verdad diversifican, los invitados coinciden en mirar qué hicieron en los momentos de estrés y de dónde salen los retornos, para descartar beta encubierta. Zulueta añade hablar con el gestor para conocer su objetivo real más allá de unos documentos con una terminología "muy marketiniana" o muy dirigida por el departamento legal, y alerta de un error frecuente: "Hay una parte de los inversores, incluso profesionales, que invierten demasiado mirando al retrovisor". Elder, que vivió la moda de los hedge funds antes de 2008, ve un paralelismo con el momento actual: "Me recuerda un poquito a la situación actual con los mercados privados".
Recomendaciones de este episodio:
✅ Ralph trae dos datos que escuchó en un podcast y que tuvo que comprobar: 2026 es el año con más conflictos en curso desde el final de la Segunda Guerra Mundial (65), y según V-Dem solo un 7% de la población mundial vive en una democracia liberal, una categoría de la que por primera vez en 50 años sale EEUU.
✅ Diego recomienda un documental sobre Miguel Ángel Blanco que vio con su hija, porque conocer la historia ayuda a tomar decisiones, también en los mercados.
✅ Ion comparte un gráfico que superpone la evolución del mercado de high yield con el ratio entre bonos que suben y bajan de calificación: ese ratio lleva varios trimestres cayendo, lo que apuntaría a que la corrección seguiría su curso si se mantiene la relación de las últimas décadas.
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.