Del 5% al 12%: las oportunidades en bonos que deja la fiebre de la IA según Columbia Threadneedle
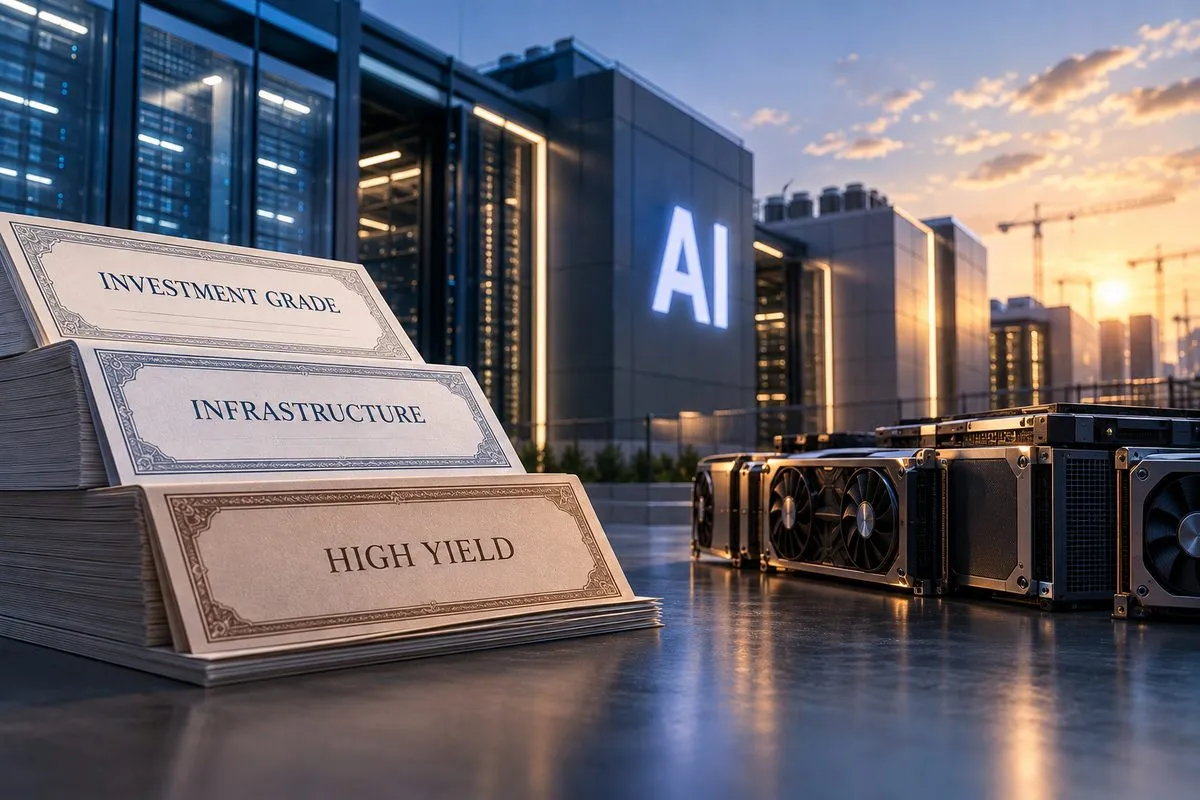
En el primer semestre de 2025, la emisión de deuda en el mercado de bonos vinculada a centros de datos fue inferior a 100.000 millones de dólares. En lo que va de 2026, se acerca a los 500.000 millones. Y para 2027-2028, los analistas de tecnología de Columbia Threadneedle Investments estiman un gasto total en CapEx ligado a inteligencia artificial superior al billón de dólares anuales. Las cifras las puso sobre la mesa Gene Tannuzzo, responsable global de renta fija de la gestora, en una mesa redonda con medios celebrada el pasado jueves.
"Hace unos años había mucho entusiasmo y mucha utilización de la IA, pero la mayor parte se financiaba con capital. Hemos pasado a un mundo donde gran parte se financia con deuda", explicó Tannuzzo. Junto a Ed Al-Hussainy, gestor de carteras de renta fija de la gestora, desglosó cómo esa oleada de emisiones está creando un nuevo mapa de oportunidades (y riesgos) para los inversores en bonos, al tiempo que reconfigura la dinámica del mercado de deuda soberana. Y todo esto, a menos de una semana de una reunión de la Fed donde ambos esperan la primera subida de tipos desde 2023.
El caso Alphabet: del 5% al 12% según el riesgo que asumas
Para ilustrar el abanico de rendimientos, Tannuzzo eligió un ejemplo que cualquier inversor conoce: Alphabet (Google) y el ecosistema de financiación que rodea la construcción de sus centros de datos. Todas las estructuras de deuda que presentó están vinculadas, directa o indirectamente, al mismo tipo de proyecto. Pero el mercado las valora de forma muy distinta.
En el primer escalón, la deuda no garantizada de Google. La compañía sigue siendo investment grade con bajo apalancamiento, aunque "su apalancamiento ha subido un poco, pero de una forma que describiríamos como manejable", matizó Tannuzzo. Los spreads del sector tecnológico se han ampliado este año: a principios de 2026 cotizaban por debajo del índice investment grade agregado, después se igualaron y ahora están ligeramente por encima. Aun así, los rendimientos totales se sitúan en el rango del 5% al 6%.
El segundo escalón lo ocupan las powered shells: vehículos que financian la construcción física del centro de datos (el edificio, la infraestructura, el proyecto inmobiliario) y cuyo flujo de caja depende del alquiler que paga el hyperscaler. Google es el inquilino, pero la obligación no es directa. Aquí los rendimientos saltan al rango del 6% al casi 8%, dependiendo del plazo, la calificación crediticia y el estado de avance de la obra. Tannuzzo señaló que un proyecto más largo que aún no ha comenzado la construcción paga más que uno que está cerca de completarse, por la incertidumbre adicional.
Y en el extremo más arriesgado, las emisiones respaldadas por los propios chips (GPU de NVIDIA u otros fabricantes), como las de Coreweave. "El mercado está diciendo: de acuerdo, eso es una parte importante de esto, todo centro de datos necesita los chips dentro. Pero también sabemos que el valor de los activos tecnológicos tiende a depreciarse con el tiempo. Si mi colateral son esencialmente estos chips en un horizonte de cinco a siete años, ¿cuál va a ser su valor? Hay mucha incertidumbre, pero probablemente será menor que el valor de hoy", explicó. Resultado: rendimientos que se acercan al 12%.
"Del 5% al 12%. Esos son los extremos de las oportunidades de rendimiento y también del perfil de riesgo que existe en el mercado de bonos corporativos", resumió el responsable de renta fija de Columbia Threadneedle.
Tannuzzo fue claro sobre dónde sitúa las oportunidades su equipo: "Nuestra visión general es que probablemente hay muy buenas oportunidades en la parte media de esto, y francamente incluso en algunas de las oportunidades con mayor rendimiento, si creemos que hay un camino en un horizonte temporal lo suficientemente corto con visibilidad de que nos van a devolver el dinero o refinanciar".
Y ofreció un dato que pone en perspectiva por qué esta oleada de emisiones no se va a frenar: el retorno sobre el capital invertido de los hyperscalers está en el rango medio del 20%. "Estamos todavía muy lejos de niveles que sean prohibitivos para que alguien como Google diga: no quiero seguir con este proyecto", apuntó.
La competencia contra los bonos del Tesoro
El otro dato de contexto: con los tipos de la Fed en el rango del 3,50%-3,75%, los rendimientos de esta deuda están muy por encima de lo que la Fed puede mover. "No creo que sea el tipo de los fondos federales lo que vaya a influir dramáticamente en si obtenemos esta oferta o no. Esta gigantesca ola va a continuar independientemente de lo que haga la Fed", afirmó Tannuzzo.
Al-Hussainy conectó el punto con una consecuencia para los mercados de deuda soberana que a menudo pasa desapercibida: esta oferta masiva de bonos corporativos de alta calidad está compitiendo directamente con los bonos del Tesoro por el mismo capital.
"Si miramos hacia atrás al periodo posterior a la crisis financiera, construimos una narrativa muy potente en torno al estancamiento secular y la idea de que no teníamos una oferta suficiente de deuda de alta calidad relativa a la demanda de seguridad. Eso mantuvo los tipos nominales y reales bajos. En gran medida, eso se ha deshecho", señaló.
Los flujos hacia el mercado de bonos siguen siendo "agresivamente positivos": los inversores institucionales rebalancean desde renta variable hacia renta fija a medida que la bolsa sigue subiendo. Pero el mercado se está equilibrando a rendimientos mucho más altos, no porque solo haya más oferta, sino porque tanto la demanda como la oferta han crecido. "Lo que llama la atención es que esta oferta adicional neta está ocurriendo en un entorno donde los flujos de demanda de bonos son muy positivos", explicó Al-Hussainy.
Tannuzzo lo puso en cifras: "Solo el Tesoro de EEUU emitía 30.000 millones de dólares de una vez. Ahora algunos de estos emisores están saliendo a emitir 30.000 millones de una vez". La pregunta que ambos dejaron abierta: ¿hay un nivel de rendimiento del bono a 10 años (quizá el 5,5%) en el que la historia de los spreads de crédito empiece a deteriorarse?
La mitad del crecimiento de EEUU depende de la IA, pero eso tiene un reverso
Tannuzzo ofreció un dato macro para dimensionar la importancia del fenómeno: el CapEx ligado a tecnología e IA representa ya aproximadamente la mitad del crecimiento de EEUU medido por las ventas finales a compradores domésticos. En el cuarto trimestre de 2025, la proporción superó el 50%. "Este es un tema indispensable. Sin él, estaríamos bastante preocupados por el panorama de crecimiento", reconoció.
Al-Hussainy matizó el reverso. Esa demanda es CapEx, no consumo, y está creciendo más rápido que la capacidad productiva de la economía. "Desde la perspectiva del output gap, hay una probabilidad razonable de que estés añadiendo "calor" a la economía ahora mismo. Para cuando lleguemos al año que viene, eso podría manifestarse en inflación", advirtió. Y sobre la productividad: no hay señales claras de que la IA esté transformando todavía la forma en que se trabaja. "La mejora de productividad que vemos, unos 50 puntos básicos por encima del periodo post-crisis financiera, probablemente responde más al mercado laboral caliente de 2022-2023", apuntó.
El dilema es claro: la IA está sosteniendo el crecimiento, generando una oleada de oportunidades en renta fija y alimentando un boom de inversión. Pero al mismo tiempo podría estar añadiendo presión inflacionista que complique aún más el trabajo de la Fed.
La Fed subirá tipos por primera vez desde 2023
Y aquí entra el gran tema de la mesa redonda, la previsión sobre qué hara la Fed esta semana. El mercado descuenta con un 86% de probabilidad una subida de 25 puntos básicos en la reunión del FOMC del próximo 16 de septiembre. Tannuzzo fue directo: "Realmente creo que van a subir la semana que viene" (esta semana).
Su argumento combina datos y algo de teoría de juegos. "Kevin Warsh llega a una posición de liderazgo en la Fed que ha deseado durante mucho tiempo y necesita establecer su credibilidad y su independencia respecto al presidente", explicó. Las condiciones financieras acompañan: la bolsa cotiza a menos de diez días de máximos históricos, la tasa de desempleo sigue siendo baja, y los spreads de crédito están muy estrechos. "¿Qué mejor momento para hacerlo?", planteó.
Para Tannuzzo, Warsh sale ganando haga lo que haga la inflación después: si los precios se moderan, dirá que actuó con éxito; si siguen elevados, argumentará que la decisión estaba justificada. "De cualquier forma, estás justificado y te das ese espacio". Reconoció que el dato de IPC de agosto (publicado el pasado viernes) podría alterar el cálculo, dado que el gobernador Waller ha vinculado explícitamente la decisión a esa cifra. Pero el dato de IPC de EEUU en agosto se mantuvo al 3,4%, algo que empujó aún más a los analistas a pensar que habrá subida, lo que encaja con lo comentado por los responsables de Columbia Threadneedle.
Al-Hussainy subrayó un riesgo que se ha colado en la conversación en las últimas semanas: la venta masiva en la parte larga de la curva. El mercado descuenta ya entre 75 y 80 puntos básicos de endurecimiento en los próximos doce meses. Si la Fed no actúa, ese tramo puede volverse "mucho más desordenado".
"Si la Fed no sube, los inversores no solo van a incorporar los factores fiscales, la volatilidad del petróleo y la larga lista de variables que ya están empujando los tipos largos al alza. Ahora tendrán que añadir la posibilidad de que la Fed está dispuesta a tolerar un periodo de inflación por encima del objetivo", explicó. "Eso, en muchos sentidos, es un momento muy peligroso para la Fed, porque si te equivocas, abres la puerta a tener que usar el balance de la Fed, a intervenciones mucho más agresivas del Tesoro".
Tannuzzo coincidió: con una curva de casi 200 puntos básicos desde el tipo de los fondos federales hasta el tramo de 30 años, una señal de credibilidad podría ayudar a estabilizar (o incluso reducir) los tipos largos.
Todo al 3%
Al-Hussainy ofreció una radiografía del contexto macro que explica por qué la Fed está tan dividida. En los últimos tres años, el banco central ha logrado llevar la inflación desde niveles cercanos al 9% hasta el entorno del 3%, con un coste laboral relativamente contenido. Pero en 2026 el panorama se ha complicado: la inflación ha repuntado cíclicamente, el impulso ha aflojado en los últimos cuatro meses, pero "no hay una teoría clara de cambio que vaya a devolver la inflación al objetivo", señaló.
El resultado es una convergencia que el gestor de Columbia Threadneedle calificó de inédita: "Inflación, crecimiento salarial, desempleo y el tipo de los fondos federales probablemente estarán todos con un 3 delante a finales de año o principios del próximo. Esa combinación no la hemos tenido en la historia moderna de la Fed".
Su escenario central: entre 50 y 100 puntos básicos de subidas en los próximos doce meses, con 75 como punto medio. La lógica es de gestión de riesgos. Si algo sale mal en el mercado laboral o en las condiciones financieras, la Fed tiene margen de sobra para recortar. Pero si no actúa y la inflación se enquista en el 3%-3,5%, "sería muy desafortunado encontrarse en esa situación dos veces en el espacio de dos años".
Te puede interesar
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Invierte fácil con Indexa Capital
El gestor de carteras independiente líder en España, con más de
4.860 M€ gestionados, asesorados o administrados, de más de 149 mil clientes. Además, carteras de fondos indexados y de planes de pensiones con diversificación global y comisiones 80 % más bajas que los bancos.