Cómo calcular la revisión de tu hipoteca con el euríbor de septiembre
El euríbor a 12 meses cerró septiembre de 2026 en el 3,247%, según el dato oficial del Banco de España. Es la primera vez desde agosto de 2024 que su media mensual supera el 3% y está 1,075 puntos por encima de hace un año, cuando marcó el 2,172%. Si tienes una hipoteca variable que se revisa ahora, tu cuota va a subir. Te explicamos paso a paso cómo calcular cuánto, con el simulador del Banco de España y un ejemplo con la hipoteca media.
El euríbor (European Interbank Offered Rate o tipo europeo de oferta interbancaria) es el tipo de interés al que los grandes bancos de la zona euro se prestan dinero entre sí. Se calcula a diario a partir de las operaciones de un panel de entidades europeas y se publica a varios plazos. El que sirve de referencia en la mayoría de hipotecas variables es el de 12 meses.
Su evolución depende de la economía y, sobre todo, de la política monetaria del Banco Central Europeo (BCE). "El euríbor se anticipa a los movimientos de los tipos oficiales y, sobre todo, a las expectativas sobre cuáles serán los siguientes pasos del BCE", explica a Finect Josep Soler, fundador y consejero ejecutivo de EFPA España. Además, no tiene un límite máximo.
En una hipoteca variable, el tipo que pagas es el euríbor más un diferencial fijo pactado en el contrato. Cada vez que toca revisar, el banco actualiza el euríbor y recalcula la cuota. Lo mismo ocurre en las hipotecas mixtas cuando entran en su tramo variable.
Paso 1: comprueba cuándo se revisa tu hipoteca y con qué dato
No a todos los hipotecados les afecta el euríbor de septiembre. Depende de dos condiciones que fija cada contrato:
- La periodicidad de la revisión. Lo habitual es que sea anual o semestral, aunque algunos préstamos se revisan cada tres meses.
- El mes de referencia. Muchos bancos toman el euríbor publicado uno o dos meses antes de la revisión. Por eso, el dato de septiembre suele aplicarse en revisiones de octubre o noviembre.
La cuota no se revisa con el euríbor diario, sino con su media mensual. El Banco de España la publica unos días después del cierre de cada mes. En el momento de la revisión caben tres escenarios. Si el euríbor está por encima del de tu última revisión, la cuota sube. Si está por debajo, baja. Y si es el mismo, se mantiene. La nueva cuota se paga hasta la siguiente revisión.
Con revisión anual y el dato de septiembre, la comparación es con el dato del mes de septiembre de 2025: del 2,172% al 3,247%. Por lo tanto, esta revisión la cuota se moverá al alza.
Paso 2: calcula tu nuevo tipo de interés
Suma al euríbor el diferencial de tu contrato. Para el ejemplo usamos un diferencial de +0,608%, la media de las hipotecas variables disponibles en Finect en septiembre.
- Tipo del último año: 2,172% (euríbor de septiembre de 2025) + 0,608% = 2,780%.
- Nuevo tipo: 3,247% (euríbor de septiembre de 2026) + 0,608% = 3,855%.
Si tu hipoteca tiene bonificaciones por contratar otros productos, usa el diferencial bonificado que te aplica el banco.
Paso 3: calcula tu nueva cuota con el simulador del Banco de España
El Banco de España tiene en su Portal del Cliente Bancario un simulador gratuito llamado "Cuota a pagar en un préstamo (hipotecario o personal)". Para el ejemplo usamos un préstamo de 180.785 euros, el importe medio de las hipotecas sobre vivienda según el INE (julio de 2026), a 26 años, que es el plazo medio, y con revisión anual.
- Capital inicial: el importe que te prestó el banco. En el ejemplo, 180.785 euros.
- Tipo de interés: el tipo que has pagado hasta ahora. En el ejemplo, 2,78%.
- Plazos de amortización: la duración total del préstamo. En el ejemplo, 26 y, en el desplegable, "Años".
- Marca la casilla "Tipo de interés posterior". Es el paso clave. Sin ella, el simulador aplica el mismo tipo durante toda la vida del préstamo y no refleja la revisión.
- Interés posterior: el nuevo tipo que calculaste en el paso 2. En el ejemplo, 3,855%.
- Año o mes en que cambia el tipo: cuándo empieza a aplicarse el nuevo tipo. En el ejemplo, 1 y "Años", porque es la primera revisión.
- Pulsa "Calcular". El simulador muestra la "Mensualidad" (la cuota antes de la revisión) y la "Mensualidad posterior" (la nueva cuota).
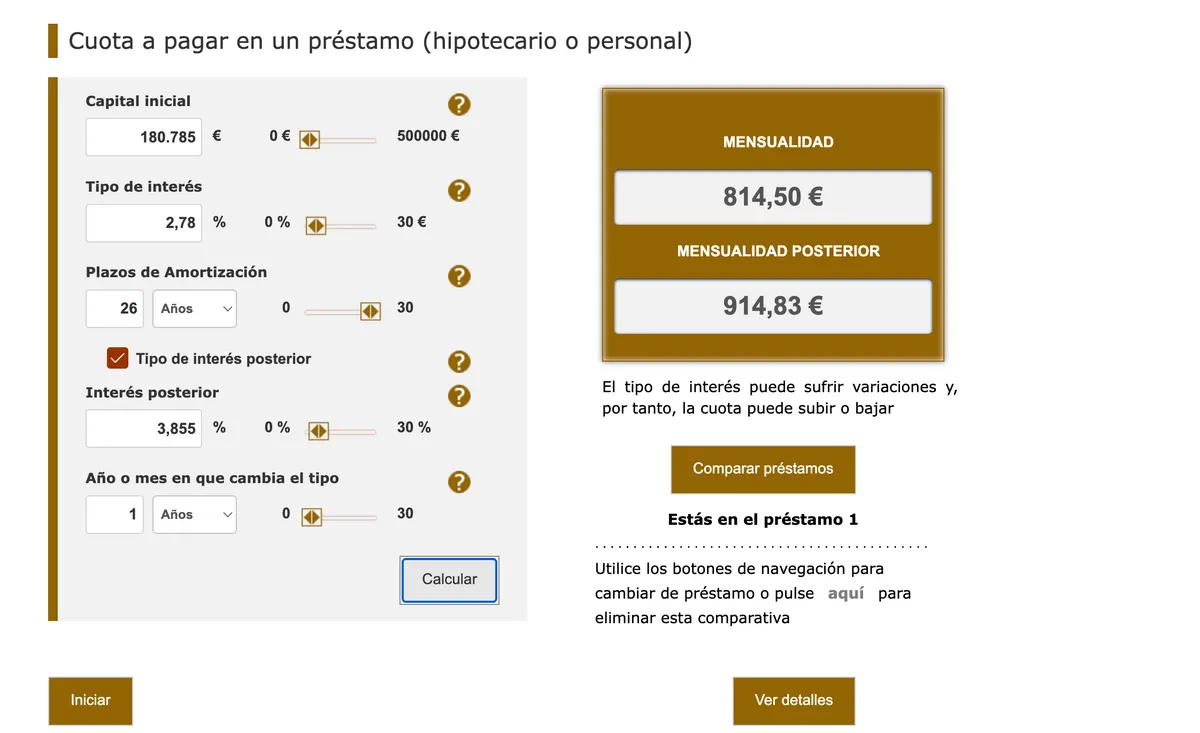
Con la casilla marcada, el simulador aplica el nuevo tipo sobre el capital que queda por devolver tras el primer año de pagos. Este es el resultado:
| Antes de la revisión | Tras la revisión | |
|---|---|---|
| Euríbor 12 meses | 2,172% | 3,247% |
| Tipo de interés aplicado | 2,780% | 3,855% |
| Cuota mensual | 814,50 euros | 914,83 euros |
| Incremento mensual | +100,33 euros | |
| Incremento anual | +1.204,00 euros |
Cálculo con el simulador del Banco de España. Importe medio y plazo medio según la Estadística de Hipotecas del INE (julio de 2026). Diferencial calculado como media de las hipotecas variables disponibles en Finect en septiembre.
Quien revise su hipoteca variable en octubre pagará 100,33 euros más al mes, es decir, 1.204 euros más al año. La cifra es algo menor que la de nuestro cálculo del 1 de octubre, porque aquí usamos un plazo de 26 años y tenemos en cuenta el capital ya amortizado.
Qué hacer si tu cuota sube
La subida afecta a una parte importante de los hipotecados. El 37,7% de las hipotecas sobre vivienda firmadas en julio fueron a tipo variable, según el INE. Por ello, Soler advierte de que el euríbor puede seguir subiendo: "No podemos considerar que los niveles actuales constituyan necesariamente un techo".
Aun así, el experto de EFPA España pide calma. Recuerda que una hipoteca dura 15 o 20 años y que en ese tiempo habrá ciclos de subidas y bajadas de tipos. Por eso, "no conviene tomar decisiones precipitadas únicamente por el encarecimiento actual". Lo que sí recomienda es hablar con el banco para conocer qué alternativas ofrece para modificar las condiciones.
Renegociar el tipo es el cambio más habitual. De las 10.926 hipotecas que cambiaron sus condiciones en julio, el 82% lo hizo por modificaciones en el tipo de interés, según el INE.
Entre las opciones, Soler destaca las hipotecas fijas, que aportan estabilidad, aunque "se están encareciendo". También ve en la hipoteca mixta una alternativa razonable, porque permite asegurar un tipo fijo durante los primeros años sin quedar atado a las condiciones actuales durante toda la vida del préstamo.
Si quieres saber cuáles son las mejores hipotecas que se adaptan a tu situación, responde a estas preguntas y te ayudamos a encontrarla.
Te puede interesar:
- Consulta la evolución del Euríbor
- El euríbor rompe la barrera del 3% en plena crisis de vivienda: "Todavía existe margen para nuevas subidas"
- La hipoteca media supera el 3%: cuánto te ahorras con Sabadell, Ibercaja o CaixaBank
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Mejores cuentas remuneradas de 2026
Explora las cuentas remuneradas más rentables.