Cuánto pagas de hipoteca en Baleares: 1.510 euros al mes, el 62% del coste salarial
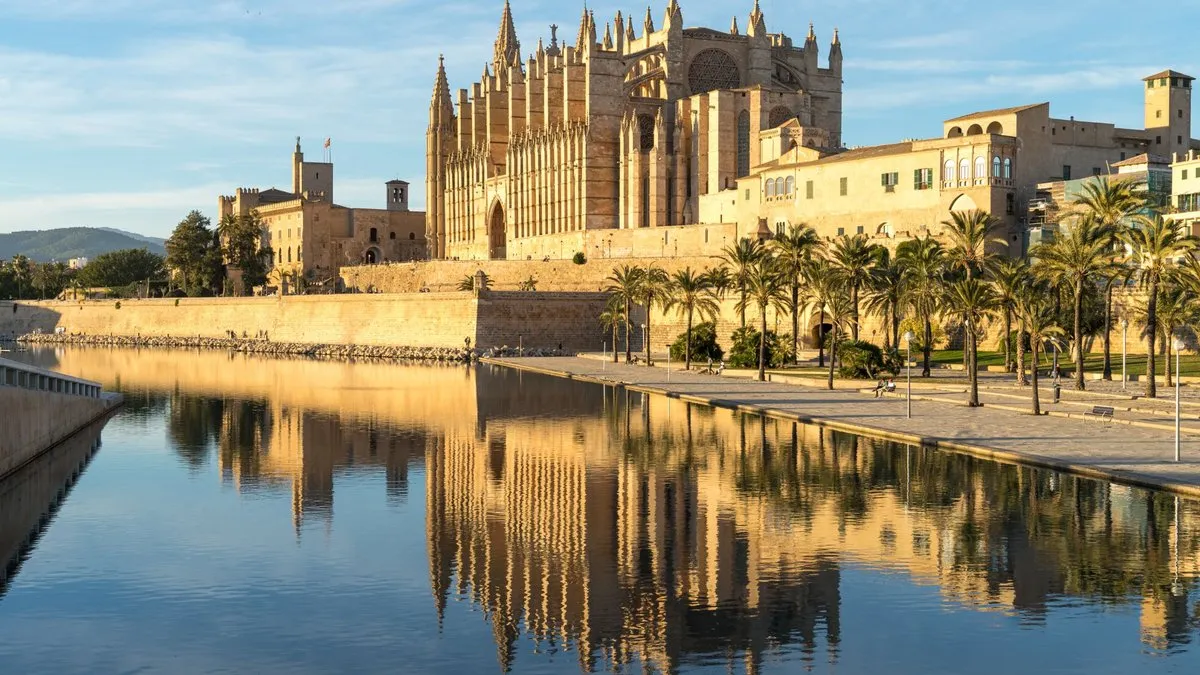
Quien firma hoy una hipoteca fija en Baleares paga de media 1.510,5 euros al mes. Es la cuota más alta de España y equivale al 62,1% del coste salarial, frente al 35,3% de la media nacional, según la Estadística Registral Inmobiliaria del tercer trimestre de 2026. Detrás de esa cifra está un precio de la vivienda de 4.502 euros por metro cuadrado, solo por detrás de Madrid (4.565), según los Registradores. En el trimestre ha subido un 4,4% y en el último año un 9,1%. En Palma, el precio medio es de 4.408 euros por metro cuadrado.
Tinsa by Accumin, que mide el valor de tasación, da 3.885 euros por metro cuadrado, con un alza interanual del 14,3%. Baleares es, además, la única comunidad que supera los máximos de 2007 incluso descontando la inflación (un 1% por encima). La hipoteca media sobre vivienda en Baleares es de 283.227 euros, la más alta del país: un 1,9% más que en el trimestre anterior y un 5,2% más que hace un año. La media nacional se queda en 179.466 euros.
Las condiciones también son más exigentes. El tipo de interés medio es del 3,60%, frente al 3,15% nacional, y en las hipotecas fijas llega al 3,73%, el más alto de España. Aun así, el 67,5% de las nuevas hipotecas se firma a tipo fijo. Y se firman a menos años: el plazo medio es de 23, el más corto del país, cuando la media nacional es de 25,3.
La cuota: 1.510 euros, el 62% del coste salarial
Con esos importes, tipos y plazos, la cuota media de las nuevas hipotecas sobre vivienda en Baleares es de 1.510,5 euros al mes, un 12,5% más que en el trimestre anterior. Sobre el coste salarial pesa un 62,1%, 6,3 puntos más que hace tres meses. Madrid, la segunda, está en 1.354,3 euros y el 45,5%. La media española es de 857,6 euros y el 35,3%. Tinsa, con otra metodología (el 80% del valor de una vivienda media sobre la renta disponible del hogar), calcula una cuota de 1.471 euros y un esfuerzo del 58,4%, también el mayor del país.
Esa es la cuota que se firma. Las hipotecas fijas más baratas, según el consultor hipotecario Bayteca, ofrecen tipos de entre el 2,20% y el 2,80%, siempre con vinculación (nómina y seguros, en general). Aplicadas a la hipoteca media balear de 283.227 euros, a 30 años, las cuotas serían estas:
| Entidad | TIN | Cuota mensual |
|---|---|---|
| Unicaja | 2,20% | 1.075,42 euros |
| Sabadell | 2,35% | 1.097,13 euros |
| Ibercaja | 2,45% | 1.111,74 euros |
| Laboral Kutxa | 2,65% | 1.141,30 euros |
| CaixaBank | 2,80% | 1.163,76 euros |
Cálculo realizado con el simulador del Banco de España. Son los mejores tipos, con todas las bonificaciones. Con el tipo fijo medio que se firma de verdad en Baleares (3,73%), la misma hipoteca a 30 años costaría 1.308,46 euros al mes, entre 145 y 233 euros más que con los tipos de la tabla.
Hipoteca fija Unicaja (2,20% TIN)
La hipoteca fija de Unicaja mantiene el primer puesto este mes de noviembre con un TIN del 2,20%, que se aplica durante todo el plazo, de hasta 30 años. Para conseguirlo hay que cumplir las condiciones de vinculación: domiciliar la nómina, contratar el seguro de vida y el de hogar y, además, algún otro producto. Con este tipo, la cuota de la hipoteca media balear sería de 1.075,42 euros al mes.
Hipoteca fija Sabadell (2,35% TIN)
Banco Sabadell ofrece una hipoteca fija con un TIN del 2,35% y un plazo de hasta 30 años. Para acceder a este tipo hay que cumplir requisitos de vinculación, como domiciliar la nómina y contratar el seguro de vida y el de hogar. La cuota de la hipoteca media balear sería de 1.097,13 euros al mes.
Hipoteca fija Ibercaja (2,45% TIN)
La hipoteca fija de Ibercaja tiene un TIN del 2,45%, que se mantiene durante toda la vida del préstamo, con un plazo de 30 años y condiciones de vinculación del 1%. Para obtener las condiciones más favorables hay que domiciliar la nómina y contratar el seguro de vida y el de hogar. La cuota de la hipoteca media balear sería de 1.111,74 euros al mes.
Hipoteca fija Laboral Kutxa (2,65% TIN)
Laboral Kutxa mantiene su hipoteca fija en un TIN del 2,65%, con un plazo máximo de 30 años. Las condiciones más favorables exigen domiciliar la nómina y contratar el seguro de vida, el de hogar y un plan de pensiones. La cuota de la hipoteca media balear sería de 1.141,30 euros al mes.
Hipoteca fija CaixaBank (2,80% TIN)
La hipoteca fija de CaixaBank ofrece un TIN del 2,80% durante todo el préstamo, con un plazo de hasta 30 años, siempre que se cumplan las condiciones de bonificación. A diferencia de otras entidades, aquí basta con domiciliar la nómina. La cuota de la hipoteca media balear sería de 1.163,76 euros al mes.
Son los tipos más bajos del mercado, pero exigen cumplir la vinculación. Con el tipo fijo medio que se firma de verdad en Baleares (3,73%), la misma hipoteca a 30 años costaría 1.308,46 euros al mes, entre 145 y 233 euros más que con estas ofertas.
El aval del IBAVI: financiar hasta el 100% de la vivienda
El Govern balear tiene en marcha el programa Garantía Hipoteca IBAVI, pensado para que más residentes puedan comprar. Funciona así: el banco financia como mínimo el 80% del valor de la vivienda y el IBAVI avala el resto, hasta un 20%, de modo que la hipoteca puede llegar al 100% del precio. No es una subvención. El préstamo se devuelve entero y, si el beneficiario deja de pagar, el IBAVI abona la cuota al banco y después se la reclama, con una póliza de contragarantía que le permite acudir a los tribunales.
El aval máximo del 20% es para los menores de 40 años (todos los solicitantes), las familias numerosas, las monoparentales y las personas con discapacidad o con personas con discapacidad a su cargo. El resto de solicitantes que cumplan los requisitos pueden obtener hasta el 15%. El aval se mantiene hasta que el beneficiario devuelve al banco el importe equivalente al garantizado.
Para solicitarlo hay que cumplir estos requisitos:
- Tener nacionalidad española o de la Unión Europea, o residencia legal en España.
- Haber residido en Baleares al menos cinco años, de forma continua o discontinua.
- Ingresos anuales de hasta 6,5 veces el IPREM: 60.666,65 euros para una persona y 68.250 euros para dos o más.
- No ser propietario de otra vivienda en España, con excepciones como una herencia, una separación o un divorcio, la violencia de género o una situación de dependencia.
La vivienda debe estar en Baleares, destinarse a residencia habitual y permanente mientras dure la garantía, y costar un máximo de 382.744,84 euros, sin contar gastos ni impuestos. La tramitación del aval cuesta el 0,50% del importe garantizado, es decir, 382,74 euros con el aval del 20% y 287,06 euros con el del 15%.
La solicitud se hace en una de las entidades adheridas (CaixaBank, Colonya, Cajamar y Abanca), que envía la documentación al IBAVI, y el instituto notifica la resolución al solicitante. Se pueden presentar solicitudes hasta que se agote la dotación del programa o hasta el 1 de febrero de 2028.
| Aval | Préstamo | Cuota mensual |
|---|---|---|
| 20% | 382.744,84 euros | 1.572,68 euros |
| 15% | 363.607,60 euros | 1.494,04 euros |
El aval resuelve el problema de la entrada, pero no abarata la cuota, que sigue siendo elevada en relación con los ingresos.
Qué significa para quien quiere comprar en Baleares
Baleares reúne el segundo precio más alto del país, las hipotecas más grandes, los tipos más caros y los plazos más cortos. El resultado es una cuota que, de media, consume más de seis de cada diez euros del coste salarial. Los tipos de escaparate rebajan la factura, pero exigen vinculación, y los tipos de las nuevas hipotecas llevan tres trimestres seguidos al alza. Para quien cumple los requisitos, el aval del IBAVI es una vía para comprar sin la entrada, siempre que la cuota resultante sea asumible.
Si quieres saber cuáles son las mejores hipotecas que se adaptan mejor a tu situación, responde a estas preguntas y te ayudamos a encontrarla.
Te puede interesar:
- Mejores hipotecas de 2026: fijas, mixtas y variables
- Hipoteca fija en Barcelona: de 1.122 a 1.214 euros al mes
- Hipoteca fija en Madrid: cuánto pagas por un piso de 75 m² y cómo financiar el 100%
Este artículo contiene enlaces publicitarios. Si contratas a través de ellos, Finect puede percibir ingresos sin coste adicional para ti.
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Invierte fácil con Indexa Capital
El gestor de carteras independiente líder en España, con más de
6.200 M€ gestionados, asesorados o administrados, de más de 149 mil clientes. Además, carteras de fondos indexados y de planes de pensiones con diversificación global y comisiones 80 % más bajas que los bancos.