Hipoteca fija en Madrid: cuánto pagas por un piso de 75 m² y cómo financiar el 100%
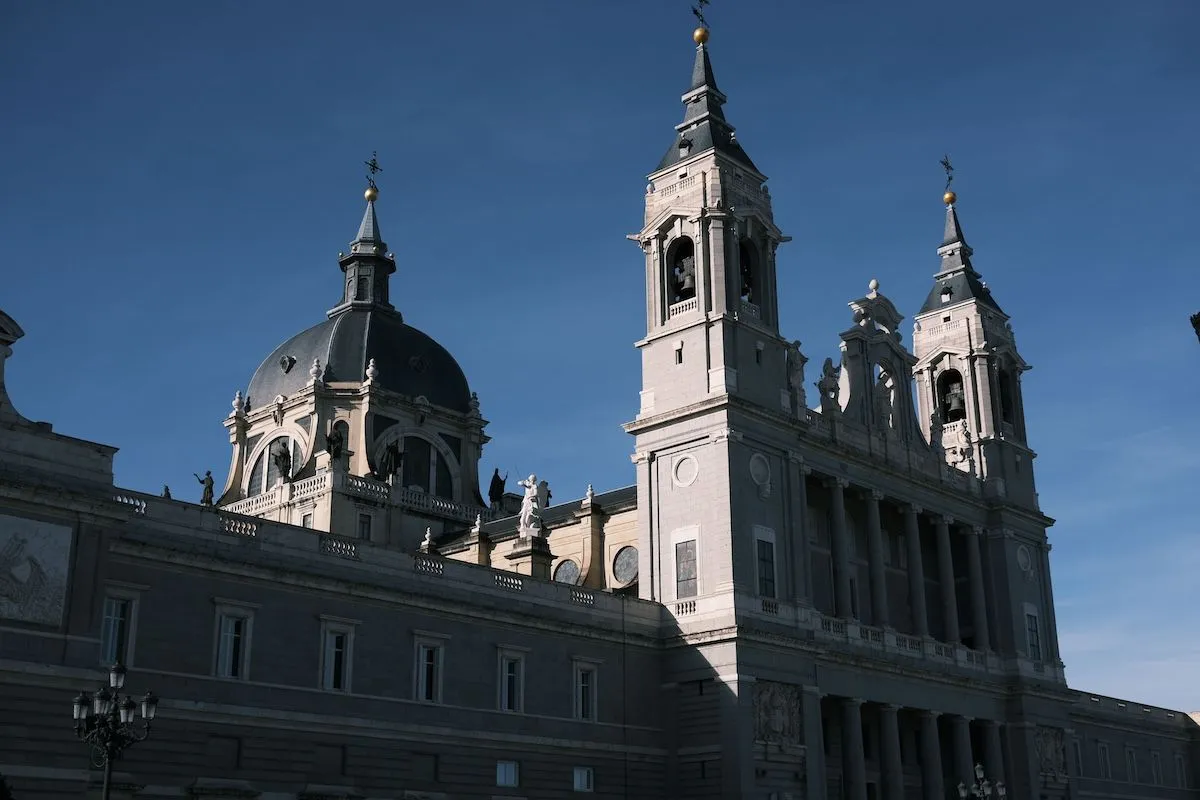
Comprar un piso de 75 metros cuadrados en Madrid capital cuesta alrededor de 357.375 euros. Financiarlo con una hipoteca fija a 30 años supone una cuota de entre 1.357 y 1.440 euros al mes, según el banco. Pero hay un matiz que cambia las cuentas: los bancos suelen financiar solo el 80%, así que harían falta unos 71.500 euros de entrada más los gastos de compra. El aval de la Comunidad de Madrid permite a los menores de 41 años financiar hasta el 100% y el Gobierno de la región ya ha aprobado ampliarlo hasta los 50 años.
El precio de la vivienda en la capital ha subido un 12,9% en el último año, hasta los 4.765 euros por metro cuadrado, según el índice IMIE Mercados Locales de Tinsa by Accumin correspondiente al tercer trimestre de 2026. El ritmo se modera frente al 15,7% del trimestre anterior, pero el precio sigue un 23,2% por encima de los máximos de la burbuja de 2007. En el conjunto de la Comunidad, el metro cuadrado se sitúa en 3.693 euros, un 13,1% más que hace un año.
Para la simulación hemos tomado como referencia un piso de 75 metros cuadrados: la mitad de las viviendas del municipio de Madrid mide eso o menos, según el censo del Instituto de Estadística de la Comunidad de Madrid. Con un valor de 4.765 euros por metro cuadrado, ese piso cuesta 357.375 euros, según el índice IMIE Mercados Locales de Tinsa by Accumin correspondiente al tercer trimestre de 2026.
El esfuerzo que supone comprar también se refleja en la hipoteca media. Los créditos firmados en la Comunidad de Madrid rondan los 260.512 euros, la cifra más alta después de Baleares, según los datos del INE recogidos en el mismo informe de Tinsa. Y un hogar medio de la capital tendría que destinar el 65,6% de su renta a pagar la hipoteca, muy lejos del 35% que se considera razonable.
Si quieres saber cuáles son las mejores hipotecas que se adaptan mejor a tu situación, responde a estas preguntas y te ayudamos a encontrarla.
La cuota de un piso de 75 m² en Madrid, banco a banco
Para el cálculo hemos tomado como referencia las cinco mejores hipotecas a tipo fijo de septiembre en Finect, según los datos del consultor hipotecario Bayteca. En todos los casos se aplica la bonificación máxima por vinculación y un plazo de 30 años. La cuota resultante se ha calculado con el simulador hipotecario del Banco de España.
Los bancos ya han empezado a trasladar a sus hipotecas fijas la subida de tipos del Banco Central Europeo, que en septiembre elevó el precio del dinero en 25 puntos básicos, 50 desde junio. Sabadell y Unicaja han encarecido su oferta en los últimos meses.
| Hipoteca fija | TIN | Cuota mensual | Coste al año |
|---|---|---|---|
| Banco Sabadell | 2,20% | 1.356,96€ | 16.283,47€ |
| Ibercaja | 2,20% | 1.356,96€ | 16.283,47€ |
| Unicaja | 2,25% | 1.366,05€ | 16.392,62€ |
| CaixaBank | 2,55% | 1.421,37€ | 17.056,45€ |
| Laboral Kutxa | 2,65% | 1.440,09€ | 17.281,10€ |
Hipoteca fija de Banco Sabadell: 2,20% TIN
La Hipoteca Fija de Banco Sabadell encarece su propuesta hasta el 2,20% TIN, con un plazo de hasta 30 años, pero se mantiene en primer lugar en septiembre. Para acceder a estas condiciones hay que cumplir requisitos de vinculación: domiciliar la nómina y contratar el seguro de vida y el seguro de hogar.
Con este tipo, la cuota mensual sería de 1.356,96 euros, unos 16.283 euros al año.
Hipoteca fija de Ibercaja: 2,20% TIN
La Hipoteca Fija de Ibercaja mantiene sus condiciones y ofrece un 2,20% TIN durante toda la vida del préstamo, a 30 años. Para conseguir el tipo más bajo es necesario domiciliar la nómina y contratar el seguro de vida y el seguro de hogar.
Empata con Sabadell: la cuota se queda en 1.356,96 euros al mes, unos 16.283 euros al año.
Hipoteca fija de Unicaja: 2,25% TIN
La Hipoteca Fija de Unicaja deja quietas sus condiciones en septiembre, con un TIN del 2,25%, tras haber subido el tipo en agosto. El plazo es de 30 años y la bonificación exige domiciliar la nómina y contratar el seguro de vida y el seguro de hogar.
La cuota mensual sería de 1.366,05 euros, apenas nueve euros más que las dos anteriores y unos 16.393 euros al año.
Hipoteca fija de CaixaBank: 2,55% TIN
La Hipoteca Fija de CaixaBank ofrece un tipo más alto, del 2,55% TIN, a un plazo de hasta 30 años. A cambio, la vinculación es la más ligera de la lista: basta con domiciliar la nómina.
La cuota mensual asciende a 1.421,37 euros, unos 17.056 euros al año. ¿Cuánto pagarías con o sin bonificar con la hipoteca fija de CaixaBank?
Hipoteca fija de Laboral Kutxa: 2,65% TIN
La Hipoteca Fija de Laboral Kutxa ofrece un 2,65% TIN con un plazo máximo de 30 años. Es la que más vinculación exige: seguro de vida, seguro de hogar, plan de pensiones y nómina domiciliada.
La cuota mensual llega a 1.440,09 euros, unos 17.281 euros al año, 83 euros más al mes que la opción más barata.
Cómo comprar un piso en Madrid sin ahorrar la entrada
El programa Mi Primera Vivienda convierte a la Comunidad de Madrid en avalista de la parte que el banco no financia, y permite conseguir una hipoteca de hasta el 100% del valor de la vivienda. Hoy pueden pedirlo los menores de 41 años y las familias numerosas o monoparentales, sin límite de edad, para viviendas de hasta 390.000 euros. Es necesario que sea la primera vivienda y haber residido en la región los dos últimos años.
Una nueva orden de julio amplía el acceso hasta los 50 años y a las familias con hijos menores. Además, eleva el precio máximo a 425.000 euros. Estas novedades se aplicarán cuando los bancos firmen los convenios de 2026.
El piso de 75 m² de esta simulación entra en el programa. Con los precios actuales de la capital, el tope de 390.000 euros da para unos 81 metros cuadrados. Con el nuevo límite, llegará hasta unos 89 metros cuadrados.
Eso sí, el aval cubre la entrada, no los gastos: impuestos, notaría y registro corren por cuenta del comprador. Conviene reservar en torno a un 10% del precio, unos 35.700 euros en este caso.
Con aval o sin él: cuánto cambia la cuota
Los bancos suelen financiar como máximo el 80% del precio de la vivienda, así que el comprador tiene que aportar al menos el 20% restante como entrada. En un piso de 357.375 euros, eso supone 71.475 euros, a los que hay que sumar los gastos de compra.
Con el aval de la Comunidad, la hipoteca cubre el 100% del precio y no hace falta tener ahorrada esa entrada. La cuota es algo más alta, unos 270 euros más al mes, porque se financia un importe mayor. A lo largo de los 30 años, eso supone pagar unos 26.200 euros más en intereses. A cambio, se puede comprar sin haber reunido antes más de 71.000 euros.
| Escenario | Importe financiado | Entrada necesaria | Cuota más barata (2,20%) | Cuota más cara (2,65%) |
|---|---|---|---|---|
| Hipoteca al 80% (sin aval) | 285.900€ | 71.475€ | 1.085,56€ | 1.152,07€ |
| Hipoteca al 100% (con aval) | 357.375€ | 0€ | 1.356,96€ | 1.440,09€ |
El aval se solicita directamente en el banco, en una de las entidades adheridas al programa, junto con la solicitud de la hipoteca.
Por qué a tipo fijo
Las familias españolas se han decantado por las hipotecas a tipo fijo en los últimos años: más de seis de cada diez hipotecas se firman a tipo fijo, según el INE. A diferencia de las hipotecas variables, estos préstamos ofrecen estabilidad, porque la cuota no depende de la evolución del euríbor. En un contexto de subidas de tipos como el actual, esa certidumbre gana valor.
Las condiciones finales pueden variar según el perfil del solicitante, la vivienda y otros factores que cada banco evalúa caso por caso. Además, el indicador que refleja el coste real del préstamo es la TAE (tasa anual equivalente), no el TIN. Si quieres profundizar antes de firmar, aquí te contamos cómo elegir hipoteca en 2026.
Si quieres saber cuáles son las mejores hipotecas que se adaptan mejor a tu situación, responde a estas preguntas y te ayudamos a encontrarla.
Te puede interesar:
- Las hipotecas fijas más baratas de septiembre 2026
- Cuánto pagas de hipoteca fija al mes en Galicia
- CaixaBank vs Unicaja: cuál tiene la hipoteca fija más barata
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Este artículo contiene enlaces publicitarios. Si contratas a través de ellos, Finect puede percibir ingresos sin coste adicional para ti.
Mejores cuentas remuneradas de 2026
Explora las cuentas remuneradas más rentables.