¿Cómo distinguir la calidad del "gato por liebre"? Las 5 claves de Nartex Capital
Los resultados de las compañías de calidad mejoran, pero lo que paga el mercado no acompaña. La cotización se ha quedado rezagada en un ciclo de desinterés del mercado no visto en 25 años. En su última carta a inversores, Nartex Capital explica las razones detrás de esta tendencia, que ve como oportunidad única histórica, desvela sus últimas entradas y detalla cómo analizan su cartera para no caer en la trampa de la falsa calidad.
Según explica la gestora independiente, los ingresos de las empresas de su cartera crecieron un 12% y las ganancias un 23%, batiendo las previsiones y mejorando los resultados del trimestre anterior. Sin embargo, de media su cartera está un 20% más barata de lo que ha estado en los últimos diez años, medido en múltiplo -las veces que se paga el beneficio de una empresa-.
Con este escenario la gestora habla, por tercer trimestre consecutivo, de oportunidad. Tomás Maraver, CIO de la firma, recuerda que los pocos ciclos de la calidad "han revertido fuertemente" y señala que "la oportunidad es obvia, pero el timing imposible de predecir".
Para entender el desfase entre resultados y cotización, la carta señala tres factores. El primero, la normalización del coste del dinero (2021-2023), que penalizó a carteras que "sobrepagaban" por compañías estables, aunque fue un factor "poco significativo" en la de Nartex. El segundo es el impacto de la IA y unos flujos de capital que dejaron sin compradores a las "compañías extraordinarias", una dinámica que "por fin se ha normalizado". El tercero es el que da título al documento, el "gato por liebre".
"Gato por liebre": el filtro
Con "gato por liebre", la gestora se refiere a empresas que parecían de calidad y han sufrido "un deterioro material de sus fundamentales". Para distinguirlas, clasifica el riesgo en cinco claves:
- Barreras de entrada: "la más importante de todas"; si se rompen, el múltiplo cambia "de forma permanente". Es el criterio detrás de la venta de GoDaddy, ante la posibilidad de que el cambio de plataforma de la web a los chatbots merme las suyas.
- Sostenibilidad del crecimiento: dimensionar bien el mercado potencial. "Descubrir que el depósito estaba en reserva y no a la mitad es un error muy costoso".
- Sobre-rentabilidad: márgenes que no se sostienen; es parte del motivo de la venta de Schneider Electric y de la salida progresiva de Richemont.
- Asignación de capital: el riesgo de equipos directivos que acaban "matando a la gallina de los huevos de oro".
- Valoración: "Un buen analista, con un Excel, puede hacer justificable casi cualquier precio".
La gestora asegura que seguirá analizando "obsesivamente" su cartera desde esta perspectiva.
El negocio de "usar y tirar, cobrar y repetir"
Es la novedad del trimestre: Nartex ha comenzado a construir una posición en Sartorius Stedim Biotech, filial cotizada en París de la alemana Sartorius. Vende maquinaria y, sobre todo, consumibles -bolsas estériles desechables, filtros, resinas- para fabricar medicamentos biológicos, fármacos tan complejos que los produce una célula viva. De ahí el título de la tesis, "Usar y tirar, cobrar y repetir": el 85% de sus ingresos es recurrente.
¿Su barrera? Equipamiento y consumibles quedan fijados en el expediente regulatorio de cada fármaco y sustituirlos exige revalidar el proceso, algo que, según expertos consultados por Nartex, lleva entre 18 y 24 meses. La gestora prevé que las ventas crezcan un 10% anual durante cinco años y las ganancias, por encima del 18%. Cotiza, según sus cálculos, a 35 veces beneficios, un 20% menos que su media histórica y, con un precio de salida razonable, Nartex calcula "unos retornos del 16%".
La cara del trimestre
Thermo Fisher se revalorizó en el periodo el 35,6% en euros y Danaher, el 17,3%. Pesan un 4,3% y un 3,5% de la cartera, respectivamente. Nartex ve una "inflexión significativa" en los negocios de I+D de ambas y ha reforzado su exposición al bioproceso con Sartorius, una apuesta "más concentrada" en ese segmento. En producción, añade, hay señales de recuperación sostenida, sobre todo en los consumibles que, tras absorber el exceso de inventarios, ya crecen a un dígito alto o incluso a doble dígito.
SAP (peso del 4,2% en cartera), que Nartex inició en el primer trimestre y ha reforzado ahora, subió un 38,6% en el trimestre y pasó de las tres peores en los tres meses anteriores a ser una de las que más aportan. La gestora lo atribuye a que el mercado ya distingue entre las compañías que la IA puede desintermediar y las que "se convierten en más relevantes gracias a la IA".
De hecho, Nartex señala que el mercado ve incertidumbre por la IA en torno al 15% de la cartera -S&P Global, Moody's, SAP y Aon-, pero su análisis indica que esas compañías se verán "favorablemente impactadas".
La cruz del trimestre
Del otro lado, Woodward (3,5% de la cartera), cuya tesis detalló la gestora el trimestre anterior, cedió el 21,9% en el periodo pese a unos resultados "sólidos". Nartex lo atribuye a una posventa que creció un 24%, por debajo de un consenso "demasiado optimista", a la moderación de las subidas de precio y al estrecho de Ormuz. Ha aprovechado para construir posición: ve en esta volatilidad "un punto de entrada ideal".
TransDigm, que representa el 4,5% de la cartera, descendió el 18,2% sin "evento idiosincrático" y con unos resultados por encima de lo esperado. Nartex apunta a dos factores exógenos y temporales (la subida de tipos y el right to repair en EEUU, que busca dar al Ejército más acceso a la propiedad intelectual para reparar sus equipos) y destaca que cotiza al "múltiplo más bajo desde 2012".
Además, en septiembre Nartex envió una carta al consejo de administración y al equipo directivo de Universal Music Group (3,8% de la cartera, con una caída del 22,2% en el trimestre) -la reproduce íntegra en su documento- y se reunirá con parte de ellos en noviembre. "No pedimos que inviertan menos en artistas", precisa la gestora, que propone adelgazar una estructura de costes "con duplicidades heredadas de décadas de adquisiciones", centralizar las decisiones de inversión bajo un marco único de retornos y publicar un plan con objetivos de 2028 revisados.
Su lectura es que la compañía puede capturar mejor el apalancamiento operativo que ya muestra la industria: "Los vientos de cola para la industria están ahí y la oportunidad para UMG es enorme".
Refugio en la tormenta
Según la carta, los inversores preguntan por el riesgo de la inflación y los tipos de interés, y Nartex defiende que su cartera está bien posicionada: sus compañías operan en monopolios y oligopolios "donde las subidas de precio se trasladan con mayor facilidad" y sus márgenes son "muy superiores a la media de los índices", por lo que necesitan subir menos los precios para compensar la inflación. En la práctica, casi el 40% de la cartera "aprovecha la inflación para subir todavía más los precios", mientras que un 30% se beneficia de subidas automáticas y otro 30% tiene un decalaje que "eventualmente recupera".
Nartex pone en valor la capacidad defensiva de sus negocios "en tiempos convulsos" y apunta que durante la "pequeña recesión" de 2023, las ganancias de su cartera crecieron más de un 15% mientras los índices retrocedían ligeramente.
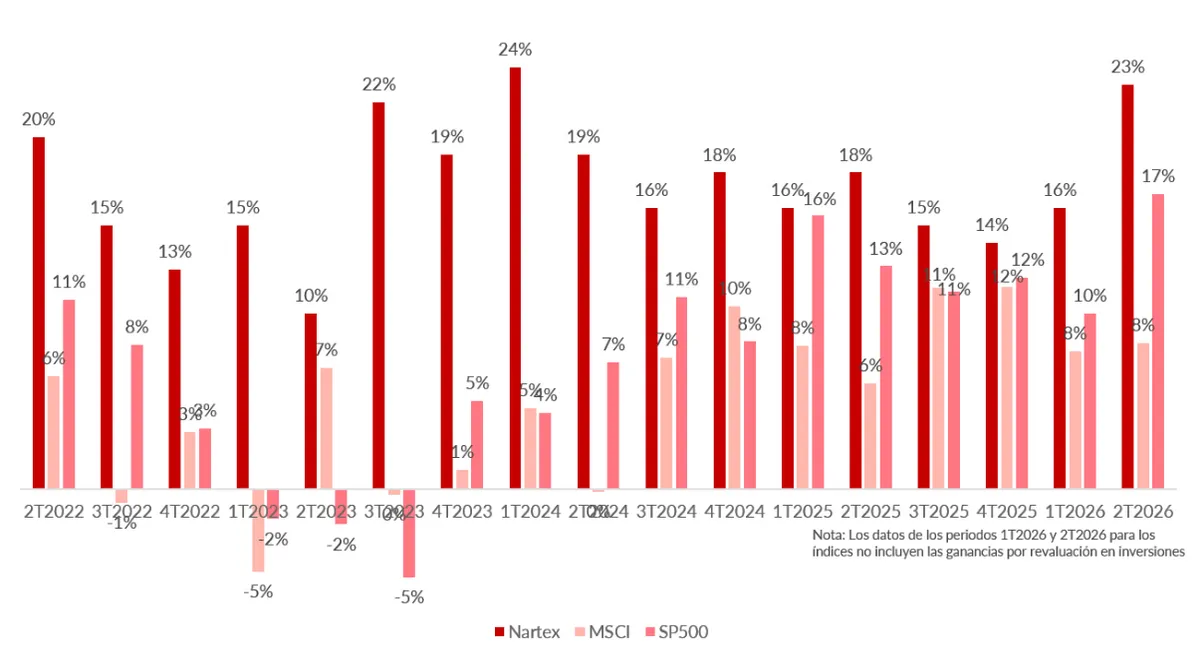
Crecimiento de las ganancias por trimestre de la cartera de Nartex, del MSCI y del S&P 500 (%). Fuente: Nartex Capital. Nota: los datos de 1T26 y 2T26 de los índices no incluyen las ganancias por revaloración en inversiones.
La firma añade que los múltiplos de partida actuales son "muy diferentes a los del 2022", lo que, a su juicio, reduce "enormemente el riesgo" ante una corrección o un mercado bajista.
Maraver cierra la carta con una observación: "Ha colapsado la valoración de nuestro foco de inversión, compañías de calidad, ofreciéndonos una gran oportunidad de inversión que no pensamos desaprovechar". El objetivo, añade, es "componer el capital del fondo con el mínimo riesgo posible".
Te puede interesar
- "Vísteme despacio que tengo prisa"
- Nartex Capital ve una "oportunidad histórica" en la estrategia de calidad y refuerza su cartera con SAP
- Mejores plataformas para contratar fondos de inversión (ranking 2026)
Este contenido puede ser catalogado como material de marketing. No constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos y rentabilidades pasadas no son garantía de rentabilidades futuras.
Descubre los mejores brókers y exchanges de 2026
Te contamos los mejores exchanges de criptomonedas y los mejor brókers para empezar a invertir online.