"La mitad del S&P 500 habrá desaparecido en dos o tres años": la advertencia de MFS sobre la IA
El estratega jefe de inversiones de la gestora estadounidense señala que la inversión pasiva pasará de liderar el mercado a "quedarse rezagada"
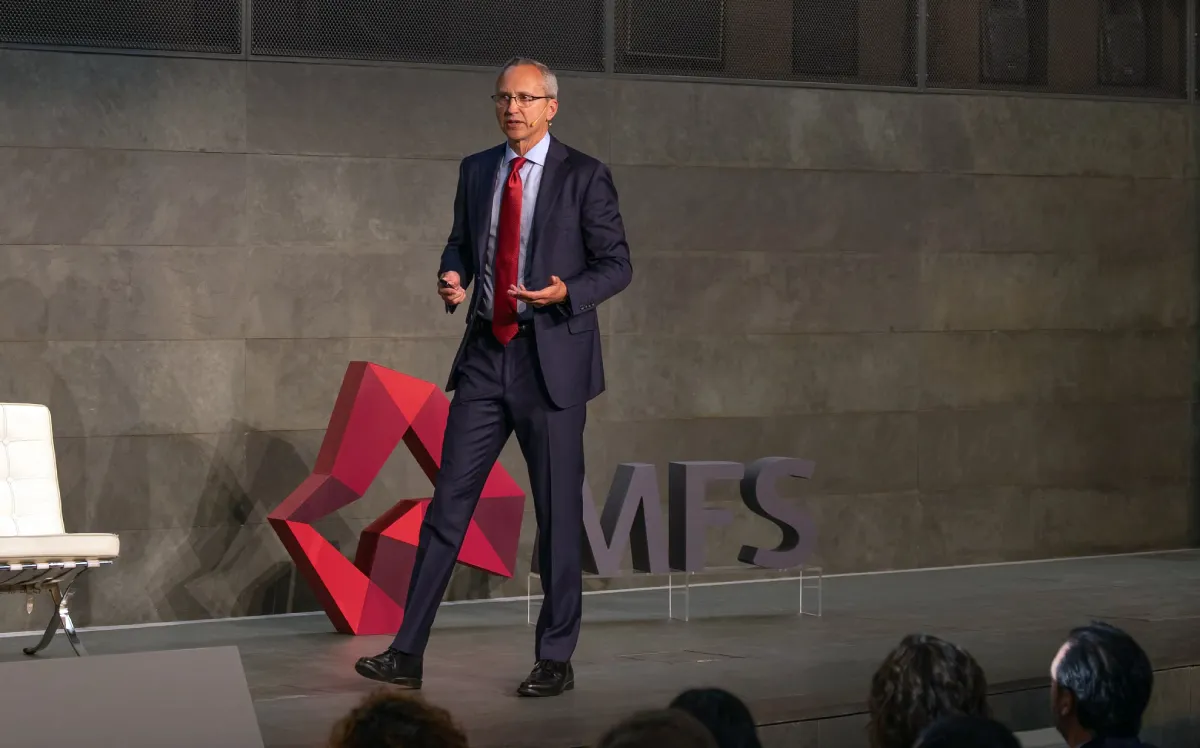
Los mercados financieros llevan un tiempo viviendo una dicotomía singular. Las tensiones actuales, en forma de déficits crecientes, shocks geopolíticos o promesas tecnológicas aparentemente inalcanzables, hacen preguntarse a expertos e inversores cuándo llegarán los problemas. Mientras, los índices de renta variable siguen coronando máximos, aparentemente ajenos a cualquier sombra de duda. Esta esquizofrenia se explica mejor, según MFS, asumiendo que "estamos haciendo preguntas equivocadas".
Esta es la tesis de Rob Almeida, estratega jefe de inversiones y gestor de carteras en MFS Investment Management, que considera actualmente el mercado está buscando "respuestas correctas" en preguntas que están mal planteadas. Para el experto, cuestiones como las proyecciones de crecimiento económico, de la proxima decisión de la Fed o el debate sobre si hay una burbuja con la inteligencia artificial no despejan las incógnitas que el inversor plantea. "No significa que no tenga cierta validez o cierto valor en otros ámbitos. Pero si hablamos de mercados financieros, la pregunta que importa es cuáles serán los retornos sobre el capital", señaló durante el evento “La geopolítica del capital”, organizado por MFS Investment Management este miércoles en Madrid.
En base a esto, anticipa una profunda recomposición de los índices. "En dos o tres años creo que la mitad del S&P 500 habrá desaparecido", vaticinó, para explicar que no significa "que el mercado vaya a caer un 50% -aclaró-. Me refiero a que los negocios que hoy consideras líderes del mercado, ¿tienen derecho a existir? ¿Tienen derecho a ganar?". A su juicio, una tecnología que está cambiando "la forma en que vivimos nuestras vidas y la forma en que hacemos negocios" no implica que estas compañías tengan que desaparecer necesariamente, "pero no van a quedarse ni de lejos con el tipo de beneficios que solían tener".
El motivo, explicó, es que la inteligencia artificial rebaja las barreras de entrada en prácticamente cualquier sector. El Global Investment Strategist & Portfolio Manager de MFS recordó que la historia se repite con cada innovación: la tecnología elimina una fricción de la que dependían los ingresos de un grupo de empresas, que acaban desapareciendo, mientras otras nuevas capturan el negocio en el siguiente cuello de botella. "Creo que la parte en la que el mercado no está pensando lo suficiente es hasta qué punto puede ser disruptiva esta tecnología", advirtió. Y zanjó el debate sobre la burbuja: "Olvídense de si es una burbuja de inversión o no; la tecnología funciona. Hace tres años, la IA no sabía hacer álgebra".
Para ilustrarlo, Almeida mencionó a Adidas y su equivalente estadounidense, Nike. "¿Por qué han sido malos valores? No es la economía, no es el gasto de los consumidores, no son los aranceles. Es la competencia", sostuvo. El gestor recordó que, cuando era niño, a finales de los setenta y principios de los ochenta, solo quería unas zapatillas Nike para parecerse a Michael Jordan. La ventaja competitiva de la marca, a su juicio, no era fabricar un calzado mejor, sino tener el balance necesario para pagar al mejor deportista del mundo. Hoy las zapatillas siguen siendo buenas y la firma sigue pagando a grandes atletas, "pero ahora tenemos muchísimas opciones".
La misma lógica aplica, según Almeida, a las compañías de software. En su opinión, las caídas de este año se deben no tanto a que la IA vaya a desplazar a estas empresas, sino que abre la posibilidad de que haya más alternativas. Un escenario en el que un par de personas trabajando desde su apartamento con un modelo de IA pueden fabricar unas zapatillas o ropa deportiva y competir con Lululemon, algo que "antes no podían hacer".
En la presentación que acompañó su intervención, MFS resume el criterio: "Los ganadores serán aquellos con ventajas competitivas duraderas frente a los que tienen ofertas sustituibles".
El problema del coste
A esa presión se suma la de los costes. Almeida recordó que la IA vive en la nube, "pero la nube vive en la tierra", y su despliegue exige cobre, plata, uranio, electricidad o mano de obra cualificada, en un momento en que coincide con la demanda de nuevas viviendas, fábricas de vehículos eléctricos, el rearme o la reorganización de las cadenas de suministro. Hasta ahora, las empresas han compensado el encarecimiento subiendo precios, "pero solo puedes subir los precios hasta cierto punto, hasta que tu consumidor se ve obligado a empezar a sustituir, que es lo que creo que estamos empezando a ver".
Esa presión sobre los márgenes es lo que de verdad debería preocupar al inversor en renta variable, porque "los beneficios mueven los precios de los activos". Lo ejemplificó con dos episodios recientes: durante la crisis financiera global los márgenes empresariales cayeron un 50% y las bolsas, otro tanto; en la recesión del COVID, los beneficios se desplomaron un 30% y las acciones retrocedieron en la misma proporción. La otra cara de la moneda llegó entre 2009 y 2020, el periodo de crecimiento económico más débil en más de un siglo, según recordó. Aun así, los beneficios se dispararon por la falta de competencia y por un capital que, en lugar de destinarse a inversión productiva, se fue a recompras de acciones, dividendos y fusiones. "Por eso a las acciones les fue tan bien", resumió.
"Lo que no mueve los mercados financieros es el PIB", defendió. Los datos de la gestora lo respaldan: al cruzar el crecimiento económico de los países desarrollados con la rentabilidad a cinco años del MSCI World entre 1996 y 2026, la relación estadística entre ambas variables es prácticamente nula. "Los beneficios mueven los precios de los activos", resumió.
Ese entorno es, según Almeida, el que explica también el éxito de la gestión pasiva y la elevada concentración de los índices actuales. "La mentira que se escucha a los gestores activos es que eso es consecuencia de los flujos pasivos. Lo tienen al revés", afirmó. Para el estratega, la concentración de los índices es un reflejo de la concentración de los beneficios en unas pocas compañías que, con el internet 2.0, lograron capturar gran parte del negocio gracias a sus efectos de red. Y, a su juicio, todos los inversores sabían que esos líderes no iban a ser los siguientes en el internet 3.0, el de la inteligencia artificial.
Las claves para el inversor
En este nuevo escenario de costes de capital al alza, insumos más caros y competencia creciente, el estratega considera que la pregunta que deberían hacerse los inversores es "cuáles son los negocios que tienen derecho a ganar, que tienen derecho a existir en un mundo con tipos de interés más normalizados y una competencia más normalizada".
MFS cree saber dónde están esas compañías, yespera que la segunda mitad de 2026 y 2027 sirva para demostrarlo, en un contexto en el que, a su juicio, la gestión pasiva pasará "de ser líder del mercado a rezagada del mercado". Almeida considera que la réplica pasiva de índices ponderados por capitalización dejará de ser la estrategia dominante "a medida que muchas empresas que hoy obtienen un elevado retorno sobre la inversión experimenten algo muy, muy diferente", afirmó el estratega.
Ante el aumento de la dispersión de márgenes entre compañías, la gestora concluye que la selectividad y el análisis fundamental de valores (stock picking) serán determinantes para identificar a los negocios con capacidad real de preservar su rentabilidad sobre el capital en el nuevo ciclo.
Te puede interesaer:
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Descubre los mejores brókers y exchanges de 2026
Te contamos los mejores exchanges de criptomonedas y los mejor brókers para empezar a invertir online.