Cómo calcular una hipoteca en España: cuota mensual paso a paso
Saber cómo calcular una hipoteca es imprescindible antes de comprar una casa. El cálculo te permite conocer la cuota mensual que vas a pagar en función del dinero que te presta el banco, el tipo de interés y el plazo para devolverlo. ¿Aún no te has decidido por un préstamo o no sabes cuál te conviene? Aquí tienes una lista con las mejores hipotecas del mercado.
Hacer bien las cuentas es hoy más importante que hace un año. El euríbor cerró septiembre de 2026 en el 3,247% y supera el 3% por primera vez desde agosto de 2024, después de que el BCE subiera el tipo de depósito al 2,50% el 10 de septiembre, su segunda subida del año. Quien tenga una hipoteca variable con revisión en los próximos meses verá subir su cuota, y quien vaya a firmar una nueva se encontrará con ofertas más caras que las de 2025.
Calcular una hipoteca fija es sencillo, porque el tipo de interés no cambia. Calcular una hipoteca variable es algo más complejo, ya que depende del euríbor, que oscila con el tiempo. Por eso conviene saber hacerlo no solo antes de firmar, sino también durante los años de préstamo, para anticiparte a las revisiones.
En este artículo te explicamos cómo calcular la cuota de una hipoteca fija, variable y mixta, con ejemplos actualizados al euríbor actual, para que resuelvas tus dudas sea cual sea tu tipo de préstamo.
Factores que afectan al cálculo de tu hipoteca
Antes de hacer el cálculo de la cuota de una hipoteca, hay varios factores que determinan el importe de la mensualidad:
Capital pendiente de pago
Es el dinero que te falta por devolver al banco, y se va reduciendo conforme pagas las cuotas. Cuanto menor sea, menos intereses pagarás.
Plazo de amortización
Es el tiempo que tienes para devolver todo el préstamo. Con un plazo largo la cuota es más baja, pero pagas más intereses en total. Por eso, lo ideal es devolver el préstamo hipotecario lo antes posible si tu situación te lo permite.
Tipo de interés
Es imprescindible saber si tu hipoteca es a tipo fijo o variable. El tipo fijo se mantiene igual durante toda la vida del préstamo, mientras que el variable tiene dos partes:
- Diferencial, que es fijo y se pacta con el banco.
- Índice de referencia, que suele ser el euríbor y cambia en cada revisión según la evolución de los tipos de interés en la zona euro.
Cómo calcular la cuota de una hipoteca fija
Calcular hipotecas fijas es más sencillo, ya que el tipo de interés es siempre el mismo, salvo que contrates o canceles productos bonificables.
La fórmula para calcular la cuota de una hipoteca fija es la siguiente:
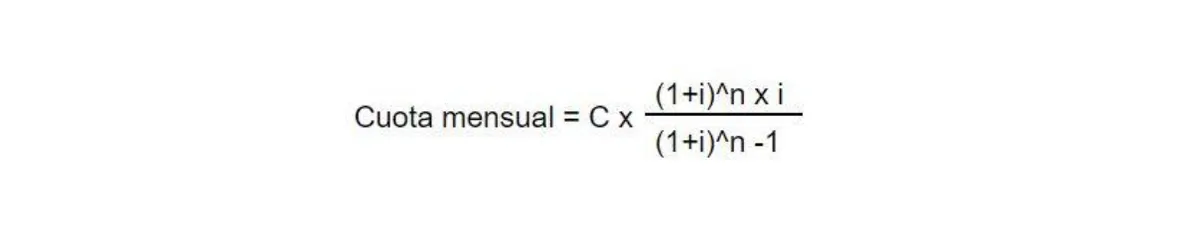
En esta fórmula, C es el capital prestado, i es el tipo de interés anual dividido entre 12 y n es el número de cuotas mensuales según el plazo.
Ejemplo de cómo calcular una hipoteca fija
Supongamos un préstamo de 100.000 euros (C) a 30 años (n = 360 cuotas) con un TIN del 3%, muy cerca del interés medio de las hipotecas fijas que se firman hoy en España. El tipo mensual (i) sería 0,03 / 12 = 0,0025.
La fórmula quedaría así:
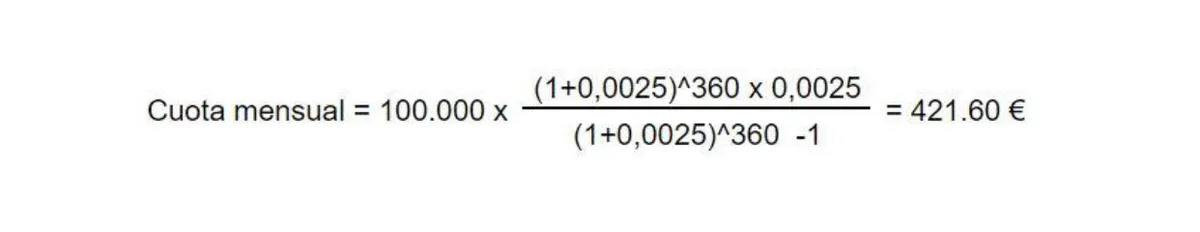
La cuota mensual sería de 421,60 euros y no cambiaría en los 30 años. Con esta fórmula y tus propios datos, podrás calcular la cuota de tu hipoteca fija de forma rápida.
Cómo calcular la cuota de una hipoteca variable con euríbor
Calcular una hipoteca variable es más complejo. Aunque suelen empezar con un periodo inicial a tipo fijo, normalmente el primer año, después el interés pasa a depender del euríbor y cambia en cada revisión, cada seis o doce meses.
¿Cómo calcular la subida de la hipoteca con el euríbor?
Para calcular la revisión de una hipoteca variable se usa la misma fórmula que en la fija, con dos diferencias: el tipo de interés es el euríbor del mes de referencia más tu diferencial, y el cálculo se hace sobre el capital pendiente y los meses que te quedan. Hay que repetirlo en cada revisión.
Ejemplo de cómo calcular la cuota de una hipoteca con euríbor
Imagina que te quedan 100.000 euros por pagar a 25 años (n = 300 cuotas) y tu hipoteca es euríbor + 0,60%, un diferencial habitual entre las mejores variables del mercado. Si tu revisión toma como referencia el euríbor de septiembre de 2026 (3,247%), el tipo aplicable será del 3,847%, y el i resultante, 0,0032058.
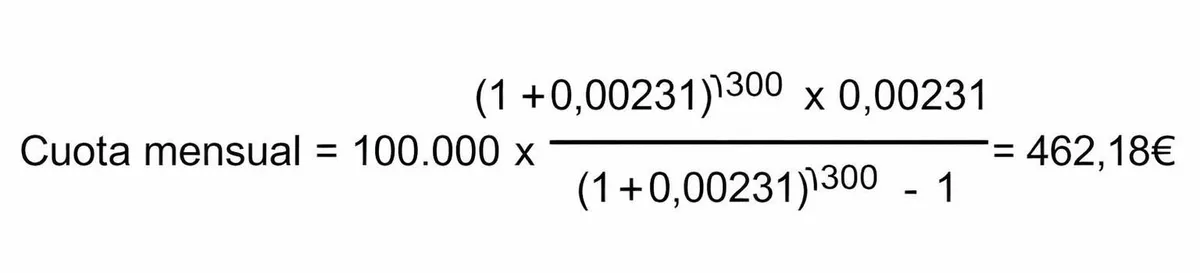
Por tanto, la cuota resultante tras la revisión del euríbor sería de 462,18 euros. La cuota tras la revisión sería de 519,43 euros al mes.
¿Cuánto supone frente a hace un año? Con el euríbor de septiembre de 2025 (2,171%), la cuota era de 462,39 euros. Es decir, una subida de 57,04 euros al mes, unos 684 euros más al año. Para simplificar, mantenemos el mismo capital pendiente en ambos casos.
El cálculo también funciona a la inversa: si el euríbor baja, tu cuota bajará en la siguiente revisión.
Cómo calcular la cuota de una hipoteca mixta
Si te preguntas cómo calcular una hipoteca mixta, solo tienes que combinar los dos métodos anteriores. Las hipotecas mixtas tienen un tipo fijo durante los primeros años y después pasan a variable.
Ejemplo de cómo calcular una hipoteca mixta
Pongamos una hipoteca de 150.000 euros a 30 años con un TIN fijo del 1,95% los cinco primeros años y euríbor + 0,60% a partir del sexto, condiciones similares a las de las mejores mixtas del mercado.
- Tramo fijo (años 1 a 5): aplicando la fórmula con i = 0,0195 / 12 y n = 360, la cuota es de 550,69 euros.
- Tramo variable (desde el año 6): al acabar el tramo fijo te quedarán unos 130.673 euros por pagar y 300 cuotas. Si el euríbor siguiera en el nivel de septiembre de 2026 (3,247%), el tipo sería del 3,847% y la cuota pasaría a unos 679 euros.
Este es el principal riesgo de las mixtas: el salto de cuota al pasar a variable depende del euríbor que haya en ese momento, y es imposible saberlo hoy. Para estos cálculos, nuestro simulador de hipotecas te ahorrará errores.
Te puede interesar:
- Mejores hipotecas de octubre 2026: fijas, mixtas y variables
- ¿Cuánto te cuestan los intereses de tu hipoteca? (2026)
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Este artículo contiene enlaces publicitarios. Si contratas a través de ellos, Finect puede percibir ingresos sin coste adicional para ti.
Mejores cuentas remuneradas de 2026
Explora las cuentas remuneradas más rentables.