Geopolítica, inflación y tipos: el tridente que guía los mercados
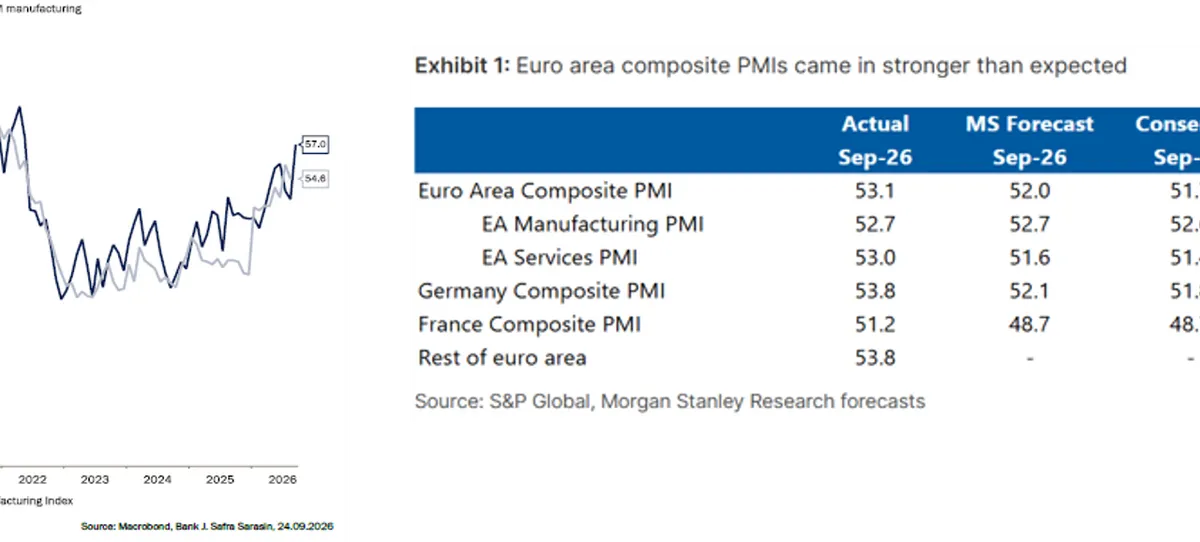
/ Semana de datos: el sentimiento sorprende al alza Estados Unidos, la industria acelera, el PMI manufacturero saltó a 57,0 (desde 53,9), con costes al alza. Datos que sugieren que la inflación podría resistir pese a la subida de septiembre, dejando la puerta abierta a un nuevo movimiento de la Fed. También sorprendiendo positivamente la confianza del consumidor de Michigan.
/ Eurozona, los servicios toman el relevo, PMI compuesto en 53,1, máximos desde abril de 2023. Alemania lidera y Francia rebota con fuerza. En contra, la confianza del consumidor que cae a -16,5, lastrada por la energía.
/ Reino Unido, la excepción, PMI compuesto a 51,7 (vs 52,0 esperado), apuntando a una ligera moderación del crecimiento, pero en zona expansiva.
Hablemos de geopolítica...
/ Estados Unidos-Irán, conversaciones indirectas, las primeras desde el colapso del alto el fuego, sin resultados. Irán ha propuesto un plan de 7 días que Trump acaba de rechazar, amenazando con acciones militares tras las elecciones. Momento que parecía conveniente para la Administración americana (acercándose a las elecciones de mitad de mandato, TIRes en altos). Crudo "escéptico" que sigue cotizando prima de riesgo geopolítica.
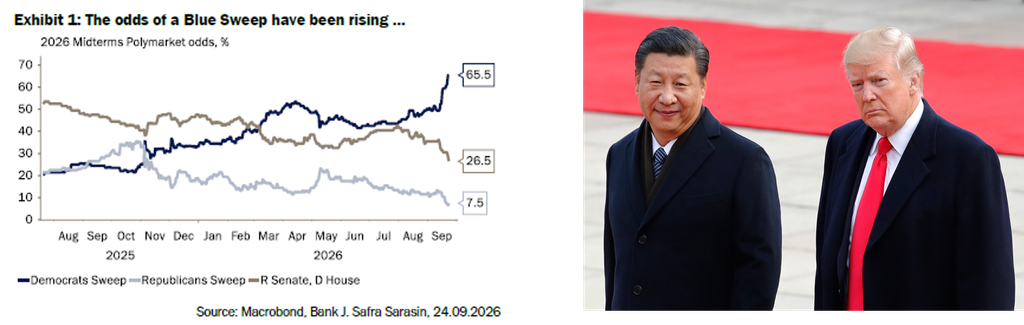
/ Cumbre Trump-Xi Jinping, primera visita de Xi a Washington en once años, que prorroga la tregua comercial hasta el 10 de enero, menos de lo esperado y recorta los aranceles. Mucha retórica y pocos anuncios: ambos apuestan por una relación de "estabilidad estratégica constructiva".
/ IA, consenso sin los "big players", veinte países y la UE firmaban una declaración para coordinar el control de la IA, sin Estados Unidos ni China. Trump rechazaba en la ONU cualquier regulación internacional, aunque ninguno de los dos cierra la puerta a entenderse, pero solo de forma bilateral.
Hacia una nueva semana macro...
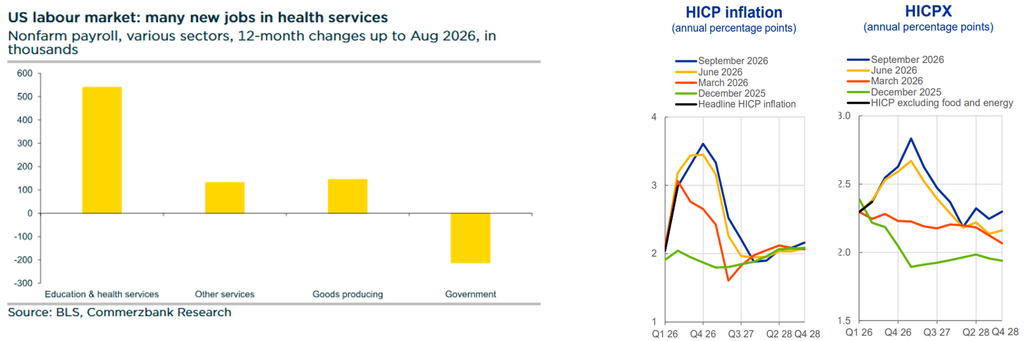
/ Empleo americano..."Crecimiento sin gran creación de empleo" parece ser el resumen de la dinámica americana. Así, por razones demográficas/restricciones migratorias, bastan ahora cifras más discretas de creación de empleo no agrícola (¿50.000?) que en el pasado para mantener sin cambios la tasa de desempleo. De cara a esta cita previsiones que apuntan a cifras sólidas: 75.000 nuevos empleos, tasa de paro del 4,1%. Salud y educación explican buena parte de la creación de empleo de los últimos meses. Mercado laboral que seguiría siendo dinámico, fuera de la preocupación de la FED, pero en el foco de los mercados de renta fija.
/ Inflación europea de septiembre...Con el alza de los combustibles, más que esperable subida de la tasa general (del 3,2% al 3,6% YoY), en lo que sería una tendencia en los próximos meses a menos que los precios energéticos caigan con rapidez. ¿Y la subyacente? Podríamos empezar a ver este mismo mes cierto impacto, habida cuenta de la mayoría de las empresas han anunciado ya subidas de sus precios de venta en los sectores de servicios, la industria. Impacto que sería, con todo, menor: del 2,4% al 2,5% YoY.
Mientras, en renta fija...
/ TIRes al alza, muy explicadas desde la energía, pero no sólo dirigidas desde ahí...Son los tipos reales que lideran el movimiento. Dos explicaciones posibles: mayor crecimiento a largo plazo, o preocupaciones fiscales. Lo primero, y positivo, no es evidente, salvo que la IA lleve a revisar sustancialmente las expecativas. Lo segundo, y negativo, podría ser y aunque no es novedad, ha venido empeorando.
/ Hemos vivido jornadas en las que el movimiento se "retroalimenta" en todas las curvas, sin responder a razones idiosincráticas, en las que la demanda en subastas flojea...Atentos a la cifra de empleo, que viene precedida de unas cifras que apuntan a margen de sopresa al alza, lo que podría reforzar la probabilidad de una nueva subida de tipos en octubre.