Los bancos centrales refuerzan el escenario de tipos altos durante más tiempo
Acabamos la "temporada de bancos centrales". ¿Con qué mensajes nos quedamos?
Con un shock de oferta, desde el crudo, en la base de las decisiones de subida de tipos y una incertidumbre geopolítica ampliamente mencionada. Puntos en común...
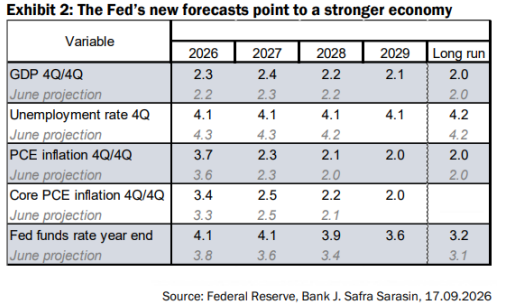
o No ven riesgos sobre el crecimiento. FED que mejoraba ligeramente las estimaciones de PIB 2026-2027, como previamente lo había hecho el
BCE, y reconocía en el comunicado la expansión de la actividad, la resistencia del gasto doméstico, el aumento de la productividad o la fortaleza de
la inversión. Economías alejadas del estancamiento
o Pero sí, y al alza, sobre la inflación, con un mensaje más potente que lo que las nuevas estimaciones reflejan. PCE americano 2026
revisado apenas 1 décima al alza, en general y subyacente, con un BCE que centró más en 2027 el impacto de la subida de la energía.
o Poco acento sobre la tensión en los mercados de deuda. Mención de Warsh a la competencia de las emisiones de los hiperescaladores, frente
a una Lagarde que se limitó a decir que los vigilaban e incorporaban en el cuadro macro.
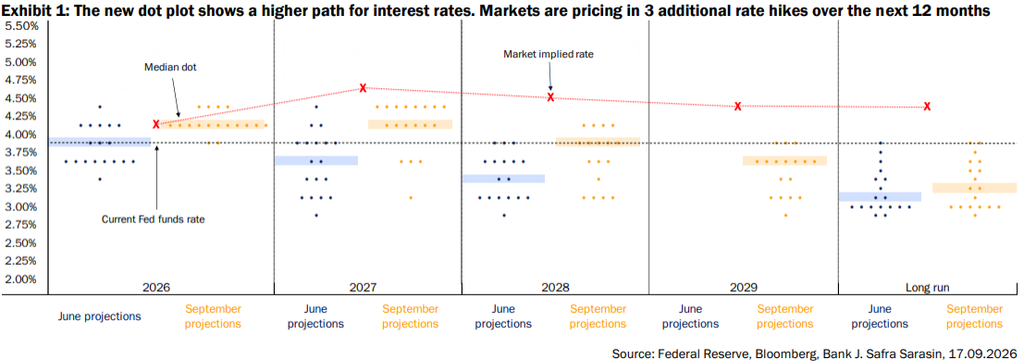
Y, lo más importante, quedan subidas de tipos por venir. Entorno de “tipos altos, más tiempo” reflejado en los mensajes, en la nube de puntos de la FED. Pero, implícitos que ya descuentan mucho: ~ 3 subidas de FED, BCE y BoE.
Y ciertas diferencias, particularidades...
o El test de independencia de la FED, superado con éxito. Primero, por la propia subida que "cumple expectativas, o, mejor dicho, demandas del mercado". Además, por la unanimidad en la decisión (12 a 0). Se atenúa así una de las fuentes de potencial tensión de los tramos largos.
o El freno al QT del BoE. Más importante que la decisión de tipos (sin cambios, esperada) fue el anuncio de la pausa en las ventas de los largos plazos que se espera reanudar para abril 2027. Apoyo para la curva británica que ve desaparecer, temporalmente, un "vendedor". Tipos que podrían subir en noviembre si la situación de precios de la energía se agrava, pero que podría lejos del automatismo previsto en mercado (>3 subidas en un año).
o Un BoJ menos restrictivo de lo previsto. Votos divididos (7 partidarios de subir-2 de mantener), con unos disidentes nombrados por la PM Takaichi que hacen pensar que el gobierno no se siente cómodo con las subidas de tipos. Además, forward guidance no tan contundente como para confirmar la aceleración en la normalización monetaria que descontaban los mercados, sin hacer alusión, por ejemplo, a la cita de octubre. En mercado, yen que reaccionaba debilitándose ante la falta de mayor decisión del BoJ.
¿Repercusiones para los activos de este escenario (tipos altos más tiempo, crecimiento que acompaña)?
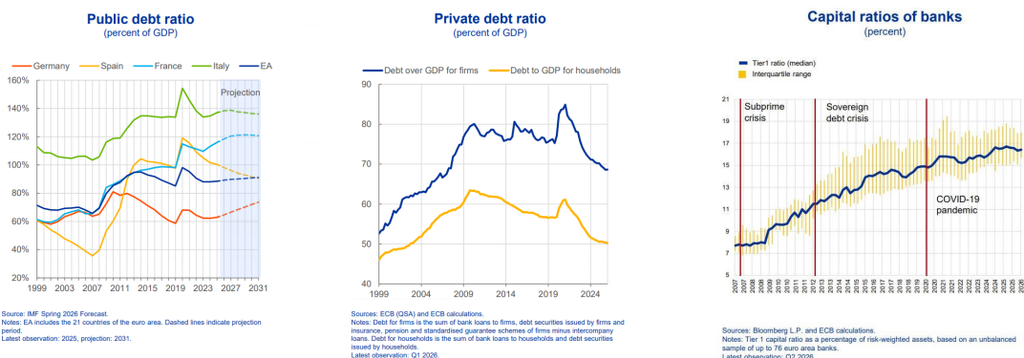
- Para la renta fjja gubernamental...TIRes más altas también en los largos plazos. La duda es si más (mucho) más allá de lo que ya están. Nuestra visión es que algunos de los factores que han impulsado el movimiento (energía, subida de tipos, mayores emisiones,…) podrían estar ya cotizados y que la protección del cupón es elevada. Visión de largo plazo constructiva. Trayectoria de endeudamiento soberano (Francia, Reino Unido, Estados Unidos...), a vigilar.
- ¿Riesgos para el crédito? El punto de partida importa y es muy diferente del de la deuda gubernamental. Empresas (y hogares) llevan años de desapalancamiento, de forma que, en agregado, las cuentas de las empresas están saneadas y presentan ratios de endeudamiento razonables. La solvencia del sector bancario, muy fortalecida por exigencia regulatoria tras sucesivas crisis, está también fuera de duda.
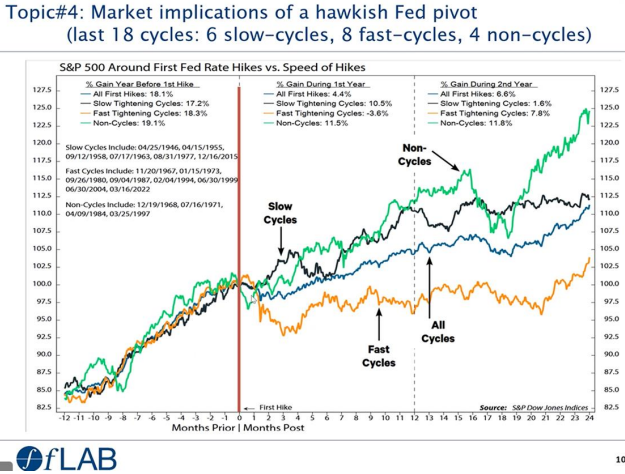
¿Compromete las valoraciones en renta variable? Es clave el motivo de las subidas de tipos y si se trata (o no) de subidas limitadas o de ciclos largos/intensos. Históricamente, subidas limitadas han sido compatibles con ciclos al alza en renta variable.