Japón debe trabajarse su próxima fase
Mensajes principales
- La corrección de julio puso de manifiesto las posiciones masificadas en la IA, en lugar de fijarse en la recuperación estructural de Japón. La siguiente fase debería recompensar cada vez más la generación de beneficios, el poder de fijación de precios y la disciplina en el uso del capital.
- La reflación, las reformas societarias y el aumento de la inversión están ampliando el conjunto de las oportunidades de inversión más allá de la tecnología y están generando oportunidades en servicios financieros, industria, infraestructuras y automatización.
Julio pone a prueba a la bolsa japonesa
La recuperación bursátil de Japón, que se prolonga desde hace varios años, se ha visto respaldada por la reflación, el aumento de los salarios, las reformas del sector empresarial y la mejora de la rentabilidad para el accionista. La corrección de julio no cuestionó estos cimientos, pero sí puso de manifiesto la masificación en los valores líderes de la IA y los semiconductores.
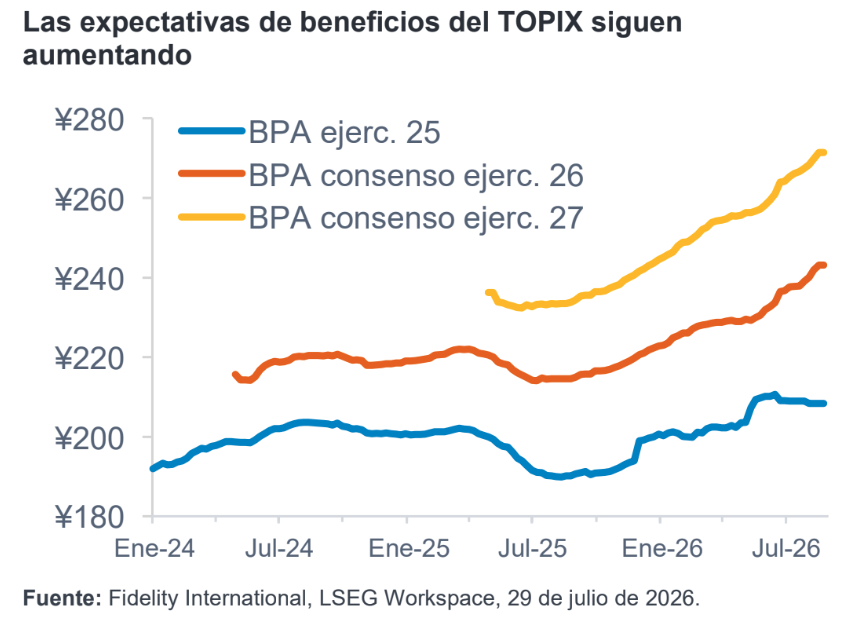
En conjunto, el mercado demostró una mayor resistencia. Dado que las valoraciones se sitúan más cerca de las medias a largo plazo y se prevé que los beneficios del TOPIX aumenten hasta el ejercicio 2027, la siguiente fase debería depender menos del impulso temático y más de la generación de beneficios, el poder de fijación de precios y la disciplina en el uso del capital. Los resultados recientes respaldan ese cambio, ya que el crecimiento de los beneficios se está extendiendo más allá de los semiconductores hacia los bancos, las empresas de comercio, los fabricantes de automóviles, la maquinaria y los materiales. La debilidad del yen ayudó, pero la repercusión en los precios, la demanda y los márgenes tuvieron mayor importancia.
La escasez de mano de obra, el aumento de los salarios y un mayor poder de fijación de precios apuntan a un cambio más duradero en el crecimiento nominal. Las empresas centradas en el mercado interno ofrecen un mayor crecimiento de los ingresos, mayores rentabilidades para el accionista y valoraciones más bajas, mientras que las exportadoras conservan ventajas en materia de ROE y revisiones de los beneficios. Los sectores financiero, industrial y de servicios de infraestructuras deberían beneficiarse de la inversión nacional y la normalización monetaria, mientras que la automatización puede captar la inversión empresarial destinada a mejorar la productividad.
La IA sigue siendo importante, pero el mes de julio reforzó la necesidad de ser selectivos. Los proveedores de equipos para semiconductores, componentes electrónicos y centros de datos deben convertir la demanda en márgenes, flujo de efectivo y mejoras de las previsiones, lo que favorece a las empresas con ventajas competitivas y un poder de fijación de precios sostenido.
Las reformas pasan de los dividendos a la inversión
Las reformas del sector empresarial están entrando en una nueva fase. Los anuncios de recompra de acciones han superado los 20 billones de yenes, superando el total de todo el año 2025, pero el enfoque está pasando de la devolución de capital a su aplicación efectiva. Las directrices de buen gobierno hacen cada vez más hincapié en la inversión para el crecimiento y en la obtención de rentabilidades superiores al coste del capital, mientras que la revisión del TOPIX de octubre debería mantener la presión para desmantelar las participaciones cruzadas y mejorar la invertibilidad.
La política gubernamental podría acelerar este cambio. Una estrategia de inversión público-privada de 370 billones de yenes hasta 2040 se centra en la IA, los semiconductores, las infraestructuras digitales y la energía. Si eso estimula el gasto de capital del sector privado, las oportunidades deberían ampliarse a la automatización, la electrónica de potencia, las inversiones en la red eléctrica y las infraestructuras de centros de datos, lo que respaldaría un escenario oficial en el que el PIB nominal alcance alrededor de 1.100 billones de yenes en el ejercicio 2040.
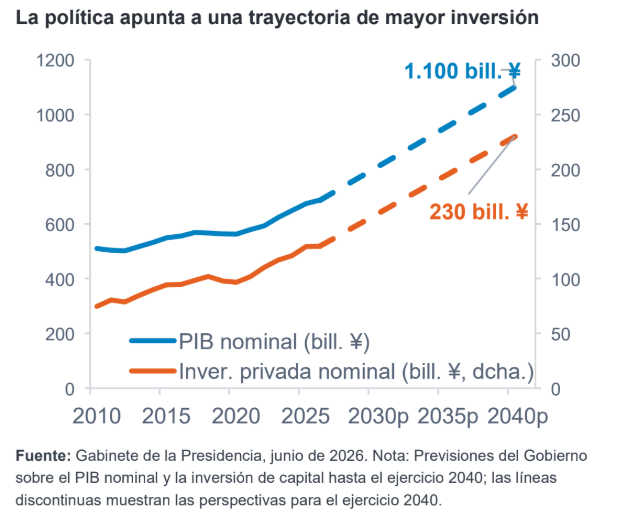
El Banco de Japón (BoJ) se está sometiendo a una nueva prueba para comprobar si la reflación sigue desarrollándose de forma ordenada. La renovada debilidad del yen puede contribuir a los beneficios de las empresas exportadoras, pero también eleva los costes de las importaciones, ejerce presión sobre la renta real y aumenta el riesgo de una política de respuesta. Una trayectoria gradual de subida de tipos debería favorecer al sector financiero y contener la presión inflacionista inducida por los tipos de cambio. El riesgo radica en que la intervención y las subidas de tipos no logren estabilizar el yen.
Las perspectivas estructurales de la bolsa japonesa se mantienen intactas, pero la siguiente fase debería ser más selectiva. A medida que se amplíe el liderazgo, la generación de beneficios, el poder de fijación de precios y la disciplina en el uso del capital deberían determinar quiénes serán los ganadores. Julio podría suponer un reinicio saludable: la siguiente fase no bastará con tematizarla, habrá que trabajarla.
Información importante
Este material está destinado exclusivamente a profesionales de la inversión y no debe distribuirse al público en general ni ser utilizado por inversores
particulares.
Este material se facilita únicamente con fines informativos y está destinado exclusivamente a la persona o entidad a la que se envía. No debe reproducirse ni distribuirse a terceros sin la autorización previa de Fidelity. Este material no constituye una distribución, oferta o solicitud de contratación de los servicios de gestión de inversiones de Fidelity, ni una oferta de compra o venta o solicitud de oferta de compra o venta de valores en ninguna jurisdicción o país donde dicha distribución u oferta no esté autorizada o sea contraria a las leyes o normativas locales. Fidelity no garantiza que los contenidos sean apropiados para su uso en todos los lugares o que las operaciones o servicios analizados estén disponibles o sean apropiados para su venta o uso en todas las jurisdicciones o países o por todos los inversores o contrapartes.
Esta comunicación no está dirigida a personas que se encuentren en los EE.UU. y no debe ser tenida en cuenta por dichas personas. Está dirigida exclusivamente a personas que residen en jurisdicciones donde los fondos correspondientes se hayan autorizado para su distribución o donde no se requiere dicha autorización. Este material puede contener materiales de terceros suministrados por empresas que no están afiliadas a ninguna entidad de Fidelity (Contenido de terceros). Fidelity no ha participado en la preparación, adopción o edición de dichos materiales de terceros y no respalda ni aprueba explícita o implícitamente dichos contenidos. Fidelity International no se hace responsable de los errores u omisiones relacionados con la información específica proporcionada por terceros.
Fidelity International es el nombre del grupo de empresas que forman la sociedad internacional de gestión de activos que ofrece información sobre productos y servicios en jurisdicciones específicas fuera de Norteamérica. Fidelity International no presta asesoramiento de inversión basado en circunstancias individuales. Los servicios, valores, inversiones, fondos o productos mencionados o descritos en este documento podrían no ser adecuados para usted y podrían no estar disponibles en su jurisdicción. Es su responsabilidad asegurarse de que los servicios, valores, inversiones, fondos o productos descritos en el presente documento están disponibles en su jurisdicción antes de dirigirse a Fidelity International.
Las rentabilidades pasadas no son un indicador fiable de los resultados futuros. A menos que se indique lo contrario, todos los productos son suministrados por Fidelity International y todas las opiniones expresadas pertenecen a Fidelity International.
Fidelity, Fidelity International, el logo de Fidelity International y el símbolo F son marcas registradas de FIL Limited. Fidelity se limita a ofrecer información acerca de sus propios productos y servicios, y no presta asesoramiento de inversión basado en circunstancias individuales.
Emitido por FIL (Luxembourg) S.A. (autorizada y supervisada por la CSSF, Commission de Surveillance du Secteur Financier).
26ES259 / GLEMUS5995-1226