Gurudependencia: ¿cuánto de tu cartera depende de una sola persona? | Finect Alpha con José Cerón y Francisco López
¿Cuánto de tu cartera depende de una sola persona? ¿Deberíamos mirar más la gobernanza al elegir acciones y fondos? ¿Y es mejor o peor que los fundadores de una compañía sean intocables?
Hace diez días, Jensen Huang dejó de ser consejero delegado de Nvidia, y la compañía más importante del mundo en inteligencia artificial resultó no tener preparado un sucesor. La directora financiera, Colette Kress, se puso al mando de forma interina sin soltar su puesto anterior y, por el camino, se evaporó medio billón de dólares de capitalización. El impacto ha sido tal que no se descarta la vuelta de Huang, con grandes accionistas presionando al consejo. Todo ello en los días previos al debut en bolsa de Anthropic, cuyos fundadores se han blindado con el 50,1% de los votos para que ningún consejo pueda apartarlos. Y, sin embargo, Warren Buffett llevaba preparando su sucesión en Berkshire Hathaway desde 2018 para que nada dependiera de él.
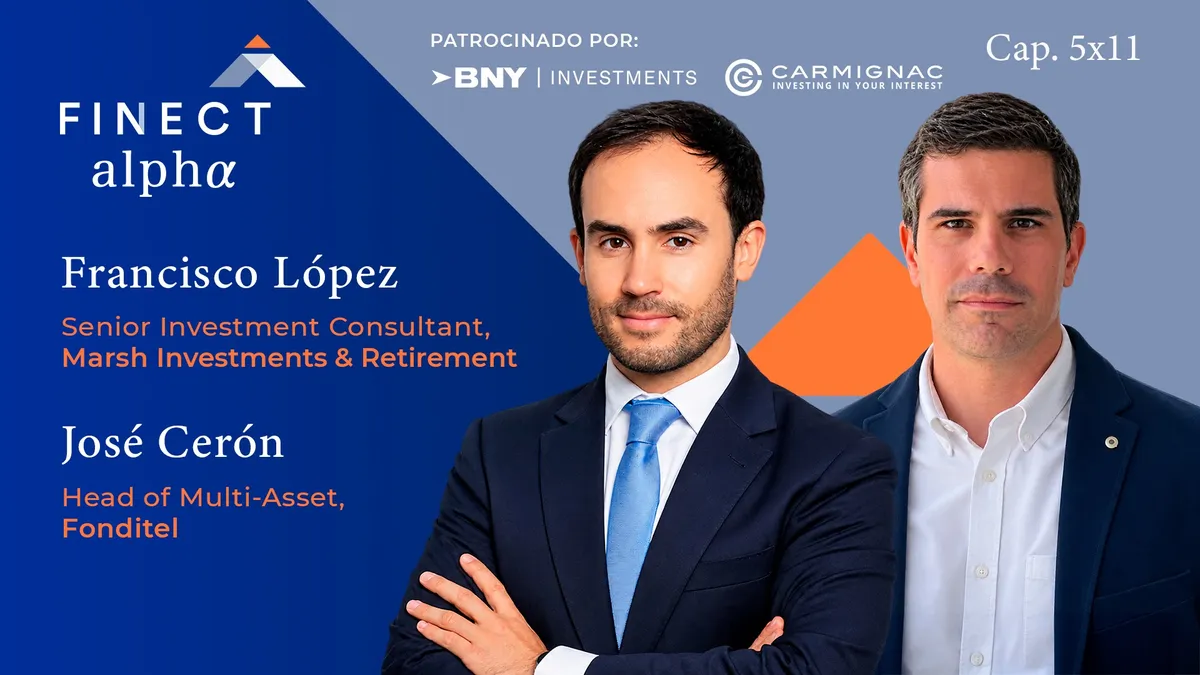
Lo analizamos en un nuevo episodio del podcast Finect Alpha con José Cerón, Head of Multi-Asset en Fonditel, y Francisco López, CFA, Senior Investment Consultant en Marsh Investments & Retirement.
Todo ello gracias a nuestros partners de este episodio:
- BNY Investments, que saben invertir como debe ser, siempre con el cliente en el centro.
- Carmignac, que ofrece a los inversores una gestión verdaderamente activa y basada en sus convicciones, ayudándoles a alcanzar sus objetivos a largo plazo.
Puedes escuchar el podcast completo en:
🎧 Ivoox
🎧 Spotify
🎧 Apple Podcast
🎧 Amazon Music
🎧 Podimo
Nvidia sin Huang: ¿oportunidad de compra o duda razonable?
Lo que Cerón escucha de los gestores que tienen Nvidia en cartera es que la caída es una oportunidad de compra: salvo que se demostrara alguna filtración de propiedad intelectual, los fundamentales siguen intactos y el castigo responde sobre todo a la salida del fundador. A él le inquieta otra cosa, el ecosistema que se ha creado alrededor de la compañía: "si tú financias a los clientes que te compran, estás en los dos lados de la cadena". Lo importante, en su opinión, es si todo ese capex (la inversión en infraestructura) acaba siendo productivo.
López recuerda que la acción ha llegado a caer en torno a un 30% desde máximos, y que al ser un valor muy seguido por el inversor minorista, el primer dinero que se asusta es el que sale. "A lo mejor ahora se están pasando de frenada", apunta. En Marsh ya aprovecharon la corrección de marzo, cuando el Nasdaq cayó cerca de un 10%, para tomar posiciones, y ahora ven también "buen momento para coger posiciones", aunque con cautela para no coger un cuchillo cayendo. Con los resultados recién publicados, "no parece que haya nada roto dentro de la compañía".
¿Se podía ver venir la falta de un sucesor?
Para Cerón, era evidente que Nvidia es una empresa liderada por una persona, y explica por qué muchas compañías no señalan a un sucesor: hacerlo pone presión y puede abrir problemas internos. Valora la reacción del consejo: "Yo creo que lo han resuelto relativamente bien, con un perfil que es solvente, porque al final es la CFO de la compañía". Lo que hay que analizar, añade, es la influencia real del líder en el día a día. Un visionario tiene sus cosas buenas y sus cosas malas (puede empezar a quemar caja en algo que no tenga sentido), y "si cambias hacia un perfil más financiero, pues el tipo de compañía cambia": quizá menos visionaria, pero más estable o más rentable.
López tira de historia con Apple: desde que Steve Jobs dejó la compañía en 2011, con Tim Cook ya al frente en una sucesión relativamente tranquila, la cotización se ha multiplicado por unas 26 veces. "Si una compañía es buena, en principio, pues deberíamos tener que aguantar esa presión", defiende. Aunque el caso le hace pensar en Tesla: "Si a este tío le pasaba esto, imagínate a Elon", una compañía muy centralizada que mucha gente compra por la persona que tiene al frente.
Fondos de autor: invertir en el genio sin depender del genio
El peso de una sola persona también es habitual en los fondos, sobre todo en boutiques o gestoras que lanzan gestores tras hacerse un nombre en otra casa. En Marsh, que asesora planes de pensiones a muy largo plazo, prefieren no tener una exposición excesiva a gestores estrella. López pone como ejemplo a Terry Smith: su fondo llegó a gestionar unos 30.000 millones y ahora está en unos 12.000, y tras años de malos resultados del estilo calidad acabó rotando cerca del 50% de la cartera, cuando lo habitual era en torno a un 5%, justo cuando el mercado se dio la vuelta. Su conclusión: "Preferimos proceso antes que gestor estrella". También recuerda la salida de Francisco García Paramés de Bestinver, con una caída de activos de alrededor del 20%, de la que la gestora se recuperó porque el equipo tomó el relevo.
Cerón cree que la propia industria se ha ido autorregulando y hoy las gestoras hablan de equipos por dos razones: al inversor institucional le reduce el riesgo, y a la gestora tampoco le interesa depender de una persona que le lleva todo el negocio. Eso no significa descartar a nadie: "No es algo que digas no invierto porque es un gestor estrella. Es: oye, tiene igual algo más de riesgo", y se le da el peso que corresponde en la cartera. En Fonditel, centrados en fondos de pensiones de empleo, la parte de fondos de autor puros "es muy bajita, casi inexistente en muchos casos". Más que por el gestor, cuando han descartado un fondo ha sido por la estrategia: "lo que quiero es tener beta al activo" (es decir, exposición al mercado) y no tanto el alfa extra que pueda aportar un gestor.
Anthropic y el 50,1% de los votos: control no es lo mismo que sucesión
Sobre el blindaje de los fundadores de Anthropic, Cerón hace una distinción: "hay que distinguir entre control y sucesión". Lo que buscan es que su visión de la compañía no cambie por salir a bolsa, y eso tiene una consecuencia para el accionista: "unos conducen y tú vas en el asiento de atrás". Si te llevan a un sitio maravilloso, genial, y si no, ya no depende de ti. Por eso cobra tanta importancia que vayan cumpliendo trimestre tras trimestre, aunque cree que, con ese control, "van a dar más certidumbre".
López ve lógico el esquema para un proyecto de largo plazo: "es interesante que puedan tener ese 50,1% y poder mantener su voto". El riesgo está en que, si los resultados a corto plazo no acompañan, los accionistas no podrán cambiar al consejo. Y añade una duda sobre el sector: "al final la IA, yo cada vez veo que puede ser más commodity". En gobernanza, recuerda que en los planes de pensiones de empleo hay comisiones de control que revisan periódicamente cómo va el fondo, "eso es gobernanza pura y dura". Cerón matiza que en las grandes compañías "la gobernanza es como el valor, se presupone": todas tienen políticas para todo, y el problema aparece cuando de repente se descubre algo.
Lo que sostiene al S&P 500: diversificación y un suelo en la renta fija
Para Cerón, el estreno de Anthropic será relevante porque mostrará cómo entra una compañía nueva y con valoraciones exigentes en las carteras y si refleja las dudas sobre la IA, pero recuerda que "es más el evento, el ruido ante el evento, que luego lo que pase después". Le llama la atención que el S&P 500 aguante cerca de máximos con todo lo que ha pasado, algo que explica por la menor concentración y por la rotación hacia sectores como calidad o salud, que se habían quedado atrás.
López destaca que la salud y el consumo básico están sosteniendo muchas carteras mientras sufren la tecnología y los semiconductores: "Yo creo que es la estrategia ganadora". Apostarlo todo a tecnología puede ir muy bien mucho tiempo, pero para preservar valor hace falta diversificar, también con renta fija. Este año apenas ha aportado, aunque deja una buena base para el futuro: "prefiero partir, en vez de un cero del bono alemán que hace siete años estábamos comprando, ahora de un bono alemán al tres".
Recomendaciones de este episodio:
✅ José recomienda seguir a José Antonio Herce, al que ve como una referencia para cualquiera interesado en las pensiones y la jubilación: opina con criterio, razona sus argumentos y es muy divertido de escuchar, tanto en podcast como en vídeo. Herce participó además en el Finect Talks sobre lo que ningún partido se atreve a decirte de las pensiones.
✅ Francisco trae algo distinto a un libro, aunque se llama igual: los "libros" de Yecla, el pueblo de su madre, unas obleas tradicionales de miel y de chocolate que compartió con el equipo de cara a la Navidad.
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.