Lo que ningún partido político se atreve a decirte sobre las pensiones en España
¿Vas a cobrar pensión cuando te jubiles? ¿Por qué cobramos bastante más de lo que hemos cotizado y quién paga esa diferencia? ¿Y qué puedes hacer tú desde ya para no depender solo de la pensión pública?
Con la campaña de las elecciones generales del 29 de noviembre en marcha, las pensiones se han colado de lleno en el debate político. Y los números explican por qué: la Seguridad Social ya paga más de 10,5 millones de pensiones, con una nómina récord de 14.540 millones de euros al mes.
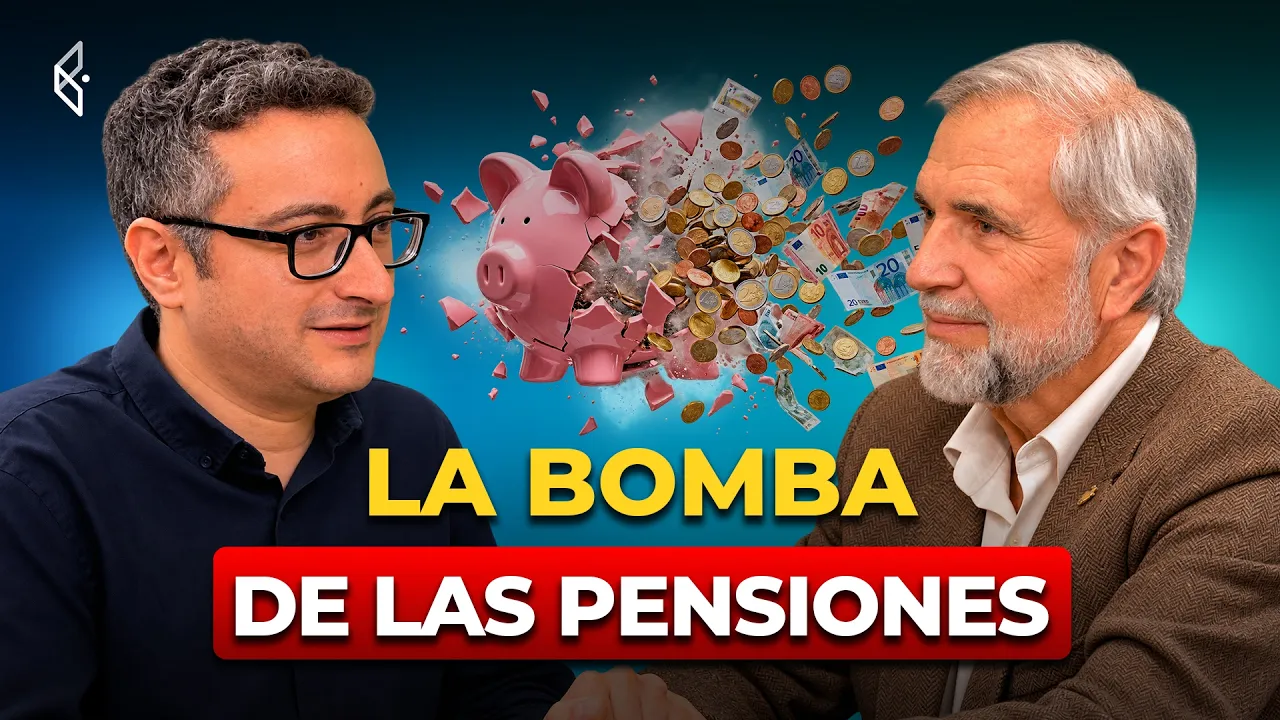
Esta semana en Finect Talks nos sentamos con uno de los economistas que más ha estudiado las pensiones y la longevidad en España: José Antonio Herce, doctor en Economía y socio fundador de LoRIS.
¿Vamos a cobrar pensión?
Herce se presenta en redes como alguien cuya misión es defender a la Seguridad Social de sus entusiastas. ¿Y eso qué significa? "Son tan entusiastas que se la van a cargar", explica. Su crítica va contra quienes pretenden llevar las cuentas del sistema "a niveles imposibles de sostenibilidad", acumulando una deuda "que tendrán que pagar nuestros hijos o nuestros nietos".
A la pregunta de si vamos a cobrar pensión responde sin rodeos: "Claro que vas a cobrar pensión. Lo que pasa es que no va a ser tan buena como la de tu padre". Y a quien da por hecho que no verá un euro le pide "que se despida de esa fantasía". El motivo de que las pensiones futuras vayan a ser menos generosas está, según Herce, en la fórmula con la que se calculan hoy, que califica de "absolutamente aberrante".
Uno de los mitos más repetidos es que la pensión es "tu dinero", lo que has ido cotizando durante tu vida laboral. Herce lo desmonta con datos: según estudios de Fedea o del Banco de España, se cobran 1,6 euros por cada euro cotizado (más adelante en la charla habla de 1,7). "Y la verdad es que esto es lo que hace insostenible al sistema", señala. Pasa desde la pensión mínima hasta la máxima, con un matiz curioso: "Los que cobran la pensión mínima por euro cotizado cobran una pensión mejor que los de la pensión máxima".
¿Y quién paga esa diferencia? "La está pagando la deuda. Es decir, que pagarán nuestros hijos o nuestros nietos". Herce pone cifras: el sistema gasta cerca de 200.000 millones de euros en prestaciones e ingresa apenas 150.000 millones, pese a que las cotizaciones van bien "gracias a la abundancia de brazos, no de productividad". A los 140.000 millones de deuda que ya acumula la Seguridad Social suma los compromisos implícitos con los afiliados y los pensionistas actuales, que equivalen a casi cinco veces el PIB.
Tampoco le tranquiliza que la hucha de las pensiones se esté volviendo a llenar (la ministra Elma Saiz prevé cerrar el año con 20.000 millones), porque se llena con deuda: "Es como si tuviéramos una tarjeta revolving con la cual sacamos dinero de un cajero" para meterlo en la hucha. O, dicho de otra forma, "es pedir un crédito al consumo al 9% para pagar una hipoteca al uno y medio".
¿Y los que llevan décadas oyendo que el sistema se hunde mientras las pensiones se siguen pagando? Herce recuerda que la Seguridad Social tuvo su primer déficit en 2012 y que hoy ese agujero ronda ya el 3% del PIB y sigue creciendo. "Hemos podido seguir pagando unas pensiones desorbitadas en relación a lo que se ha cotizado, pero a costa de endeudarnos", resume.
Otro mito que suele desmontar en sus conferencias es el de quienes dicen que pagan impuestos dos veces, al cobrar el sueldo y al cobrar la pensión. "Ese es un mito sideral y de hecho es mi mito favorito". Las cotizaciones a la Seguridad Social y las aportaciones a planes de pensiones de empresa están exentas de IRPF mientras acumulas derechos, así que lo que toca es tributar cuando cobras la pensión.
Vivimos más: ¿nos jubilaremos a los 70?
La Seguridad Social paga hoy 10,57 millones de pensiones a más de 9,5 millones de personas, y la AIReF calcula que hacia 2050 habrá unos 17 millones. Pensiones, añade Herce, "cuyos titulares van a vivir más que sus padres". Cuando se haya jubilado el último baby boomer, "los que tomen el relevo de la jubilación van a vivir siete, ocho o nueve o diez años más que sus padres y quién sabe cuánto más".
Tampoco le convence la idea de que con más cotizantes el problema se arregla solo: si a los que entren en el sistema se les sigue devolviendo 1,7 euros por cada euro cotizado, la deuda será sideral. Y el argumento de los salarios no cuadra: "Las pensiones suben más que los salarios", porque se actualizan con el IPC, que crece por encima del índice con el que suben los sueldos.
Su propuesta es vincular la edad de jubilación a la esperanza de vida, de forma que parte de los años de vida que ganamos se dediquen también a trabajar. ¿A los 70? "Fácilmente, fácilmente o más". Sabe que la idea genera rechazo, pero no le importa: "Hay que sembrarlo cuanto antes, ya debería de llevar 20 años sembrado, hoy estaríamos cosechando ya los frutos".
¿Qué haría Herce si fuera presidente del Gobierno?
No ve a ninguno de los grandes partidos con ganas de ponerle el cascabel al gato, porque en el mercado electoral "cotiza muy alto aquel que garantiza las pensiones". Él votaría al candidato que prometiera racionalizar las pensiones aunque cueste sacrificios: menores para quienes ya están jubilados o a punto de jubilarse, y mayores cuanto más lejos quede la jubilación. A quienes creen que basta con quitar las "paguitas", les responde que, aunque se quiten, "no vamos a llegar ni a resolver 1/10 del problema".
¿Su primera medida? "Cambiar la aberrante fórmula de las pensiones". Hoy la pensión se calcula con la base de cotización, los años cotizados y la edad de jubilación, pero no tiene en cuenta la cuota efectivamente pagada. Herce propone sumar todas las cotizaciones de la vida laboral, actualizarlas a la fecha de jubilación y convertirlas en una renta vitalicia. Su ejemplo: quien ha cotizado el equivalente a 400.000 euros de hoy recibiría algo menos de 2.000 euros al mes, mientras que con el sistema actual esos 400.000 euros cotizados se convierten en 700.000 euros de pensiones. "No hay mejor justicia en este campo que la justicia actuarial", defiende. Lo redistributivo, para quien no llega, debería salir de los Presupuestos Generales del Estado y no del sistema contributivo.
Es el modelo de cuentas nocionales que Suecia adoptó en los años 90 tras una crisis muy dura: la Seguridad Social sigue existiendo, pero con una capa actuarial que la hace sostenible, un fondo público de capitalización y planes de empleo en las empresas. En Holanda, la pensión pública es básica y "el 70% de tu último salario en Holanda te lo da un plan de empleo". En esos países, recuerda, la tasa de sustitución del salario medio ronda el 30%, frente al 80% de España. Por eso reclama algo parecido al auto-enrolment británico (la adscripción automática a planes de empresa), que considera perfectamente encajable en nuestro marco legal: "No hay materialidad constitucional que impida desarrollar" ese modelo.
¿Qué puedes hacer tú desde ya con tu jubilación?
Para Herce, los planes de pensiones y de empleo que tenemos hoy no son suficientes. Los nuevos planes simplificados "no están funcionando" y "solo funcionó de manera milagrosa el plan de la construcción". En sectores muy atomizados como la hostelería o entre los autónomos no ve grandes avances, y echa en falta "liderazgo de mercado": planes de ahorro a largo plazo rentables, más agresivos para los jóvenes, y soluciones en rentas y en servicios. Tampoco espera mucho del producto paneuropeo de pensiones (PEPP): "Yo no espero nada de Europa".
¿Y qué haría con 10.000 euros que no va a necesitar en años? Con 20 o 25 años por delante hasta la jubilación, los metería en un plan de ahorro a largo plazo, con una parte destinada a una renta vitalicia diferida o a un seguro de vida con características previsionales, y con una fase de acumulación agresiva: "La magia del interés compuesto puede funcionar incluso a pesar de la fiscalidad". Después vendría una etapa muy cuidadosa en la que ir midiendo las necesidades futuras, sobre todo los cuidados de larga duración, que en su opinión van a ser un problema mayor que el de las pensiones: según los datos del sistema de dependencia, a partir de los 80 años el 40% de la población necesita cuidados de larga duración.
¿Y si prefieres preparar tu jubilación con un ETF o un fondo indexado? "Estamos hablando de casi, casi lo mismo", responde. Si tienes conocimientos financieros, "hazlo por tu cuenta y verás que viene a ser más o menos lo mismo". Lo que falta, insiste, es un sector más amplio y competitivo en comisiones, con soluciones transparentes también para convertir la vivienda en rentas: en España hay cuatro veces el PIB en ahorro inmobiliario y los productos que existen hoy para monetizarlo "no son buenos". Aun así, confía en que el tamaño del problema acabe forzando la reacción: "El día que alcancemos a verla levantando un poquito la mirada, pues empezaremos a poner soluciones".
Esta semana en Finect Talks...
Además, en el Finect Talks de esta semana, en El Corrillo con Alicia Navarro repasamos la caída de Nvidia en bolsa por el escándalo de Jensen Huang, que la ha dejado cotizando más barata que el value del S&P 500; la opinión de Fidelity International sobre la volatilidad en torno a la inteligencia artificial; por qué VanEck cree que el estrecho de Ormuz ha convertido la energía en rehén de la geografía y está acelerando la electrificación; y el Índice de Confianza del Inversor de JPMorgan AM.
Y vuelve el Finect Fight!, esta vez con Monzo contra Trade Republic, los dos neobancos que pagan en torno a un 4% TAE sin pedir nómina: tipo, tope, plazo, números y dónde está guardado tu dinero, round a round (te dejamos la subida de Trade Republic al 4,07% TAE y el 4% TAE con el que ha llegado Monzo).
Puedes escuchar el podcast completo en:
🎧 Ivoox
🎧 Spotify
🎧 Apple Podcast
🎧 Amazon Music
🎧 Podimo
Te puede interesar
- Revalorizar, capitalizar o jubilarse antes: qué proponen los partidos sobre pensiones el 29N
- Los mejores planes de pensiones
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.