Empresas de calidad y baratas fuera de EEUU: la gran oportunidad que ve Schroders para invertir en un 2027 dominado por los bonos
Schroders ve empresas de alta calidad cotizando baratas, sobre todo fuera de EEUU: "Es bastante inusual"
"Louis Vuitton se ve como mejor crédito que Francia", advierte la CIO de Schroders
Las empresas de calidad cotizan baratas, sobre todo fuera de Estados Unidos. Es la oportunidad que destaca Johanna Kyrklund, directora de inversiones (CIO) del Grupo Schroders, para invertir en 2027: negocios de calidad a precios de value, una combinación poco habitual que permite diversificar más allá de la inteligencia artificial y de las grandes tecnológicas estadounidenses.
Lo explicó el pasado miércoles en "Crystal Ball", el evento con medios en el que la gestora repasa los riesgos y oportunidades del año que viene, junto a Nils Rode, director de inversiones de Schroders Capital (la división de mercados privados). Es el primero desde que Schroders pasó a formar parte de Nuveen, una operación que ha dado lugar a una gestora con unos 2,6 billones de dólares en activos.
"Cuando miramos al conjunto del mundo, vemos empresas de alta calidad que cotizan a valoraciones baratas. Pasa en todas partes, pero sobre todo fuera de Estados Unidos. Y eso es una oportunidad", señaló Kyrklund. "La buena noticia es que existen oportunidades para diversificar dentro de la renta variable. No todo es IA".
¿Calidad y barata a la vez?
Lo normal es que calidad y value vayan por caminos separados. Las compañías de calidad (negocios rentables, con balances saneados y beneficios estables) suelen pagarse caras. Y lo barato suele serlo por algo.
Por eso llama la atención lo que ve ahora Schroders. "Hemos visto que a las acciones value les ha ido bien este año y, de hecho, los negocios de alta calidad parecen muy baratos. Es bastante inusual ver ese solapamiento entre calidad y value", explicó la CIO.
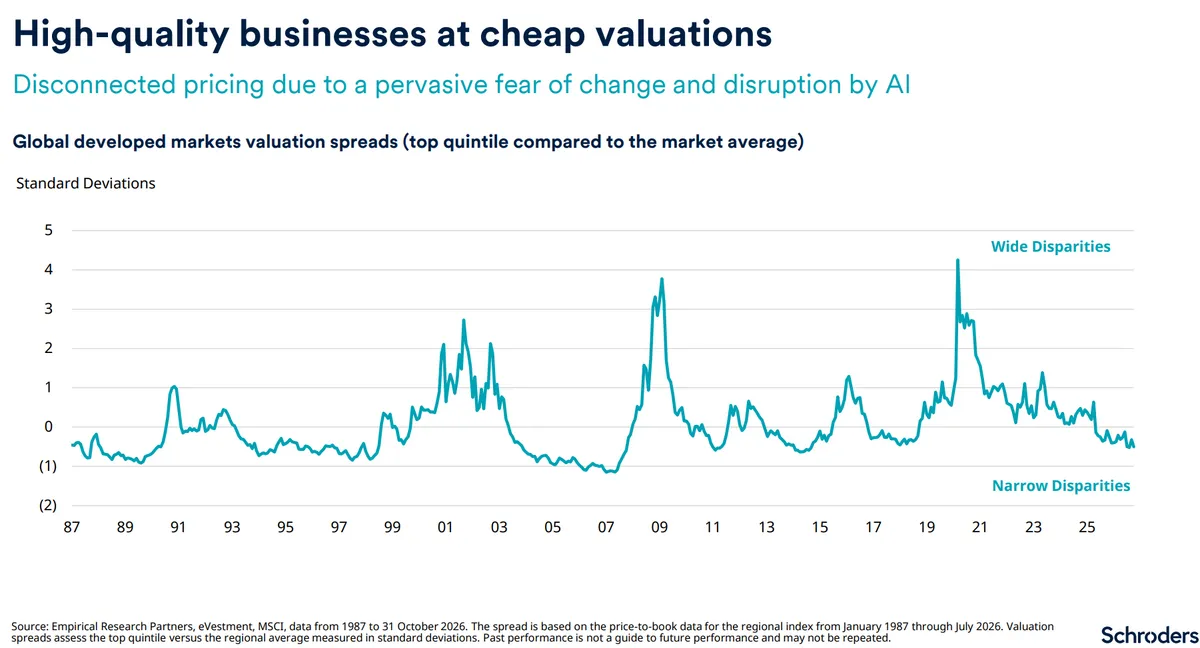
¿Y por qué el mercado no se lanza a por ellas? Para Kyrklund, por el miedo a quedarse fuera de la fiesta tecnológica. "Hay oportunidades para diversificar si eres capaz de superar el FOMO de apostarlo todo a la IA", resumió.
¿Y aplican la receta en casa? En su área multiactivo, sí. "Seguimos apreciando la historia de la IA, pero tenemos que tener cuidado con cuánta exposición tenemos", reconoció. Por eso tiran de estrategias de renta variable global "con sesgo hacia la calidad, que es donde vemos valor ahora mismo".
De las 'Siete Magníficas' a las 'Lag 7'
El contexto acompaña. Aunque las bolsas marquen nuevos niveles, Kyrklund recordó que este año la renta variable se ha abaratado en términos de valoración, porque las subidas han venido respaldadas por beneficios. Y esos beneficios ya no se concentran en un puñado de nombres: incluso en EEUU se ve "una ampliación de los beneficios".
Mientras, las grandes tecnológicas pierden fuelle. "Las hemos rebautizado como las 'Lag 7'", bromeó sobre las 'Siete Magníficas' (algo así como 'las siete rezagadas'), porque su comportamiento este año ha sido bastante desigual. El relevo lo han tomado el estilo value y los mercados internacionales.
Sobre todo, Europa. "Europa tiene ahora su propio tema", apuntó Kyrklund, que citó la retirada del freno fiscal en Alemania, la necesidad de invertir en infraestructura energética y el gasto en defensa. "Una de las consecuencias de Trump ha sido que se están viendo respuestas políticas también en otros países. Así que hay más diversificación en la renta variable internacional. No son solo las Siete Magníficas".
Hasta el Reino Unido, poco expuesto a la IA, "se gana su sitio" como fuente de diversificación. "Aburrido, probablemente, pero eso es bueno en este entorno", comentó.
Y para cubrirse de la geopolítica, materias primas. No directamente, sino a través de mineras y energéticas globales. "Todos esperamos tiempos más pacíficos, pero, por desgracia, la esperanza no es una estrategia", advirtió.
El aviso: todo vuelve a los bonos
Eso sí, la visión de Schroders para 2027 llega con letra pequeña. Kyrklund ve muy poco riesgo de recesión en Estados Unidos, pero ha cambiado el discurso. "Durante los últimos años he estado diciendo: ignorad los titulares, centraos en los fundamentales, que la bolsa seguirá subiendo mientras el mercado de bonos esté estable (...) Pero creo que ahora estamos llegando a un punto en el que tenemos que fijarnos más en los titulares", reconoció.
¿Por qué? Porque los riesgos ya no van por separado. Antes podía tratar aparte la geopolítica, la IA y las dudas sobre los bancos centrales y la deuda. "Se están correlacionando cada vez más", explicó. Las tensiones geopolíticas empujan al alza materias primas e inflación, lo que complica la vida a los bancos centrales, y el boom de la IA se financia cada vez más con deuda. "Así que todo vuelve al mercado de bonos. ¿Puede el mercado de bonos financiar este gasto público y ahora el boom?", se preguntó.
"Hemos dejado definitivamente atrás la era de los tipos de interés ultrabajos", sentencia Kyrklund en la nota que acompaña al evento. "El regreso de los 'vigilantes de los bonos' será un factor clave en 2027, y es probable que la credibilidad fiscal desempeñe un papel más importante a la hora de diferenciar los mercados". Es decir, que los inversores en deuda volverán a castigar a los países que gastan más de la cuenta, exigiéndoles más rentabilidad por prestarles.
Francia, el canario en la mina (y buenas noticias para el sur de Europa)
Donde más se nota es en Francia. Su deuda ha sufrido una fuerte revisión de precios este año y, como ejemplo, Kyrklund comparó los CDS (seguros de impago) del país con los de una de sus grandes empresas: "Louis Vuitton se ve como mejor crédito que Francia". Casi nada.
"Francia es, en cierto sentido, el canario en la mina en toda esta cuestión de la sostenibilidad de la deuda", añadió la CIO, que pide vigilarla de cerca en 2027, con elecciones presidenciales en el calendario. La buena noticia es que la eurozona hará de red de seguridad, porque el BCE cuenta con mecanismos que no existían en la crisis de 2011. La mala, que "habría que ver los diferenciales dispararse mucho más" para que intervenga.
¿Y España? Pues el diagnóstico es bastante mejor. Preguntada por Portugal, Kyrklund destacó que "el sur de Europa se ve fuerte en este momento" y que la eurozona en su conjunto sale bien parada en sus indicadores de vulnerabilidad fiscal precisamente por ese resurgir. "Demuestra que las cosas se pueden hacer si hay voluntad de hacerlas", apuntó.
¿Quién paga la fiesta de la IA?
Kyrklund no ve una burbuja como la de internet: la adopción está llegando y los hyperscalers ya ganan dinero con la nube. "Esta no es una situación como la burbuja de internet, en la que no había ingresos", defendió.
Lo que preocupa es la factura. "Lo que de verdad ha cambiado en el último año es la financiación del boom de la IA", explicó. Hace nada se hablaba de recompras de acciones. Ahora, de emisiones: según los datos que mostró, las salidas a bolsa de este año suman más que todas las OPV tecnológicas de EEUU desde 1980. A eso se une una avalancha de deuda emitida por los hyperscalers.
"Eso sube el listón para las empresas, porque ahora tenemos a los inversores de crédito llevándose la primera tajada", resumió. La volatilidad de noviembre en tecnológicas y semiconductores (con el 'jueves negro' del Nasdaq como día más duro) fue para Schroders la prueba de esa vulnerabilidad. Aunque, matiza la CIO, "un contexto más volátil no justifica necesariamente una huida en masa del riesgo".
Mercados privados: entrar cuando nadie mira
La otra mitad del Crystal Ball la puso Nils Rode, centrado en los mercados privados (capital riesgo, crédito privado, infraestructuras o inmobiliario no cotizado). Su tesis: tras el pico de 2021, muchos de estos segmentos llevan casi cinco años de frenazo en captación, operaciones y valoraciones. ¿Y eso es malo? Para quien entra ahora, todo lo contrario.
El dato que lo resume: las compras de pequeñas empresas (small buyouts) se pagan a unas 11 veces el EBITDA, frente a algo más de 14 en las grandes operaciones y unas 19 veces en el Russell 2000, el índice de pequeñas compañías cotizadas de EEUU. "Esto ilustra el atractivo relativo de las pequeñas y medianas adquisiciones", explicó Rode.
Schroders Capital lo resume así en su nota: "En 2027, nos decantamos por segmentos ajenos a las áreas en las que se concentra mayoritariamente el capital". En la práctica:
- Capital riesgo (private equity): compras de pequeñas y medianas empresas e inversiones de continuación (un mercado que, según Rode, crece un 30% anual y que prevén que se triplique en diez años), además de capital riesgo en fase inicial y biotecnología.
- Crédito privado: préstamos basados en activos, deuda de infraestructuras, deuda inmobiliaria y valores vinculados a seguros, a los que Rode llama "el diversificador definitivo".
- Activos reales: infraestructuras de transición energética (también las redes eléctricas) e inmobiliario ligado a necesidades básicas, como vivienda, logística urbana o trasteros.
Y fuera del radar habitual, India. Rode la destaca por ser la gran economía que más crece y por ser, dentro del capital privado, "la región con la menor correlación" con el resto.
¿Y qué les quita el sueño?
A Kyrklund, dos cosas. La primera, la concentración de los índices: quien compra el índice cree que está siendo pasivo, pero en realidad acumula posiciones muy concentradas en unos pocos valores. "Está bien tener posiciones concentradas, pero alguien tiene que responder por ellas", avisó. La segunda, otra vez los bonos: con el gasto fiscal creciendo y una población que envejece, "eso es lo que creo que acabará con este mercado alcista".
Rode, por su parte, quitó hierro a los problemas de reembolsos de algunos grandes fondos de crédito privado en EEUU a principios de año. Según explicó, se concentraron en las grandes operaciones, donde uno de cada dos dólares de las grandes compras apalancadas llegó a ir a empresas de software. "No lo veo como un problema más generalizado", zanjó.
Su gran preocupación es otra: "La IA es una tendencia estructural, pero el gasto en centros de datos y semiconductores es cíclico". Y en inversiones que se mantienen entre tres y cinco años, "los ciclos pueden darse la vuelta".
Te puede interesar
- Bolsa en máximos y deuda tensa: la visión de Schroders
- BlackRock vuelve a no sobreponderar EEUU: "La historia de la IA está entrando en una fase con más matices"
- Así invierte el nuevo fondo de mercados privados de Indexa Capital
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Invierte fácil con Indexa Capital
El gestor de carteras independiente líder en España, con más de
6.200 M€ gestionados, asesorados o administrados, de más de 149 mil clientes. Además, carteras de fondos indexados y de planes de pensiones con diversificación global y comisiones 80 % más bajas que los bancos.