Legislación sobre criptoactivos en España y Europa: qué dice MiCA y qué cambia para ti
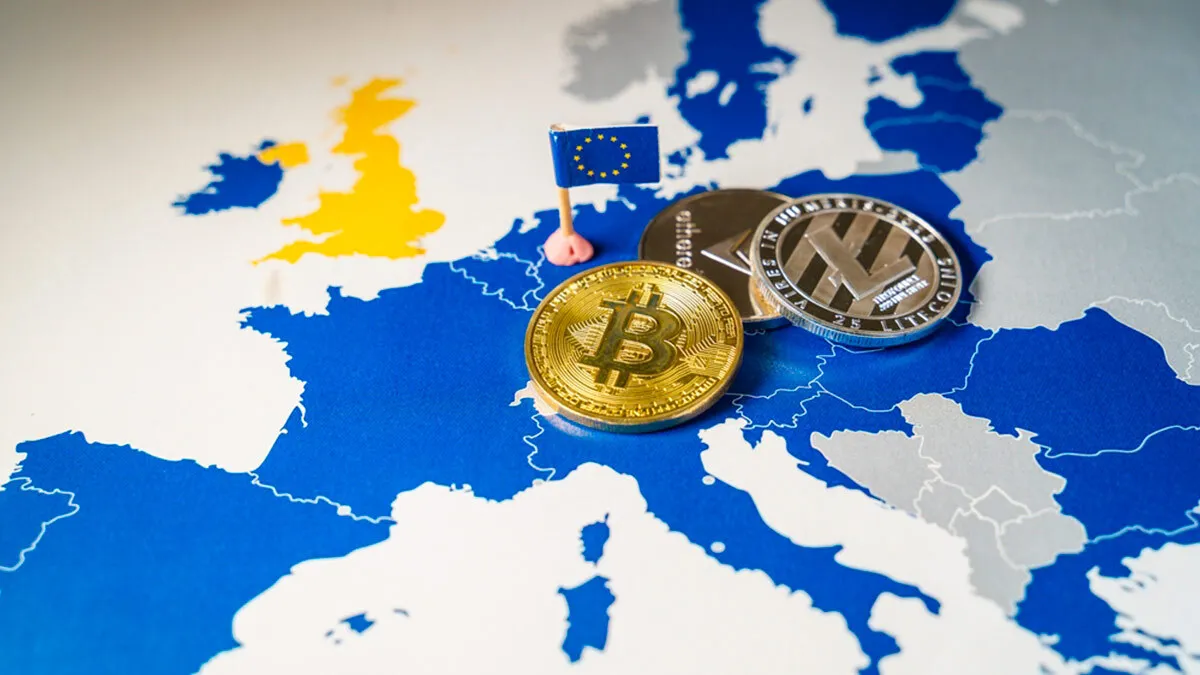
En resumen: en la Unión Europea, los criptoactivos están regulados por el reglamento MiCA, que se aplica por completo desde el 30 de diciembre de 2024. En España, la CNMV es la que autoriza y supervisa a las plataformas, y desde el 1 de julio de 2026 solo pueden operar las que tienen autorización MiCA. A eso se suman las normas contra el blanqueo de capitales, la regla de viaje de las transferencias de criptoactivos y las obligaciones fiscales: las ganancias tributan en el IRPF y las plataformas informan a Hacienda.
¿Cómo se regulan los activos digitales en España y Europa? ¿Qué legislación hay vigente ahora mismo? Durante años no hubo una normativa específica para invertir en criptoactivos, pero eso ha cambiado.
La llegada de la regulación de criptoactivos en Europa ha marcado un antes y un después en la forma en que se gestionan, comercian y regulan las criptomonedas, y ha dado al sector una seguridad jurídica que antes no tenía.
En nuestro continente se aplica el Reglamento MiCA (Markets in Crypto Assets), que tiene aplicabilidad directa en todos los Estados miembros. Desde el 30 de junio de 2024 regula a los emisores de e-money tokens (EMT) y de tokens respaldados por cestas de activos, y desde el 30 de diciembre de 2024 se aplica por completo. Tras un periodo transitorio, desde el 1 de julio de 2026 solo pueden ofrecer servicios con criptoactivos en España las entidades autorizadas.
Esta regulación está cambiando la forma en que las instituciones financieras y proveedores de criptoactivos operan dentro de la Unión Europea. Tanto es así que bancos como BBVA u Openbank ya permiten a sus clientes comprar y vender criptomonedas, algo que hace unos años era impensable.
Normativa europea sobre activos digitales
Estas son las normas a nivel europeo que mencionan directa o indirectamente criptoactivos:
En esta directiva se definía a nivel europeo por primera vez qué era una "moneda virtual", así como qué es un "proveedor de servicios de custodia de monederos electrónicos" (que para la Unión es "una entidad que presta servicios de salvaguardia de claves criptográficas privadas en nombre de sus clientes, para la tenencia, el almacenamiento y la transferencia de monedas virtuales".
Esta ley obliga a las entidades que operan con criptoactivos a registrarse ante el Banco de España y cumplir con las normativas de conocimiento del cliente (KYC) y reporte de actividades sospechosas. Con MiCA, ese registro ha dado paso a la autorización como proveedor de servicios de criptoactivos.
Este Reglamento Piloto de 2022 tenía como objetivo "permitir el desarrollo de los criptoactivos que se consideran instrumentos financieros, comúnmente denominados security tokens, así como su emisión, negociación y liquidación mediante tecnología de registro descentralizado (“TRD”)".
Con este reglamento se modificaba que era "instrumento financiero" dentro de MiFID II, para incluir los emitidos mediante TRD. También se creaba un primer sandbox para permitir instrumentos financieros emitidos en blockchain.
Reglamento sobre la información que debe acompañar a las transferencias de fondos y determinados criptoactivos (en vigor desde el 30 de diciembre de 2024)
Otra pieza importante es el Reglamento (UE) 2023/1113 del Parlamento Europeo y del Consejo, sobre la información que debe acompañar a las transferencias de fondos y determinados criptoactivos, que se aplica en la Unión Europea desde el 30 de diciembre de 2024. Es más conocido como Reglamento TFR (Transfer of Funds Regulation) o "regla de viaje".
Esta normativa ha recibido menos atención mediática, pero igualmente es muy importante para la privacidad de los usuarios, ya que, entre otras cosas obliga a cada transferencia de criptoactivos que se realice por medio de intermediarios centralizados a tener información sobre el originante y el beneficiario, con indepedencia de su importe, especialmente cuando se efectúen transacciones con entidades no pertenecientes a la Unión Europea.
Las transferencias por tanto entre individuos (las llamadas "P2P" o peer to peer) quedarían por tanto excluidas de la obligación de reportar dicha información, dado que no participan intermediarios identificables.
MiCA, el reglamento europeo de criptoactivos
Pero sin duda, el gran cambio legislativo en el sector de los activos digitales en España y Europa ha sido la aplicación del Reglamento sobre el Mercado de los Criptoactivos, más conocido como MiCA.
La Ley MiCA (Markets in Crypto-assets Regulation) es un reglamento aprobado por la Comisión Europea que tiene como objetivo regular los mercados de criptoactivos y stablecoins. La nueva ley aborda diversos aspectos, como la emisión de criptoactivos, la prestación de servicios y la protección al inversor en estos mercados.
El reglamento europeo aborda también cuestiones cruciales, como la custodia y administración de criptoactivos en nombre de terceros, su clasificación, la transparencia del mercado y el impacto medioambiental de las criptomonedas.
Bajo MiCA, los profesionales de la inversión, incluyendo gestores de activos y proveedores de servicios de criptoactivos (CASP), deberán cumplir con una serie de requisitos de autorización, gobernanza y conducta. Esto incluye la obligación de proporcionar documentos informativos claros y detallados, conocidos como "white papers", que describen las características, riesgos y términos de los criptoactivos que se ofrecen al público.
Además, MiCA armoniza las regulaciones a través de los estados miembros de la UE, facilitando operaciones transfronterizas y permitiendo a los gestores de activos operar en un marco regulatorio uniforme en toda Europa. Esto simplifica el acceso a diversos mercados europeos y mejora la eficiencia de la distribución de fondos de activos digitales.
También destaca la importancia de la integridad del mercado y la protección al inversor. MiCA introduce medidas para prevenir el abuso de mercado y las actividades fraudulentas, lo que ayuda a fortalecer la confianza de los inversores en el mercado de criptoactivos
En términos de supervisión, las autoridades competentes de cada estado miembro serán las encargadas de supervisar a los CASP, mientras que la Autoridad Bancaria Europea supervisará los stablecoins de gran escala. Además, la Autoridad Europea de Valores y Mercados (ESMA) tendrá poderes de intervención en casos de amenaza a la integridad del mercado, la protección al inversor o la estabilidad financiera.
¿Desde cuándo se aplica la Ley MiCA?
El Parlamento Europeo votó a favor de la ley MiCA el 20 de abril de 2023 y entró en vigor ese mismo año. Pero, debido a la complejidad de los criptoactivos, su aplicación se hizo por fases: en junio de 2024 para las disposiciones relacionadas con la emisión de ARTs y EMTs, y el 30 de diciembre de 2024 para los requisitos relativos a la prestación de servicios sobre criptoactivos.
Las entidades que ya prestaban servicios antes de esa fecha pudieron seguir haciéndolo durante un periodo transitorio, que en España terminó el 30 de junio de 2026. Desde el 1 de julio de 2026, solo pueden operar en España los proveedores autorizados por la CNMV o por el supervisor de otro país de la UE (que pueden trabajar aquí con el pasaporte europeo). Antes de abrir cuenta en una plataforma, comprueba que aparece en los registros de la CNMV o de ESMA.
Qué criptoactivos regula MiCA y cuáles no
MiCA clasifica los criptoactivos en tres grupos: los tokens referenciados a activos (ART), que buscan estabilizar su valor con una cesta de monedas u otros activos; los tokens de dinero electrónico (EMT), ligados uno a uno a una moneda oficial, como el euro o el dólar; y el resto de criptoactivos, entre ellos Bitcoin, Ethereum y los utility tokens.
Quedan fuera los instrumentos financieros tradicionales tokenizados (acciones, bonos o fondos, que siguen bajo MiFID), los NFT verdaderamente únicos, los tokens de uso limitado (como los de programas de fidelización) y las monedas digitales de los bancos centrales, como el futuro euro digital. Te contamos más sobre los tipos en qué es un token.
Lo que MiCA no cubre
La CNMV y ESMA han recordado que los criptoactivos no están cubiertos por ningún sistema de indemnización como el Fondo de Garantía de Inversiones (FOGAIN). Si una plataforma incumple sus obligaciones o desaparece, no hay una red de seguridad, y MiCA tampoco te protege de las caídas de precio.
Normativa española sobre activos digitales
En España, la regulación de los activos digitales se ha centrado en la prevención del blanqueo de capitales, la protección del inversor y la información a Hacienda. La Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión designó a la CNMV como autoridad competente para aplicar MiCA. Además, se aplican varias normas generales, principalmente transposiciones de normativa europea. Algunos ejemplos:
Ley de Prevención del Blanqueo de Capitales y Financiación del Terrorismo
Real Decreto-ley 7/2021 (Transposición de la Quinta Directiva), de 27 de abril, de transposición de directivas de la Unión Europea en las materias de competencia, prevención del blanqueo de capitales, entidades de crédito, telecomunicaciones, medidas tributarias, prevención y reparación de daños medioambientales, desplazamiento de trabajadores en la prestación de servicios transnacionales y defensa de los consumidores.
Ley de medidas de prevención y lucha contra el fraude fiscal
Ley 11/2021, de 9 de julio, de medidas de prevención y lucha contra el fraude fiscal, de transposición de la Directiva (UE) 2016/1164, del Consejo, de 12 de julio de 2016, por la que se establecen normas contra las prácticas de elusión fiscal que inciden directamente en el funcionamiento del mercado interior, de modificación de diversas normas tributarias y en materia de regulación del juego.
Esta ley lo que hace es imponer dos requisitos de información relacionados con la posesión y las transacciones de monedas virtuales:
- Los exchanges deben proporcionar detalles sobre los saldos de los poseedores de monedas virtuales
- Los exchanges deben dar detalles también sobre las actividades realizadas con dichas monedas, incluyendo compra, venta, intercambio, transferencia, y transacciones de ingresos y pagos, así como las operaciones vinculadas a las Ofertas Iniciales de Monedas (ICO).
A esto se suma la directiva europea conocida como DAC8: desde el 1 de enero de 2026, las plataformas de criptoactivos que operan en la UE recopilan la información de las operaciones de sus clientes para comunicarla a las autoridades fiscales, que la intercambiarán desde 2027. Y si tienes criptomonedas en plataformas extranjeras por más de 50.000 euros, debes presentar el modelo 721.
Otras normativas de interés
También cabe resaltar entre otras normativas a nivel español la Ley de los Mercados de Valores y de los Servicios de Inversión y la circular sobre publicidad de criptoactivos de la CNMV, que regula la publicidad de los criptoactivos, imponiendo requisitos de claridad y veracidad en la información que se ofrece al público.
Hay que recordar además que los criptoactivos tributan en el Impuesto sobre la Renta de las Personas Físicas (IRPF) y el Impuesto sobre Sociedades. Las ganancias derivadas de la compraventa de criptomonedas están sujetas a impuestos como incrementos patrimoniales.
Preguntas frecuentes
¿Es legal invertir en criptomonedas en España?
Sí. Es legal comprar, vender y tener criptomonedas, siempre que declares las ganancias a Hacienda. Lo que exige la ley es que las plataformas que te prestan el servicio estén autorizadas.
¿Cómo sé si una plataforma está autorizada?
Consulta el registro de proveedores de servicios de criptoactivos de la CNMV o el de ESMA, que recoge los autorizados en toda la UE. Si no aparece, desde julio de 2026 no puede operar en España.
¿Las stablecoins están reguladas?
Sí. Las que replican una moneda oficial son tokens de dinero electrónico según MiCA, y sus emisores deben estar autorizados y tener reservas que respalden su valor.
Saber más
- Activos digitales en Finect
- ¿Qué son los activos digitales? Tipos y ejemplos
- ¿Son los activos digitales un activo financiero de verdad?
- ¿Qué porcentaje de la cartera invertir en activos digitales?
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Descubre los mejores brókers y exchanges de 2026
Te contamos los mejores exchanges de criptomonedas y los mejor brókers para empezar a invertir online.