Hipoteca fija en la Comunidad Valenciana: entre 723 y 782 euros al mes por la vivienda media
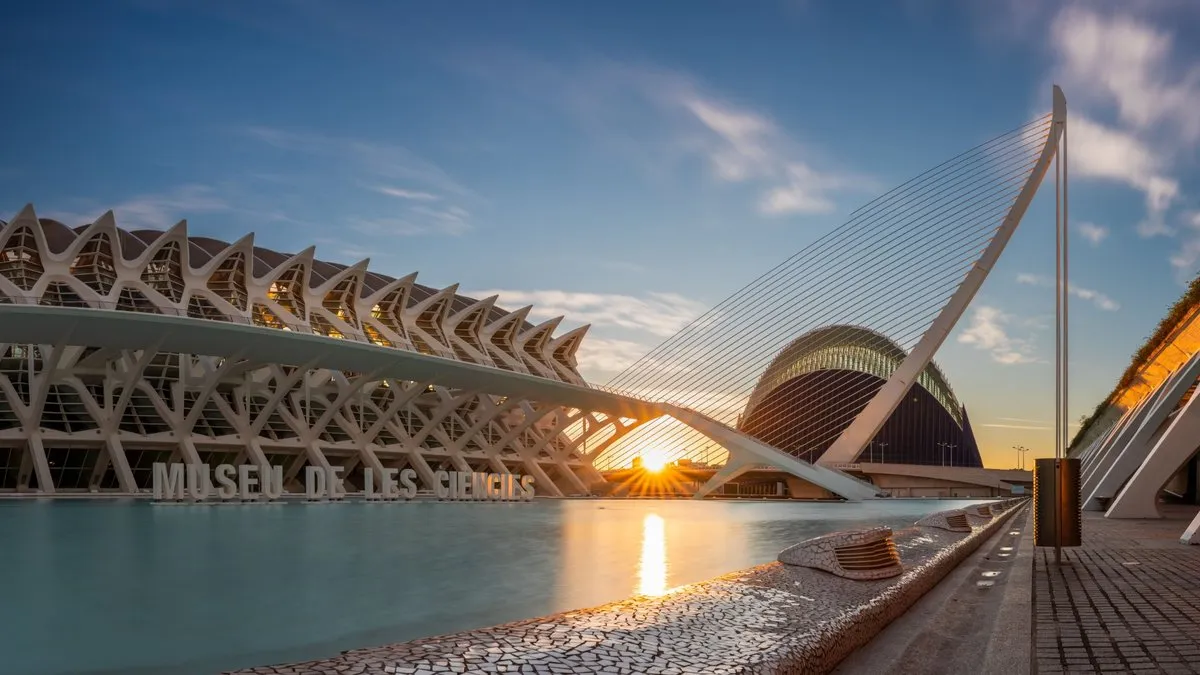
Una vivienda media en la Comunidad Valenciana ronda los 190.369 euros, y pagarla con una hipoteca fija a 30 años deja una cuota de entre 723 y 782 euros mensuales, en función del banco. Las cifras salen de combinar el precio del metro cuadrado del tercer trimestre con el tamaño medio de las viviendas valencianas y de aplicarles los tipos de cinco ofertas a tipo fijo actualmente, según el consultor hipotecario Bayteca.
El metro cuadrado en la Comunidad Valenciana cuesta 1.898 euros en el tercer trimestre de 2026, un 21,9% más que hace un año. Ninguna otra comunidad autónoma se ha encarecido tanto, y la media nacional se queda en el 14,7%, según el índice IMIE Mercados Locales de Tinsa by Accumin. Solo en el último trimestre la subida ha sido del 5,6%, y los precios ya superan en un 0,5% los máximos de 2007 en términos nominales. Por provincias, Valencia (1.970 €/m², +23,8%), Alicante (2.050 €/m², +18,1%) y Castellón (1.408 €/m², +15,0%) acumulan alzas de doble dígito.
Para pasar de euros por metro cuadrado a una vivienda concreta hace falta su tamaño. Las viviendas que cambiaron de manos en la Comunidad Valenciana en el segundo trimestre de 2026 tenían de media 100,3 metros cuadrados, según la Estadística Registral Inmobiliaria del Colegio de Registradores. Multiplicando una cifra por otra, la vivienda media valenciana ronda los 190.369 euros.
La actividad hipotecaria en la comunidad es intensa. La hipoteca media se sitúa en 141.183 euros, según datos del INE que recoge Tinsa en su informe, y las hipotecas sobre vivienda subieron un 11,8% interanual en agosto, cuando el conjunto de España creció un 2,3%. Para un hogar medio, el esfuerzo teórico de compra equivale al 35,5% de su renta disponible: queda por debajo del 36,9% nacional, pero supera el 35% que se considera razonable.
Si prefieres que te orientemos, responde a unas preguntas y te ayudamos a dar con la mejor hipoteca para tu situación.
Cuánto se paga cada mes por la vivienda media valenciana, según el banco
Partimos del precio íntegro de la vivienda media valenciana (190.369 euros) y de las condiciones de cinco hipotecas a tipo fijo contratables en octubre a través de Finect, con datos del consultor hipotecario Bayteca y a 30 años en todos los casos. Las cuotas salen del simulador hipotecario del Banco de España aplicando el TIN de cada entidad, y no incluyen el coste de los seguros ni de otros productos vinculados.
Las condiciones de los bancos son las de octubre; las actualizaremos con las de noviembre a la mayor brevedad posible. Las ofertas van de menor a mayor TIN.
Hipoteca Fija Unicaja (2,20% TIN)
La Hipoteca Fija de Unicaja baja su tipo hasta el 2,20% TIN, cinco centésimas menos que el 2,25% de septiembre, y se coloca en lo más alto del ranking de octubre. El tipo se mantiene durante todo el plazo, de hasta 30 años, y está sujeto a vinculación: domiciliar la nómina, contratar los seguros de vida y de hogar y algún producto más. Aplicado a la vivienda media valenciana, se pagan 722,83 euros cada mes, unos 8.674 euros anuales.
Hipoteca Fija Sabadell (2,35% TIN)
Banco Sabadell vuelve a encarecer su hipoteca fija: pasa del 2,20% de septiembre al 2,35% TIN, con un plazo de hasta 30 años, y esa subida le cuesta el primer puesto. Para acceder a este tipo hay que cumplir requisitos de vinculación, como domiciliar la nómina y contratar los seguros de vida y de hogar. Eso se traduce en 737,43 euros mensuales (8.849 al año), 14,60 euros por encima de Unicaja.
Hipoteca Fija Ibercaja (2,45% TIN)
Ibercaja sube su hipoteca fija hasta el 2,45% TIN, frente al 2,20% del mes anterior. El tipo se aplica durante toda la vida del préstamo, a 30 años, y va ligado a condiciones de vinculación del 1%. Para obtener las condiciones más favorables hay que domiciliar la nómina y contratar los seguros de vida y de hogar. El recibo mensual queda en 747,25 euros, que suman 8.967 al año.
Hipoteca Fija Laboral Kutxa (2,65% TIN)
Laboral Kutxa mantiene su 2,65% TIN, con un plazo máximo de 30 años, y sube un puesto en la clasificación tras el encarecimiento de CaixaBank. Para bonificar el tipo, además de la nómina y de los seguros de vida y de hogar, pide un plan de pensiones. Cada mes toca pagar 767,12 euros, 9.205 al año y 44,29 más que con la oferta más barata.
Hipoteca Fija CaixaBank (2,80% TIN)
CaixaBank eleva su hipoteca fija hasta el 2,80% TIN, desde el 2,55% de septiembre. El tipo se mantiene durante todo el préstamo, de hasta 30 años, siempre que se cumplan las condiciones de bonificación. Es la que menos vinculación pide de la lista: basta con domiciliar la nómina. La mensualidad sube a 782,22 euros (9.387 al año), 59,39 más que la de Unicaja.
La distancia entre los extremos da una idea del margen que hay en juego: pasar del 2,20% de Unicaja al 2,80% de CaixaBank supone unos 59 euros más cada mes, y a lo largo de los 30 años el sobrecoste supera los 21.000 euros, sin contar seguros ni otros productos vinculados.
| Hipoteca fija | TIN | Cuota mensual | Coste al año |
|---|---|---|---|
| Unicaja | 2,20% | 722,83€ | 8.674€ |
| Banco Sabadell | 2,35% | 737,43€ | 8.849€ |
| Ibercaja | 2,45% | 747,25€ | 8.967€ |
| Laboral Kutxa | 2,65% | 767,12€ | 9.205€ |
| CaixaBank | 2,80% | 782,22€ | 9.387€ |
Una ayuda de hasta 15.000 euros para comprar vivienda en municipios pequeños
La Generalitat ha abierto una ayuda económica para que las personas jóvenes menores de 36 años con ingresos limitados compren su vivienda habitual y permanente en un municipio o núcleo de población de hasta 10.000 habitantes de la Comunitat Valenciana, con el fin de facilitar su emancipación. La ayuda puede alcanzar los 15.000 euros por vivienda, sin superar el 20% del precio de compra que figure en la escritura.
El plazo de solicitud está abierto del 3 al 16 de noviembre de 2026. Se puede pedir tanto si la compra ya se ha firmado (a partir del 1 de enero de 2026) como si está pendiente de firmar, y también para una vivienda en construcción.
Lo esencial de la convocatoria:
- Dos compradores: cada uno debe presentar su propia solicitud y la ayuda se reparte según el porcentaje de propiedad de cada uno.
- Qué no cubre: no se subvencionan impuestos, tributos, gastos de notaría y registro, financiación ni otros gastos accesorios de la compra.
- Compatibilidad: se puede combinar con otras ayudas o ingresos para la misma finalidad, siempre que en conjunto no superen el coste de adquisición. Si lo superan, esta ayuda se reduce en la cuantía necesaria.
- Orden de concesión: se conceden por orden de presentación de la solicitud completa, hasta agotar los 6.320.000 euros de la convocatoria.
- Una solicitud por persona: si se presentan varias, solo cuenta la última presentada dentro de plazo.
La ayuda cubre como máximo el 20% del precio, así que el resto habrá que aportarlo o financiarlo, por ejemplo con una de las hipotecas fijas de arriba. Ojo con el tamaño del municipio: la vivienda media de esta simulación no tiene por qué estar en una localidad de menos de 10.000 habitantes. Los requisitos completos están en la resolución de 1 de octubre de 2026 que establece las bases reguladoras, publicada en el DOGV.
El tipo fijo, la opción mayoritaria
El tipo fijo domina ya la contratación: según el INE, el 64,1% de las hipotecas sobre vivienda de agosto se firmó a tipo fijo. En la Comunidad Valenciana el reparto es casi idéntico, con un 64,67% de fijas entre los nuevos créditos del segundo trimestre (63,83% en el conjunto del país), según el Colegio de Registradores. Su principal atractivo es la previsibilidad: la cuota no se mueve con la evolución del euríbor, algo que sí ocurre con las hipotecas variables.
En la comunidad, las hipotecas fijas se contratan de media al 3,05%, por encima del 2,92% de España, según el Colegio de Registradores. Las cinco ofertas de este artículo (del 2,20% al 2,80% TIN) quedan por debajo, aunque solo si se cumplen las vinculaciones que exige cada entidad.
Dos advertencias antes de firmar. Los tipos de este artículo corresponden a un préstamo de 190.369 euros a 30 años, según el consultor hipotecario Bayteca, con la bonificación máxima de cada banco, y las condiciones finales dependen del perfil del solicitante, de la vivienda y de lo que valore cada entidad. Además, lo que mide el coste real del préstamo es la TAE (tasa anual equivalente) y no el TIN. Para profundizar, aquí te contamos cómo elegir hipoteca en 2026.
Te puede interesar:
- Las hipotecas fijas más baratas del mercado
- Cuánto pagas de hipoteca fija al mes en Galicia
- Hipoteca fija en Madrid: cuánto pagas por un piso de 75 m²
- Mejores hipotecas variables en 2026
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Este artículo contiene enlaces publicitarios. Si contratas a través de ellos, Finect puede percibir ingresos sin coste adicional para ti.
Mejores cuentas remuneradas de 2026
Explora las cuentas remuneradas más rentables.