Mutua Madrileña pide la adscripción automática a planes de empleo tras un 2026 "decepcionante"
Mutua ha presentado este jueves su I Encuesta de Ahorro para la Jubilación: la mitad no ahorra para su retiro, aunque el 65% cree que su pensión no será suficiente
La firma ve en el "auto-enrolment" la vía para aprovechar el potencial de España, el segundo mayor de la UE
España tendrá en 2050 seis millones más de pensiones que pagar, con una esperanza de vida de 87 años y una tasa de dependencia que pasará del 30% actual a cerca del 40%, según las proyecciones de la Autoridad Independiente de Responsabilidad Fiscal (AIReF). El resultado es un aumento en la presión sobre el sistema público, lo que devuelve al centro del debate el ahorro complementario para la jubilación como, por ejemplo, los planes de pensiones.
En ese contexto, la adscripción automática a los planes de pensiones de empleo, conocida como auto-enrolment, es el punto de partida para construir un verdadero segundo pilar en España. Así lo ha defendido Ignacio Garralda, presidente del Grupo Mutua Madrileña (matriz de Mutuactivos), durante el II Observatorio de Pensiones de la aseguradora, celebrado este jueves en Madrid, en el que ha hecho balance de un año sin avances en la previsión social complementaria.
Para Garralda, la ausencia de progresos en los planes de empleo "constituye, posiblemente, el resultado más decepcionante de 2026". Mientras tanto, este año las transferencias del Estado para atender el gasto en pensiones podrían alcanzar los 60.000 millones de euros, alrededor del 3,5% del producto interior bruto (PIB), según el presidente de Mutua.
España, segundo país de la UE con más potencial en pensiones complementarias
Si miramos más a fondo, solo el 15% de la población ocupada tiene un plan de empleo (frente al 28% de media en la Unión Europea), según el informe Alternativas en el pilar II desde una perspectiva internacional, presentado por Manuel de Orte, director del servicio de estudios de Mutua Madrileña. Son 3,3 millones de partícipes, muy lejos del objetivo de 11 millones en 2030, con un patrimonio de 42.400 millones de euros, el 2,4% del PIB.
El crecimiento de los últimos años se ha apoyado en los planes simplificados, con el sector de la construcción como protagonista. Sin embargo, su aportación media fue de 117 euros en 2025, según la AIReF, "una cifra puramente simbólica", en palabras de Garralda. Los planes individuales tampoco despegan: tras la reducción del límite de aportación a 1.500 euros, registran aportaciones netas negativas de 541 millones en el último año.
Ese escaso desarrollo contrasta con el margen de crecimiento. El último análisis de la Comisión Europea, publicado en septiembre, otorga a España 80,5 puntos sobre 100 en potencial de expansión de la previsión complementaria, la segunda puntuación más alta de la UE por detrás de Luxemburgo y muy por encima de la media (54,1). En madurez, en cambio, se queda en 12 puntos, la sexta más baja.
La presión también es de las más altas. El documento señala a España como el país de la UE con mayor incremento del gasto en pensiones hasta 2040: "Se elevará en 2,5 puntos porcentuales hasta el 16,2%" del PIB, ha recordado Garralda. Pese a ello, un año después de que Bruselas recomendara tres herramientas para reforzar las pensiones complementarias (la adhesión automática, los sistemas de seguimiento de pensiones y los cuadros de indicadores), España no ha avanzado en ninguna, según el informe de Mutua.
Preocupados por la pensión, pero sin ahorrar: la paradoja que retrata la encuesta de Mutua
"Somos conscientes de que cada vez va a ser más necesario ahorrar más para nuestra jubilación y, sin embargo, seguimos aplazando decisiones", ha resumido Fátima Herranz, especialista en mercado patrimonial de Mutua Madrileña, al presentar la I Encuesta de Ahorro para la Jubilación del grupo, realizada entre 584 clientes de la aseguradora.
La preocupación por la sostenibilidad del sistema público alcanza 4,4 puntos sobre 5, y el 65% cree que su pensión pública no será suficiente para cubrir sus necesidades en la jubilación. Sin embargo, la mitad de los encuestados no ahorra para su retiro. El 56% de los no ahorradores señala la falta de capacidad de ahorro como principal barrera y el 65% tampoco planea empezar a hacerlo.
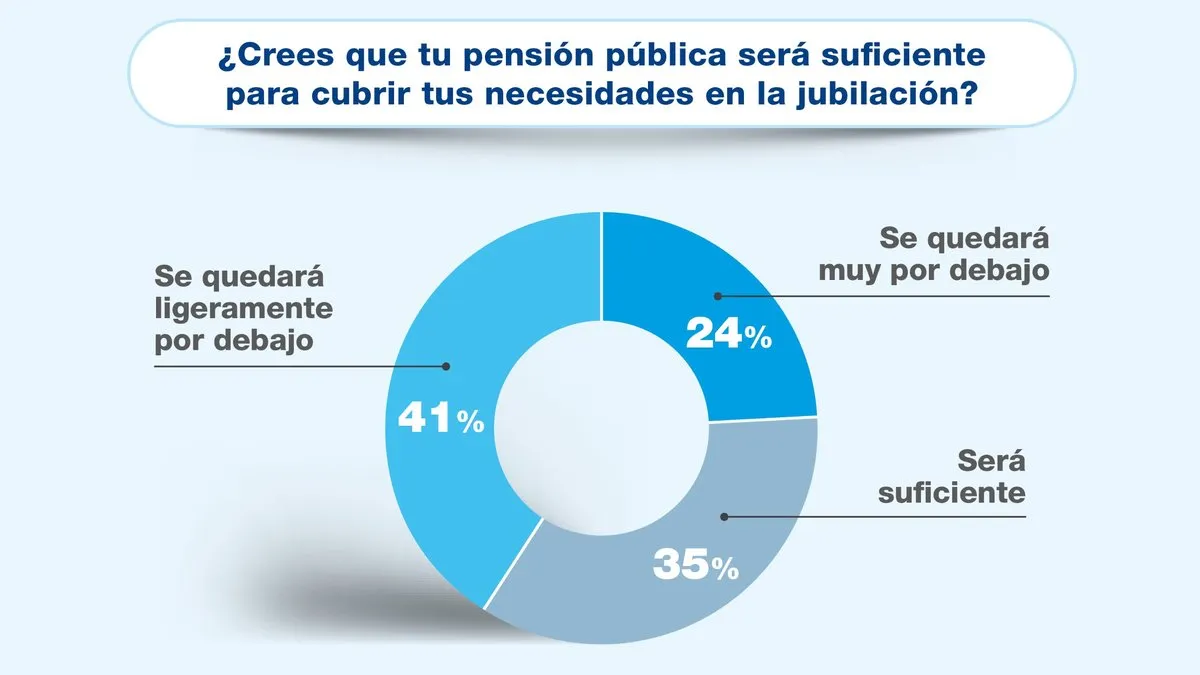
Entre quienes sí ahorran, el esfuerzo es moderado: el 74% aporta menos de 5.000 euros al año. Además, el producto más utilizado (seis de cada diez ahorradores) es el plan de pensiones individual. Esto se debe a la seguridad, que es el atributo más valorado a la hora de elegir (por delante de la rentabilidad y de las ventajas fiscales). Aun así, casi la mitad incrementaría su ahorro si mejoraran los incentivos fiscales.
Los planes de empleo apenas llegan a uno de cada cuatro encuestados y solo el 35% de quienes tienen uno realiza aportaciones adicionales a las de su empresa, según el informe de la compañía. La predisposición, en cambio, existe: el 60% valoraría positivamente que su empresa le ofreciera productos de ahorro para la jubilación.
Auto-enrolment "a la española": la solución que plantea Mutua
El informe de Mutua toma como referencia a Reino Unido e Irlanda, donde los trabajadores se incorporan por defecto a un plan de empleo con posibilidad de salida. "La realidad muestra que una vez incorporados por defecto, el porcentaje de empleados que opta por abandonar el sistema es reducido", ha explicado Manuel de Orte, director del Servicio de Estudios de Mutua Madrileña. En Reino Unido, alrededor del 90% de los empleados elegibles permanece en los planes.
Para trasladarlo a España, el documento propone una implantación gradual por tamaño de empresa, empezando por las grandes compañías y extendiéndose después a pymes y microempresas. También plantea un umbral mínimo de ingresos y edad, mecanismos específicos para autónomos y fijos discontinuos y una aportación inicial baja que crezca de forma progresiva, compartida entre trabajador y empresa y con apoyo público para las rentas bajas.
Además, la firma recuerda que el encaje constitucional exige que la salida voluntaria sea efectiva. "La experiencia internacional demuestra su potencial, pero no existe un modelo único. Cualquier sistema de este estilo deberá adaptarse a las características económicas, laborales e institucionales españolas", ha señalado el director del Servicio de Estudios.
Garralda, por su parte, ha puesto como referencia el País Vasco, donde las entidades de previsión social voluntaria (EPSV) acumulan un patrimonio cercano al 30% del PIB vasco gracias a un marco fiscal estable.
"Hemos repetido curso": patronal, sindicatos y sector, de acuerdo en el qué pero no en el cómo
El encuentro ha contado con una mesa redonda, moderada por Ricardo González Arranz, director general de Mutuactivos Pensiones, donde los ponentes han coincidido en el diagnóstico. "El alumno está suspenso", ha afirmado Olimpia del Águila, responsable de seguridad social e igualdad de la Confederación Española de Organizaciones Empresariales (CEOE). Además, la directiva ha asegurado que "estamos en la misma situación que el año pasado, hemos repetido curso".
Para la patronal, el auto-enrolment debe llegar a través de la negociación colectiva, con un "clima en el que la negociación colectiva tenga facilidad de pactar" y sin encarecer la creación de empleo en las pymes. El director de seguros personales y fiscal de Unespa, Carlos Esquivias, ha defendido que este modelo tras asegurar que "es el camino que tenemos que seguir".
Esquivias También ha aprovechado para recordar que un informe del Consejo de la UE sitúa a España entre los países que no han adoptado medidas en el último año. En la puesta en común, Ángel Martínez-Aldama (presidente de Inverco), ha sido igual de tajante: "En el año 26 no se ha hecho nada". Según sus cálculos, la reducción de los límites de los planes individuales ha restado 12.500 millones de euros al ahorro para la jubilación, una cifra que alcanzaría los 75.000 millones en 2040 si no se revierte la medida.
No ha seguido la misma línea Carlos Bravo, secretario de políticas públicas y seguridad Social de Comisiones Obreras (CCOO). "Estoy a favor del auto-enrolment y de la necesidad de consensos, pero la clave de este asunto tiene que ver con la distribución de rentas", ha afirmado. Bravo ha recordado que desde 2010 los beneficios empresariales han crecido un 83% (frente al 35% de los salarios) y ha criticado una estructura de ahorro en la que tres de cada cuatro euros se destinan a la inversión inmobiliaria.
Con todo, el mensaje de la jornada ha sido el mismo que ha lanzado Garralda en la apertura: "Tenemos la oportunidad de actuar ahora". Mientras llega esa reforma, el plan de pensiones individual sigue siendo la herramienta más utilizada por quienes ahorran por su cuenta para la jubilación. Si estás pensando en abrir uno, te contamos cuáles son los mejores planes de pensiones indexados y de roboadvisors.
Te puede interesar:
- Perfil de Mutuactivos en Finect
- Cuándo se cobran las pensiones en octubre de 2026: CaixaBank, BBVA, Santander ING y más
- ¿Cobras 1.000, 2.000 o 3.000 euros de pensión? Esto es lo que te va a subir en 2027
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Invierte fácil con Indexa Capital
El gestor de carteras independiente líder en España, con más de
6.200 M€ gestionados, asesorados o administrados, de más de 149 mil clientes. Además, carteras de fondos indexados y de planes de pensiones con diversificación global y comisiones 80 % más bajas que los bancos.