Pocas hipotecas cambian de banco, pero esto puedes ahorrar: unos 70 euros al mes en un caso tipo
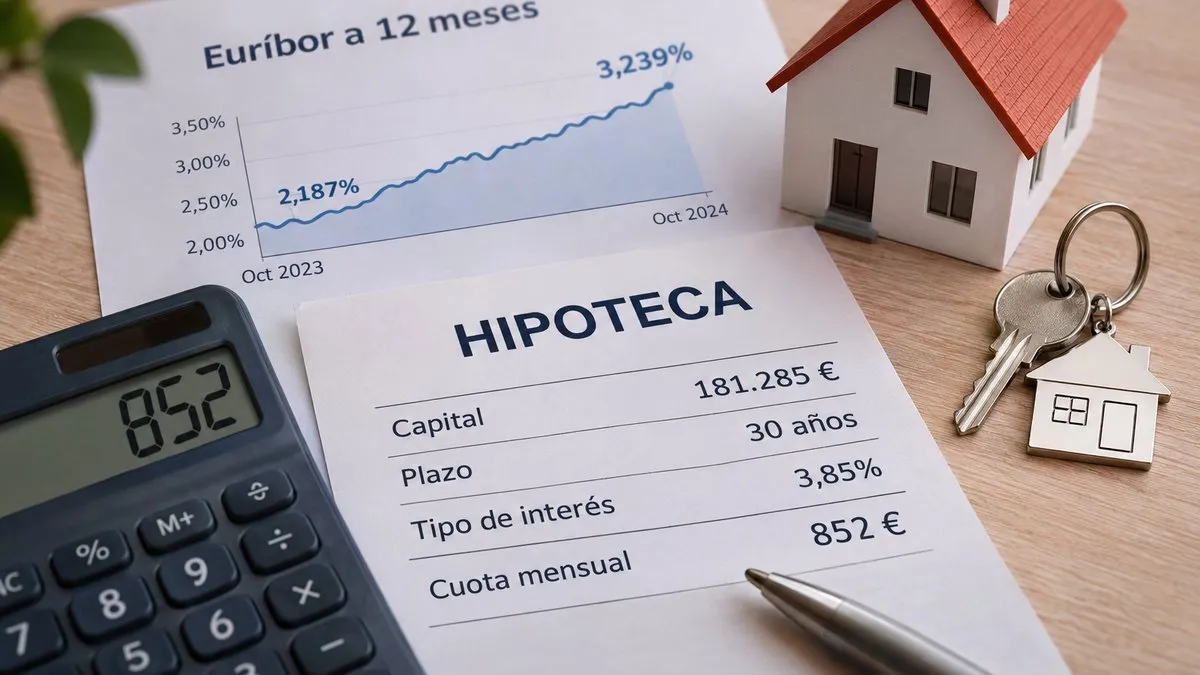
Con el euríbor de octubre en el 3,239%, una hipoteca variable de 181.285 euros con un diferencial del 0,61% queda en torno al 3,85%, mientras que las hipotecas nuevas se firman de media al 3,16% a tipo fijo y al 2,95% a tipo variable, según el último dato del INE. Esa diferencia podría suponer unos 70 euros menos de cuota al mes, en torno a 25.000 euros a lo largo del préstamo, en un caso tipo.
Aun así, cambiar de banco la hipoteca sigue siendo una decisión minoritaria: la plataforma de vigilancia hipotecaria nau! explica cuándo puede compensar y qué conviene revisar antes de hacerlo.
Qué ha hecho el euríbor con la cuota
El euríbor a 12 meses cerró octubre en el 3,239%, frente al 2,187% de hace un año, según el Banco de España. Como explicamos en Finect, en una hipoteca de 181.285 euros a 30 años con un diferencial del 0,61%, la cuota sube unos 102 euros al mes si la revisión es anual y unos 49 euros si es semestral, porque en este segundo caso parte del aumento ya estaba aplicado.
Con la misma hipoteca (181.285 euros, 30 años por delante y un tipo actual del 3,85%), así cambiaría la cuota si el tipo bajara hasta distintos niveles:
| Si el tipo baja hasta… | Ahorro al mes | Ahorro total aprox. |
|---|---|---|
| 3,35% (0,5 puntos menos) | Unos 51 euros | Unos 18.000 euros |
| 3,16% (tipo fijo medio de las nuevas, INE) | Unos 70 euros | Unos 25.000 euros |
| 2,95% (tipo variable medio de las nuevas, INE) | Unos 90 euros | Unos 32.000 euros |
| 2,85% (1 punto menos) | Unos 100 euros | Unos 36.000 euros |
Cifras aproximadas calculadas por Finect. Suponen que el tipo se mantiene constante durante los 30 años y no incluyen los gastos o comisiones del cambio de entidad.
Ahora bien, el ahorro real dependerá del capital pendiente, del plazo que quede y de las condiciones de cada contrato. Además, pasar de variable a una hipoteca fija cambia el tipo de riesgo: la cuota deja de depender del euríbor, pero también deja de beneficiarse si este baja.
Antes de moverse: TAE, bonificaciones y capital adelantado
Desde la plataforma nau! advierten de un error frecuente al comparar ofertas: fijarse solo en el TIN y relegar la TAE. La TAE recoge el interés, las comisiones y los gastos de los productos asociados, por lo que refleja mejor el coste real de la hipoteca.
Con las bonificaciones, como domiciliar la nómina o contratar seguros, ocurre algo parecido. Reducen el TIN, pero, según nau!, conviene calcular si el ahorro en la cuota compensa el coste anual de esos seguros, teniendo en cuenta que la entidad no puede obligar a contratarlos.
La tercera vía es la amortización anticipada. Cada cuota se reparte entre intereses y devolución de capital, así que adelantar dinero reduce la deuda principal y, con ella, los intereses que se pagarán después.
Novación o subrogación: dos caminos distintos
Si las condiciones actuales son mejorables, nau! propone dos opciones:
- Novación: renegociar las condiciones con la misma entidad para conseguir un préstamo más competitivo, sin cambiar de banco.
- Subrogación: otro banco asume el préstamo con mejores condiciones, un proceso que nau! compara con la portabilidad de una línea telefónica. Implica ciertos trámites iniciales, aunque el ahorro acumulado durante la vida del préstamo puede compensarlos.
Los datos del INE muestran que cambiar de entidad es poco habitual. En el último mes publicado hubo 435 subrogaciones al acreedor (cambio de banco) y 4.524 novaciones, frente a 33.841 hipotecas nuevas sobre vivienda. El tipo medio de estas últimas fue del 3,08% y el 64,1% se firmó a tipo fijo.
"Pensar que una hipoteca es intocable es un error. El mercado evoluciona y revisar nuestras condiciones es el primer paso para ahorrar. Queremos que cualquiera pueda sentarse frente a su banco sabiendo exactamente qué le ofrecen y qué alternativas reales tiene sobre la mesa", según explica Sergio Carbajal, CEO y fundador de Nau!.
Según la propia compañía, nau! es una plataforma de gestión activa de hipotecas que monitoriza las condiciones del mercado frente a la hipoteca de cada usuario y calcula si existe una oportunidad de mejora que justifique el cambio de entidad.
Te puede interesar:
- Mejores hipotecas: fijas, mixtas y variables
- Cómo calcular la revisión de tu hipoteca con el euríbor
- ¿Qué es el euríbor? Cómo se calcula, histórico mensual y previsión para 2026
Este artículo contiene enlaces publicitarios. Si contratas a través de ellos, Finect puede percibir ingresos sin coste adicional para ti.
Invierte fácil con Indexa Capital
El gestor de carteras independiente líder en España, con más de
6.200 M€ gestionados, asesorados o administrados, de más de 149 mil clientes. Además, carteras de fondos indexados y de planes de pensiones con diversificación global y comisiones 80 % más bajas que los bancos.